Écrire à sa banque quand on n’arrive plus à payer : report, frais, médiateur

Mis à jour le
En bref — 12 novembre 2026
Lettre à la banque difficultés financières : 5 modèles à copier, selon votre problème :
- ✓ Trouver la bonne lettre et la date du médiateur (outil)
- ✓ Demander un délai ou un rééchelonnement de crédit
- ✓ Faire rembourser des frais d’incidents
- ✓ Prévenir son conseiller par mail
- ✓ Reporter une échéance de crédit immobilier
- ✓ Saisir le médiateur bancaire
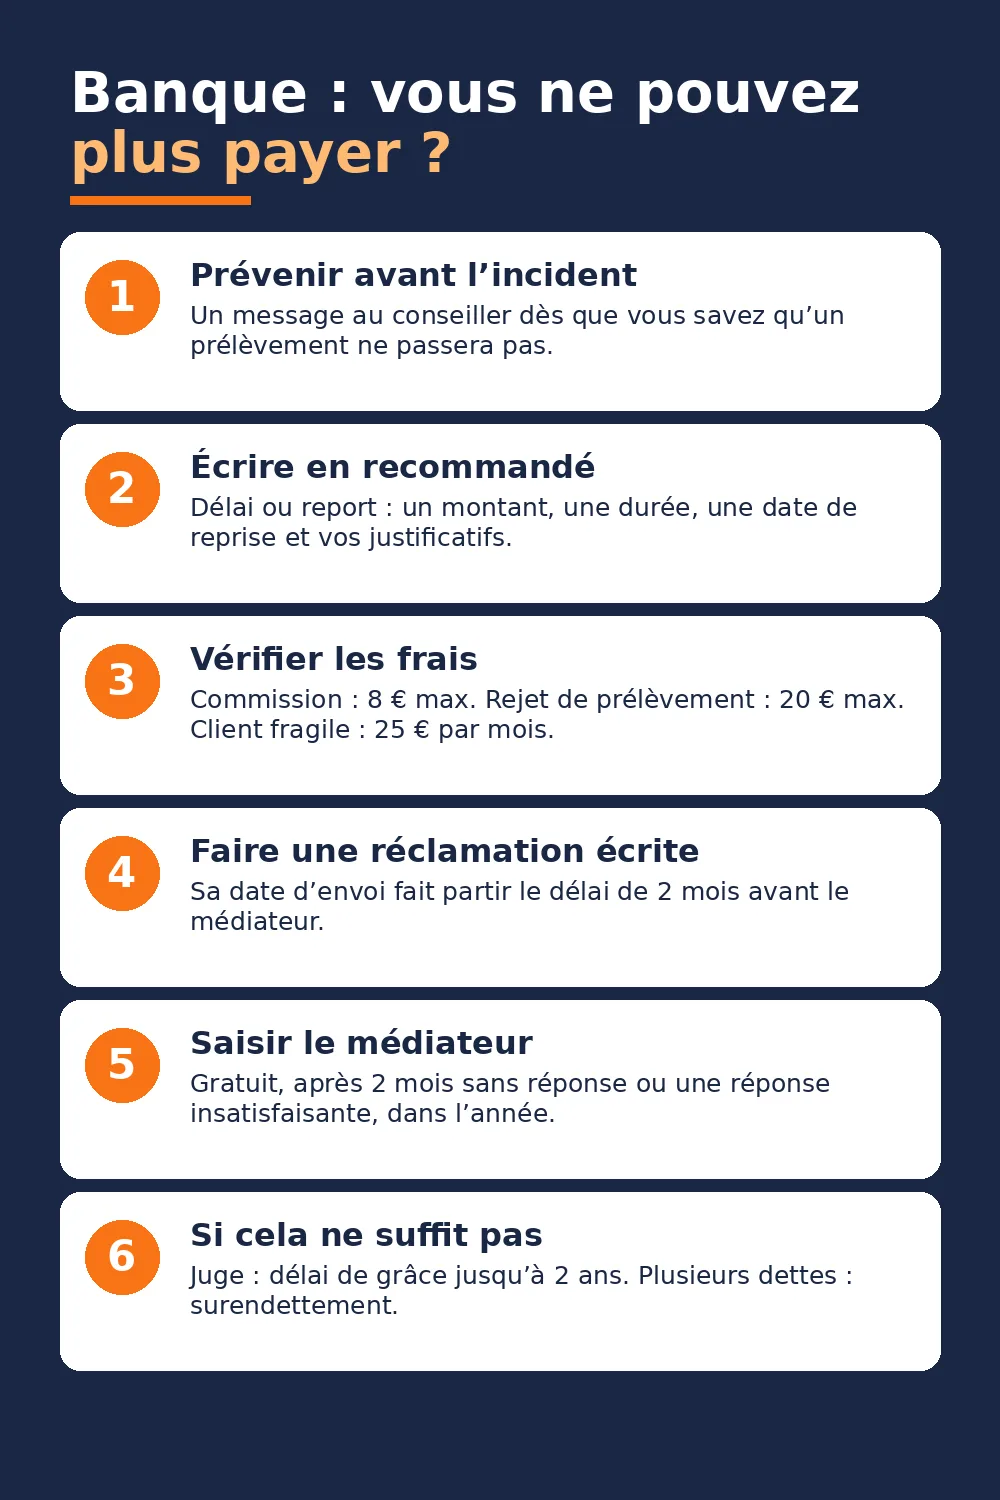
La banque est-elle obligée d’accepter ? Non pour un report ou un délai, sauf clause de votre contrat. Mais si vous êtes détecté client fragile, vos frais d’incidents sont plafonnés à 25 € par mois sans aucune démarche, et un juge peut suspendre un crédit jusqu’à 2 ans.
Originaux gratuits, à copier ou à télécharger en Word et PDF, sans inscription.
Afficher le sommaire
Quelle lettre envoyer à votre banque ? Faites le point en 1 minute
Indiquez votre problème et vos dates : l’outil choisit la lettre, la remplit avec vos chiffres, vérifie si le plafond des clients fragiles vous concerne et calcule la date à partir de laquelle vous pouvez saisir le médiateur.
Votre lettre à la banque, prête en 1 minute
La bonne lettre selon votre problème, remplie avec vos chiffres, le point sur le plafond des clients fragiles et la date du médiateur. Gratuit, sans inscription : rien n'est enregistré ni envoyé.
Lettre ou message écrit au service réclamations.
Choix de calcul : 2 mois comptés de date à date (s'il n'y a pas de jour identique, le dernier jour du mois), 15 jours en jours calendaires, date limite au jour anniversaire de la réclamation. Règles vérifiées le 12/11/2026 sur service-public.gouv.fr, economie.gouv.fr et banque-france.fr. Les seuils du critère « 5 incidents » dépendent aussi de vos ressources et sont fixés par chaque banque.
Une lettre à la banque pour difficultés financières sert à obtenir un délai, un report d’échéance ou le remboursement de frais d’incidents, et surtout à garder une trace datée de votre demande. Envoyée avant le premier rejet de prélèvement, elle laisse plus de solutions ouvertes et fait partir les délais qui vous permettront, si besoin, de saisir le médiateur.
Par Hamoudi Aïfa, référent insertion : sur le terrain, je vois surtout des démarches faites trop tard ou sans écrit, et ce sont les frais qui s’accumulent ; ces modèles sont pensés pour écrire tôt, avec des chiffres précis.
Modèle 1 : lettre à la banque pour demander un délai ou un rééchelonnement de crédit
- Quand : vous savez que vous ne pourrez pas payer une ou plusieurs mensualités d’un crédit à la consommation (auto, travaux, prêt personnel).
- Qui envoie : l’emprunteur (et le co-emprunteur, qui signe aussi).
- Effet : la banque étudie une suspension ou une baisse temporaire des mensualités ; elle n’est pas obligée d’accepter.
- À joindre : justificatif de la baisse de revenus, derniers relevés, date de reprise prévue.
[Prénom Nom]
[Adresse]
[Téléphone] – [E-mail]
[Nom de la banque ou de l’organisme de crédit]
Service [crédit / recouvrement amiable]
[Adresse]
[Ville], le [date]
Lettre recommandée avec accusé de réception
Objet : demande de délai de paiement – contrat de crédit n° [numéro]
Madame, Monsieur,
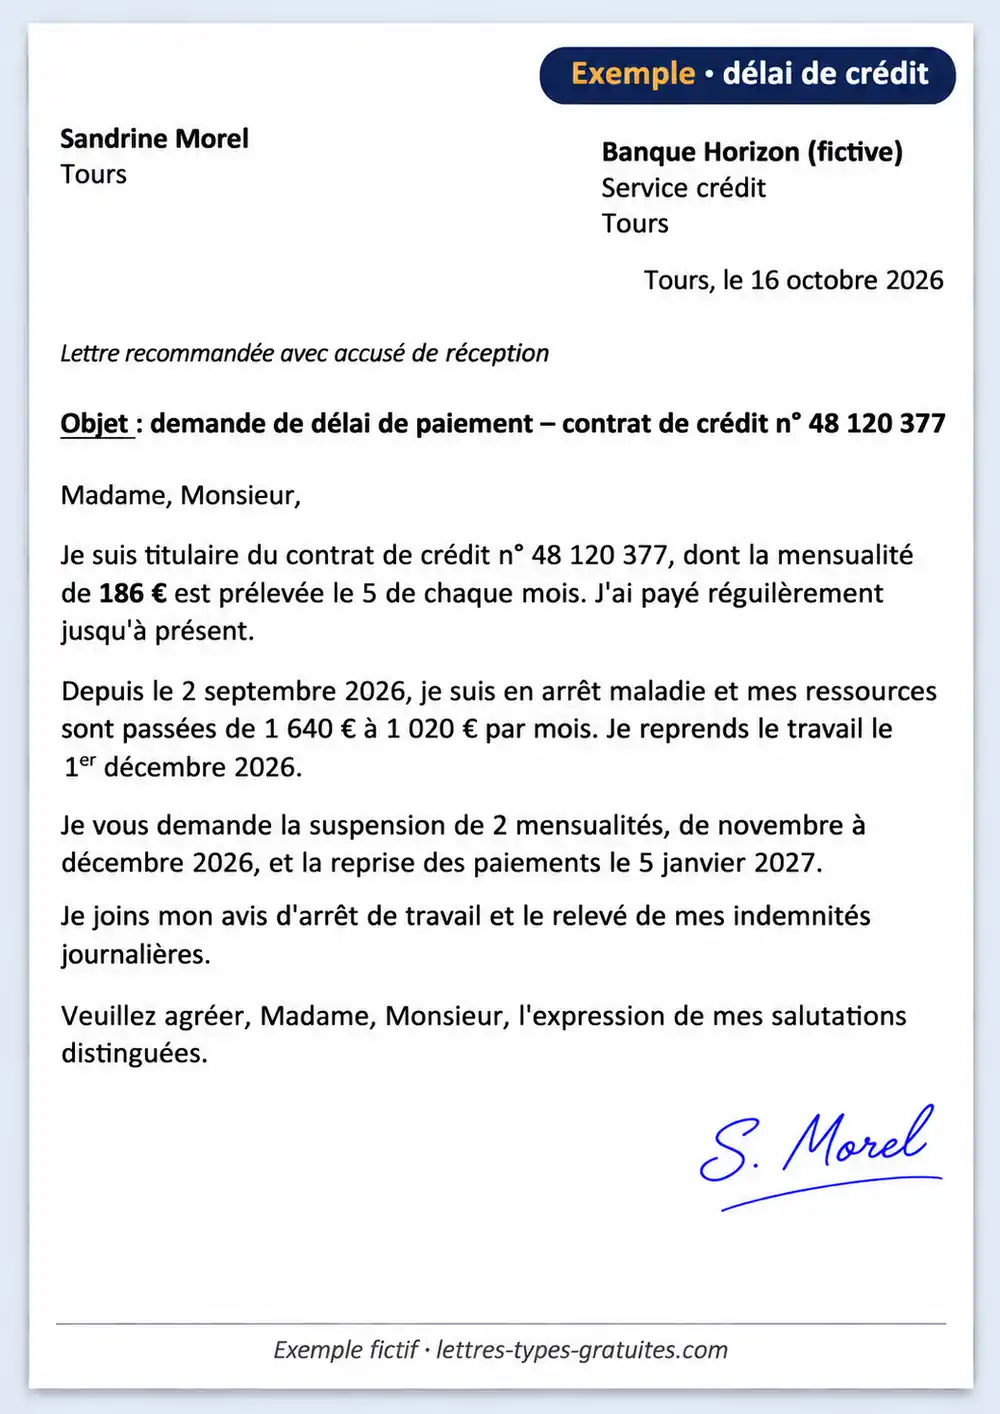
Je suis titulaire du contrat de crédit n° [numéro], souscrit le [date], dont la mensualité de [montant] € est prélevée le [jour] de chaque mois. J’ai payé régulièrement jusqu’à présent.
Depuis le [date], ma situation a changé : [perte d’emploi / arrêt maladie / séparation / baisse de revenus]. Mes ressources sont passées de [montant] € à [montant] € par mois. Cette situation est temporaire : je prévois [une reprise d’activité / le versement de mes indemnités] à partir du [date].
Je vous demande donc, au choix :
– la suspension de [nombre] mensualités, de [mois] à [mois] ;
– ou la réduction de ma mensualité à [montant] € pendant [nombre] mois.
Je reprendrai les paiements normaux à partir du [date]. Je joins à ce courrier [liste des justificatifs]. Si ma demande est acceptée, je vous remercie de me confirmer par écrit les nouvelles conditions et de m’adresser le nouveau tableau d’amortissement.
Je reste disponible pour un rendez-vous au [téléphone].
Veuillez agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Conseil : proposez un chiffre. « Une mensualité réduite à 90 € pendant 3 mois » obtient plus facilement une réponse qu’« un aménagement ». Pour fixer un montant tenable, faites d’abord le calcul avec le simulateur d’échéancier de paiement.
Modèle 2 : lettre pour faire rembourser des frais d’incidents bancaires
- Quand : des commissions d’intervention, rejets de prélèvement ou lettres d’information ont été prélevés pendant votre période difficile.
- Qui envoie : le titulaire du compte (les deux titulaires pour un compte joint).
- Effet : c’est une réclamation écrite : elle permet un geste commercial et ouvre, à défaut de réponse satisfaisante, l’accès au médiateur.
- À joindre : relevés surlignés, justificatif de la baisse de revenus, et si vous êtes concerné la preuve de votre situation de fragilité.
[Prénom Nom]
[Adresse]
[Nom de la banque]
Service réclamations
[Adresse]
[Ville], le [date]
Lettre recommandée avec accusé de réception
Objet : réclamation – remboursement de frais d’incidents – compte n° [numéro]
Madame, Monsieur,
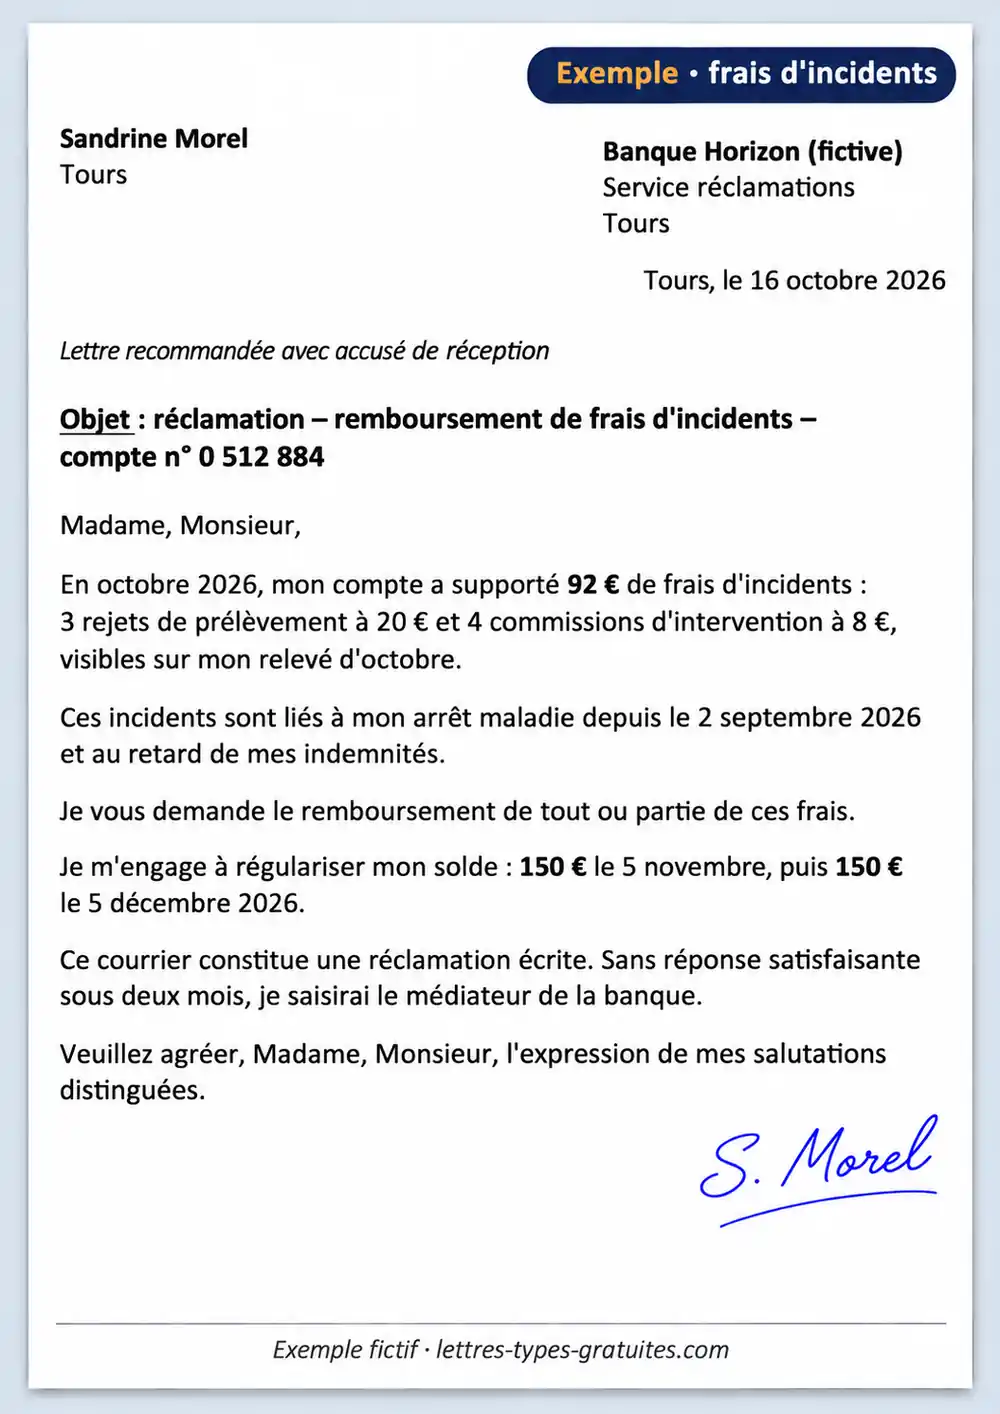
Entre le [date] et le [date], mon compte n° [numéro] a supporté des frais d’incidents d’un montant total de [montant] € : [commissions d’intervention, rejets de prélèvement, lettres d’information], visibles sur mes relevés de [mois].
Ces incidents sont liés à la baisse brutale de mes ressources depuis le [date], due à [cause]. Ces frais aggravent ma situation et retardent la remise à niveau de mon compte.
Je vous demande le remboursement de tout ou partie de ces frais.
[À garder si vous êtes concerné : Par ailleurs, [mon dossier de surendettement a été déclaré recevable le [date] / je suis inscrit(e) au fichier central des chèques depuis le [date]]. Je vous demande de vérifier que le plafond mensuel des frais d’incidents prévu pour les clients en situation de fragilité financière a bien été appliqué, de me rembourser l’excédent éventuel et de me présenter l’offre spécifique destinée à ces clients.]
Je m’engage à régulariser mon solde selon le calendrier suivant : [montant] € le [date], puis [montant] € le [date].
Ce courrier constitue une réclamation écrite. Sans réponse satisfaisante sous deux mois, je saisirai le médiateur de la banque.
Veuillez agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Conseil : additionnez les frais ligne par ligne avant d’écrire. Si une commission dépasse 8 € ou un rejet de prélèvement 20 €, ce n’est plus un geste commercial à demander mais un dépassement de plafond à contester : utilisez alors la lettre de contestation de frais bancaires abusifs.
Modèle 3 : mail court pour prévenir son conseiller bancaire
- Quand : dès que vous savez qu’un prélèvement ou une mensualité ne passera pas, avant l’incident.
- Qui envoie : le titulaire, par la messagerie sécurisée de l’espace client.
- Effet : obtenir un rendez-vous rapide ; ce message ne remplace pas une réclamation écrite.
- À joindre : rien d’obligatoire, un justificatif si vous l’avez déjà.
Objet : difficultés financières temporaires – demande de rendez-vous
Bonjour [Madame / Monsieur] [nom du conseiller],
Mes revenus baissent depuis le [date] ([cause]). Je risque de ne pas pouvoir honorer [ma mensualité de crédit / mes prélèvements] du [date].
Pouvez-vous me proposer un rendez-vous cette semaine pour étudier un report ou un aménagement ? Je suis joignable au [téléphone].
Merci,
[Prénom Nom] – compte n° [numéro]
Conseil : faites une capture d’écran du message envoyé, avec sa date. Si le rendez-vous n’aboutit pas, passez au modèle 1 ou 4 en recommandé.
Modèle 4 : lettre de demande de report d’échéance de crédit immobilier
- Quand : une baisse de revenus vous empêche de payer la mensualité de votre prêt immobilier.
- Qui envoie : tous les emprunteurs signataires du prêt.
- Effet : demander l’application de la clause de report ou de modulation de votre offre de prêt, ou à défaut un aménagement amiable.
- À joindre : justificatifs de revenus avant et après, notification de chômage ou d’arrêt de travail, référence de la clause.
[Prénom Nom]
[Prénom Nom du co-emprunteur]
[Adresse]
[Nom de la banque]
Service crédit immobilier
[Adresse]
[Ville], le [date]
Lettre recommandée avec accusé de réception
Objet : demande de report ou de modulation d’échéances – prêt immobilier n° [numéro]
Madame, Monsieur,
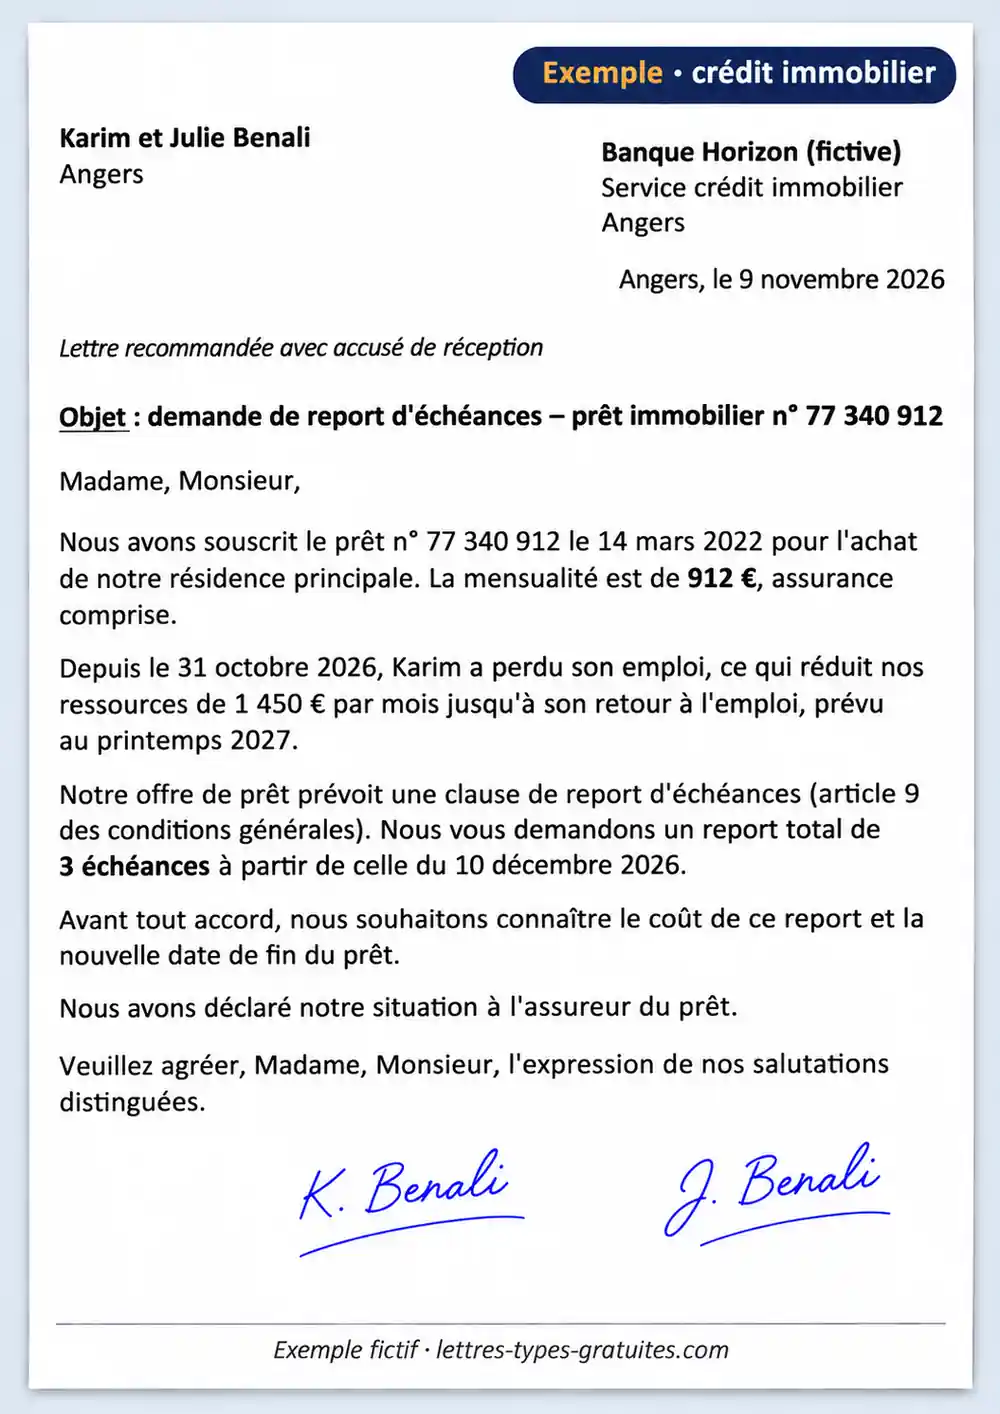
Nous avons souscrit auprès de votre établissement le prêt immobilier n° [numéro] le [date], pour l’achat de notre résidence principale. La mensualité actuelle est de [montant] €, assurance comprise.
Depuis le [date], [cause], ce qui réduit nos ressources de [montant] € par mois jusqu’au [date prévue].
Notre offre de prêt prévoit [une clause de report d’échéances / une clause de modulation, article [numéro] des conditions générales]. Nous vous demandons de l’appliquer ainsi : [report total / report partiel / baisse de la mensualité à [montant] €] pendant [nombre] mois, à partir de l’échéance du [date].
Si cette clause ne peut pas jouer, nous vous remercions d’étudier un aménagement amiable. Avant tout accord, nous souhaitons connaître le coût de cet aménagement et la nouvelle date de fin du prêt.
Nous avons également [déclaré / nous allons déclarer] notre situation à l’assureur du prêt, au titre de la garantie [perte d’emploi / incapacité de travail] si elle figure à notre contrat.
Nous joignons [liste des justificatifs]. Nous restons disponibles pour un rendez-vous au [téléphone].
Veuillez agréer, Madame, Monsieur, l’expression de nos salutations distinguées.
[Signatures]
Conseil : cherchez dans votre offre de prêt les mots « report », « modulation » ou « pause » avant d’écrire, et citez l’article. Une demande qui s’appuie sur votre propre contrat est plus difficile à écarter qu’une demande de faveur.
Modèle 5 : lettre de saisine du médiateur bancaire
- Quand : votre réclamation écrite est restée sans réponse pendant 2 mois, ou la réponse ne vous satisfait pas.
- Qui envoie : le client, sans avocat ; la démarche est gratuite.
- Effet : un tiers examine le litige et propose une solution ; il ne traite pas les refus de prêt.
- À joindre : copie de la réclamation et de sa preuve d’envoi, réponse de la banque, relevés concernés.
[Prénom Nom]
[Adresse]
[Téléphone] – [E-mail]
Monsieur le Médiateur / Madame la Médiatrice
[Nom et adresse du médiateur indiqués par votre banque]
[Ville], le [date]
Objet : demande de médiation – [nom de la banque], compte n° [numéro]
Madame, Monsieur,
Je suis client(e) de [nom de la banque], agence de [ville], titulaire du compte n° [numéro].
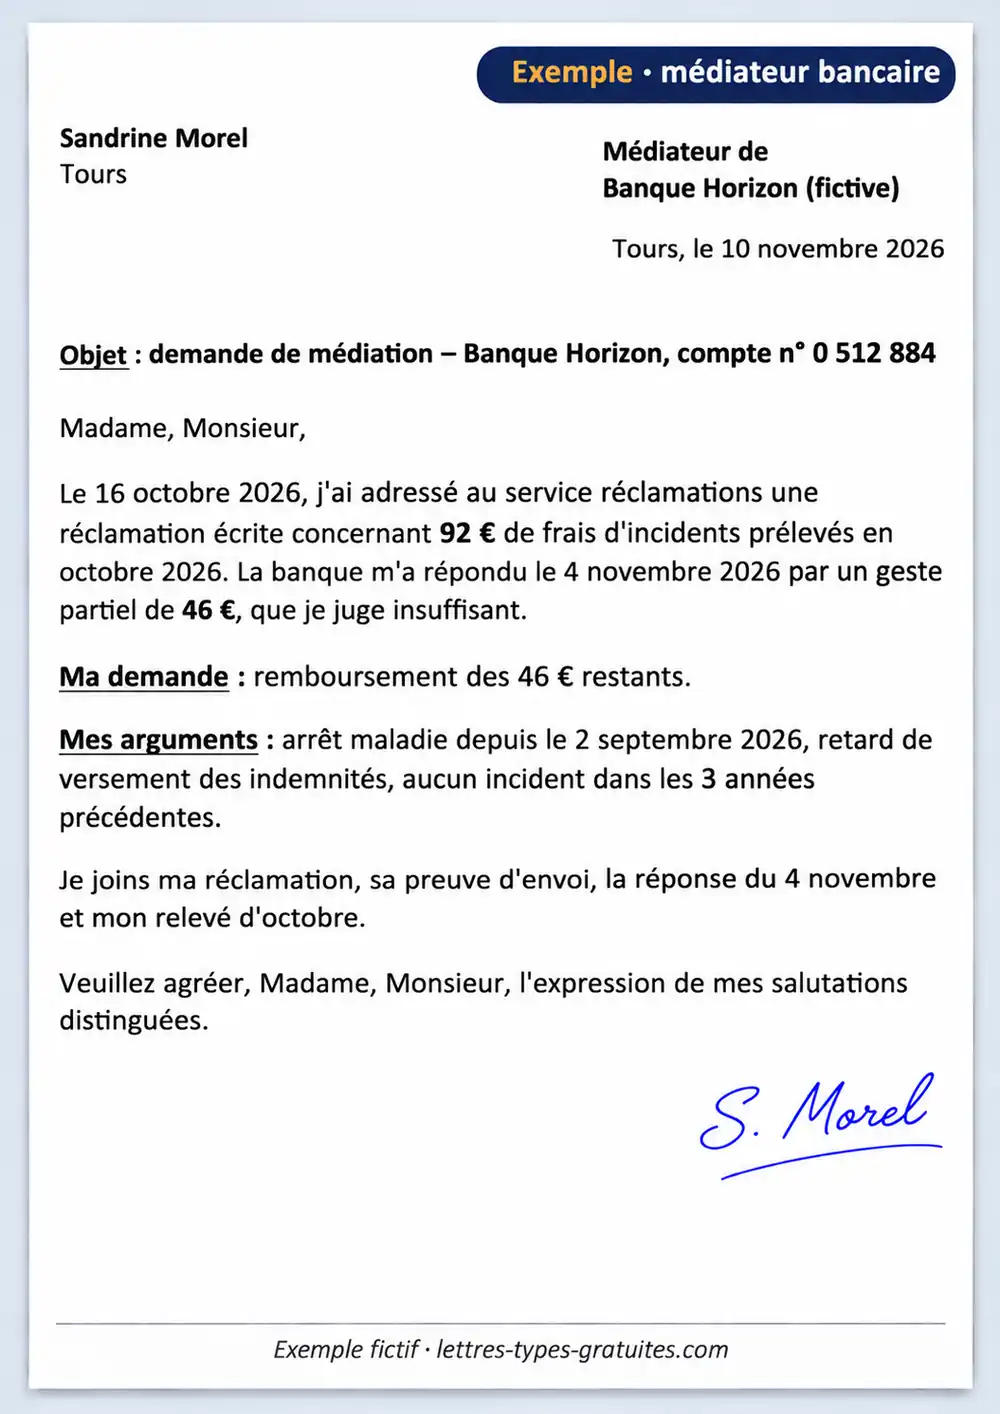
Le [date], j’ai adressé au service réclamations de ma banque une réclamation écrite concernant [les frais d’incidents prélevés entre le [date] et le [date], pour un total de [montant] € / autre objet]. [La banque m’a répondu le [date] par un refus / par un geste partiel de [montant] € que je juge insuffisant.] [Ou : je n’ai reçu aucune réponse, plus de deux mois après mon envoi.]
Ma demande : [remboursement de [montant] € de frais / application du plafond prévu pour les clients en situation de fragilité financière / autre demande précise].
Mes arguments : [ma situation au moment des incidents, avec les dates / mon inscription au fichier central des chèques ou ma procédure de surendettement / le dépassement d’un plafond de frais].
Je joins la copie de ma réclamation et de sa preuve d’envoi, la réponse de la banque, mes relevés de compte des mois concernés et [autres justificatifs].
Je vous remercie de bien vouloir examiner ce litige.
Veuillez agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Conseil : la plupart des médiateurs ont un formulaire en ligne ; collez-y le texte du modèle et ajoutez les pièces en PDF. Les coordonnées du médiateur compétent figurent sur le site de votre banque, dans votre convention de compte et en général au bas de la réponse du service réclamations.
Ce que la banque doit faire, et ce qu’elle peut refuser
Les réponses en ligne mélangent souvent les deux. Voici la règle, vérifiée le 12/11/2026 sur service-public.gouv.fr, economie.gouv.fr et le site de la Banque de France.
👉 Faites glisser pour voir le tableau complet
| Votre demande | La banque est-elle obligée ? | Ce que vous pouvez faire |
|---|---|---|
| Délai ou report de crédit | Non. L’organisme prêteur n’est pas obligé d’accepter. | Lire votre contrat (clause de report ou de modulation), puis demander un délai de grâce au juge. |
| Délai de grâce judiciaire | Décidé par le juge des contentieux de la protection, pas par la banque. | Requête au juge : jusqu’à 2 ans, sans majorations ni pénalités de retard. |
| Plafond des frais pour client fragile | Oui, automatique dès que vous êtes détecté fragile. | Vérifier vos relevés : 25 € par mois au maximum pour 9 frais d’incidents. |
| Offre spécifique clientèle fragile | Oui, la banque doit vous la proposer si vous êtes détecté fragile. | La demander : 3 € par mois au maximum, frais d’incidents limités à 20 € par mois et 200 € par an. |
| Commission d’intervention | Plafond légal pour tous. | 8 € par opération et 80 € par mois (4 € et 20 € avec l’offre spécifique). |
| Frais de rejet de prélèvement | Plafond légal pour tous. | 20 € au maximum, et jamais plus que le montant rejeté. |
| Remise de frais dans les plafonds | Non : c’est un geste commercial. | Le demander par écrit (modèle 2), avec la cause et un calendrier. |
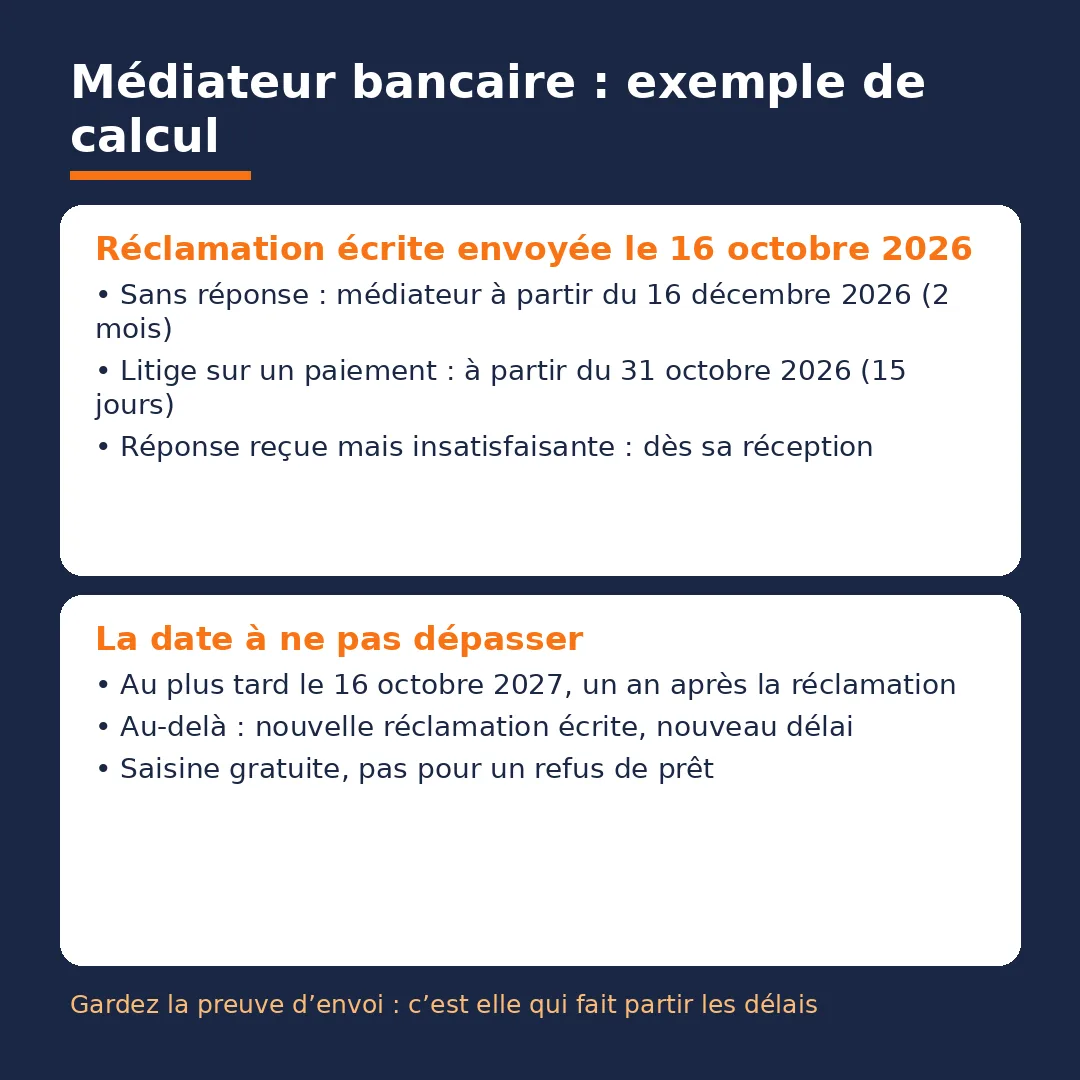
| Médiateur bancaire | Gratuit, ouvert après une réclamation écrite. | Le saisir après 2 mois sans réponse (15 jours pour un service de paiement), ou dès une réponse insatisfaisante, et dans l’année qui suit la réclamation. |
À savoir : le médiateur bancaire ne peut pas être saisi pour un refus de prêt. Pour un refus de crédit immobilier, voyez nos recours et lettres après un refus de prêt immobilier.
Client fragile : le plafond de 25 € s’applique sans rien demander
Beaucoup de réponses en ligne ne citent que l’offre à 20 € par mois. Il existe pourtant deux niveaux, et le premier ne demande aucune démarche de votre part.
Les critères qui font de vous un client fragile
Selon la Banque de France, vous êtes considéré comme fragile si au moins un de ces critères vous concerne :
- Surendettement : votre dossier a été déclaré recevable par la commission de surendettement. Vous restez fragile pendant toute votre inscription au FICP.
- Fichier central des chèques : vous y êtes inscrit depuis plus de 3 mois consécutifs, pour un chèque impayé ou un retrait de carte bancaire.
- Critère fixé par votre banque : des ressources inférieures au seuil qu’elle a choisi, avec des incidents répétés pendant 3 mois consécutifs ou au moins 5 incidents de paiement dans un même mois.
Chaque banque publie ses propres seuils pour le troisième critère. Si vous pensez y répondre, demandez-les à votre conseiller.
Ce que le plafond couvre
Le plafond de 25 € par mois porte sur 9 frais : opposition de la carte par la banque, lettre d’information préalable pour chèque sans provision, lettre d’information pour compte débiteur non autorisé, forfait par chèque rejeté, rejet de prélèvement, non-exécution de virement permanent, commissions d’intervention, frais liés à l’interdiction d’émettre des chèques et frais de déclaration d’un retrait de carte à la Banque de France. Les frais de saisie sur compte n’en font pas partie.
Durée : pendant toute la durée du fichage pour un critère réglementaire, pendant 3 mois pour le critère des 5 incidents dans le mois, et pendant toute la détention de l’offre spécifique (avec alors un plafond de 20 €).
Le plafond ne s’applique pas alors que vous remplissez un critère ? Contactez d’abord votre conseiller (modèle 2). Un Point conseil budget, une association ou un CCAS peut aussi signaler votre situation à la Cellule alerte inclusion de la Banque de France.
Plafonds des frais d’incidents : le tableau à garder
👉 Faites glisser pour voir le tableau complet
| Frais | Tous les clients | Client détecté fragile | Titulaire de l’offre spécifique |
|---|---|---|---|
| Commission d’intervention | 8 € par opération, 80 € par mois | Comprise dans le plafond global | 4 € par opération, 20 € par mois |
| Rejet de prélèvement | 20 € au maximum, pas plus que le montant rejeté | Compris dans le plafond global | Compris dans le plafond global |
| Plafond global des frais d’incidents | Aucun plafond global vérifié | 25 € par mois | 20 € par mois et 200 € par an |
| Prix de l’offre de services | Selon la banque | Selon la banque | 3 € par mois au maximum |
Sources : economie.gouv.fr (commissions et rejets), Banque de France (plafonds des clients fragiles). Pour les frais de chèque rejeté et le calcul détaillé d’un trop-perçu, voyez la page dédiée aux frais bancaires abusifs et à leur remboursement.
Report, modulation, délai de grâce : quelle différence ?
Le report d’échéances
Le report met vos mensualités en pause pendant quelques mois. Il dépend de votre contrat et de l’accord de la banque : l’organisme prêteur n’est pas obligé d’accepter. Le nombre de reports possibles, leur durée et le sort des intérêts sont fixés par votre offre de prêt, pas par une règle générale.
La modulation des mensualités
La modulation baisse la mensualité au lieu de l’arrêter. Vous continuez à rembourser, mais la durée du prêt s’allonge. Demandez toujours le nouveau tableau d’amortissement et le coût total avant d’accepter.
Le délai de grâce accordé par le juge
Si la banque refuse, vous pouvez demander au juge des contentieux de la protection de suspendre vos mensualités pendant 2 ans au maximum, sans majorations ni pénalités de retard, quel que soit le montant du crédit. Service-public cite comme causes le licenciement, l’arrêt de travail prolongé, le divorce ou le décès du conjoint, et plus largement des difficultés passagères.
La demande se fait par requête, avec vos justificatifs de ressources, de charges, de remboursements en cours et les motifs de vos difficultés. Les mensualités suspendues ne sont pas réclamées d’un coup à la fin : elles sont étalées sur la durée restante ou reportées à la fin du prêt. Bases légales citées par service-public : article L314-20 du Code de la consommation et article 1343-5 du Code civil.
Envoyer votre lettre et garder les preuves
- Recommandé avec accusé de réception pour les modèles 1, 2, 4 et 5 : service-public conseille un moyen qui atteste la date. La messagerie de l’espace client convient pour le modèle 3.
- Une copie de tout : lettre signée, preuve de dépôt, accusé de réception, captures des messages en ligne.
- Notez la date d’envoi de votre réclamation : c’est elle qui fait partir le délai de 2 mois avant le médiateur, et le délai d’un an pour le saisir.
- Exigez un écrit pour tout accord donné par téléphone ou en agence : nouvelles mensualités, date de reprise, remboursement de frais.
- Une banque qui ne répond pas peut être relancée avec une lettre de relance pour un courrier resté sans réponse, sans attendre la fin des 2 mois.
Les erreurs qui font échouer la demande
- Attendre le premier rejet : une fois l’incident déclenché, les frais tombent et votre marge de négociation se réduit.
- Ne rien demander de précis : « un geste » ou « une solution » laissent la banque choisir ; un montant et une durée obligent à une réponse.
- Téléphoner sans écrire ensuite : sans réclamation écrite datée, le médiateur n’étudiera pas votre dossier.
- Saisir le médiateur trop tôt ou trop tard : avant les 2 mois sans réponse ou plus d’un an après la réclamation, la demande est écartée.
- Confondre geste commercial et droit : dans les plafonds, une remise de frais est une faveur ; au-delà, c’est un trop-perçu à contester.
- Oublier le co-emprunteur : pour un prêt à deux noms, la demande doit venir des deux signataires.
- Accepter un aménagement sans chiffres : sans nouveau tableau d’amortissement, vous ne connaissez ni la date de fin ni le coût réel.
Cas concret : un arrêt maladie, un crédit auto et trois rejets
Exemple : Sandrine, aide-soignante (cas fictif), est en arrêt maladie depuis le mercredi 2 septembre 2026. Ses indemnités arrivent en retard et son crédit auto de 186 € est prélevé le 5 de chaque mois.
- Octobre 2026 : trois prélèvements sont rejetés (crédit, box, assurance). La banque facture 3 rejets à 20 € et 4 commissions d’intervention à 8 €, soit 92 €. Tous ces montants restent dans les plafonds : elle n’a pas de trop-perçu à contester.
- Mercredi 14 octobre : elle envoie le modèle 3 par la messagerie de sa banque et obtient un rendez-vous téléphonique.
- Vendredi 16 octobre : elle envoie en recommandé le modèle 1 (report de 2 mensualités, reprise le 5 janvier 2027 après sa reprise du travail le 1er décembre) et le modèle 2 (remboursement des 92 €).
- Mercredi 4 novembre : la banque accepte le report de novembre et décembre, mais ne rembourse que 46 € de frais.
- Calcul des dates : sans réponse, elle aurait pu saisir le médiateur à partir du mercredi 16 décembre 2026 (2 mois après l’envoi). La réponse du 4 novembre ne la satisfait pas : elle peut le saisir tout de suite, et au plus tard dans l’année qui suit sa réclamation, avant le samedi 16 octobre 2027.
- Mardi 10 novembre : elle saisit le médiateur en ligne avec le modèle 5, sa réclamation, la réponse de la banque et ses relevés.
Le report de deux mensualités était accordé avant la médiation : sa demande précise et datée a suffi. Le médiateur ne porte que sur les 46 € restants.
Cas particuliers
Vous avez plusieurs dettes et aucune issue à court terme
Si vos difficultés sont durables et touchent plusieurs créanciers, une lettre à la banque ne suffira pas. Le dossier de surendettement est gratuit et, une fois déclaré recevable, vous rend client fragile. Voyez la lettre de recours au surendettement à la Banque de France.
Vous devez de l’argent à d’autres créanciers
Pour un loyer, une facture ou une dette auprès d’un particulier, utilisez la lettre de demande d’échéancier à un créancier. Pour une facture d’énergie, il existe aussi un modèle pour échelonner une facture.
Votre compte a été saisi
Une partie de votre solde reste insaisissable. Pour la récupérer ou contester la saisie, voyez la lettre de contestation d’une saisie bancaire.
Vous êtes interdit de chéquier
Une inscription au fichier central des chèques depuis plus de 3 mois fait de vous un client fragile. Pour en sortir, voyez comment lever une interdiction bancaire après un chèque sans provision.
Vous voulez faire baisser votre mensualité de prêt immobilier
L’assurance emprunteur pèse sur chaque mensualité. Changer d’assureur peut la réduire sans toucher au prêt : voir nos lettres pour résilier son assurance emprunteur.
Le problème vient d’un organisme public
Un trop-perçu CAF ou un retard de versement est souvent à l’origine de l’incident bancaire. Pour écrire à l’administration plutôt qu’à la banque, utilisez la lettre de situation financière difficile adressée à une administration.
Se faire aider gratuitement
Les Points conseil budget sont un service gratuit, confidentiel et labellisé par l’État. Ils aident à faire le point sur vos ressources, vos charges et vos dettes, et certains interviennent auprès des créanciers. Vous les trouvez sur mesquestionsdargent.fr ou dans l’annuaire de service-public.gouv.fr.
Le CCAS de votre commune et le service social de votre département peuvent aussi vous recevoir. Venez avec vos trois derniers relevés et les courriers de la banque : c’est ce qui permet d’agir vite.
FAQ — lettre à la banque en cas de difficultés financières
Comment écrire une lettre à sa banque ?
Indiquez vos coordonnées, le numéro de compte ou de contrat, la cause et la date de vos difficultés, puis une demande chiffrée : nombre de mensualités à suspendre, nouvelle mensualité ou montant de frais à rembourser. Joignez vos justificatifs et envoyez en recommandé.
Comment expliquer une situation financière difficile à sa banque ?
Restez factuel : la date du changement, vos revenus avant et après, la durée prévue des difficultés. Une explication courte avec deux chiffres et une date de reprise vaut mieux qu’un long récit.
La banque peut-elle refuser un report d’échéance ?
Oui. Le prêteur n’est pas obligé d’accepter, sauf ce que prévoit votre contrat. En cas de refus, vous pouvez demander au juge des contentieux de la protection un délai de grâce de 2 ans au maximum.
Combien de fois est-il possible de reporter une mensualité de crédit ?
Aucune règle générale ne fixe ce nombre : c’est votre offre de prêt qui le prévoit, quand elle contient une clause de report. Lisez-la ou demandez-le par écrit à votre banque.
Quel est le délai de grâce pour un crédit immobilier ?
Le juge peut suspendre les mensualités pendant 2 ans au maximum, sans majorations ni pénalités de retard. Les sommes suspendues sont ensuite étalées sur la durée restante ou reportées à la fin du prêt.
Comment se faire enlever les frais bancaires ?
Envoyez une réclamation écrite avec le détail des frais, leur cause et un calendrier de régularisation (modèle 2). Si un frais dépasse un plafond légal, il doit être remboursé ; sinon, c’est un geste commercial que la banque peut refuser.
Quel est le montant maximum des frais bancaires ?
Une commission d’intervention est limitée à 8 € par opération et 80 € par mois, un rejet de prélèvement à 20 €. Pour un client détecté fragile, l’ensemble des frais d’incidents est limité à 25 € par mois, et à 20 € par mois avec l’offre spécifique.
Comment puis-je me plaindre de ma banque ?
Écrivez d’abord au service réclamations et gardez la preuve d’envoi. Sans réponse sous 2 mois, ou si la réponse ne vous convient pas, saisissez gratuitement le médiateur de votre banque, dans l’année qui suit votre réclamation.
Pour aller plus loin
- Lettre de réclamation à la banque pour un autre litige (erreur, virement, carte).
- Simulateur d’échéancier de paiement pour calculer une mensualité tenable.
- Demande d’échéancier à un créancier pour vos autres dettes.
- Lettre pour arrêter un prélèvement automatique si un abonnement ne peut plus être payé.
- Surendettement : lettres pour la Banque de France.
Article rédigé par Hamoudi Aïfa. Règles vérifiées le 12/11/2026 sur service-public.gouv.fr (fiches F20523 et F1670), economie.gouv.fr et banque-france.fr. Ces modèles ne remplacent pas un conseil juridique personnalisé.
À lire aussi : surendettement : que faire quand on ne peut plus payer.
🔗 Voir aussi sur la banque :
- Fichage FICP : combien de temps il dure et comment en sortir plus tôt
- Compte bancaire : la lettre et le mail pour le clôturer sans frais ni justification
- Carte bancaire piratée : la lettre et le mail pour obtenir votre remboursement
- Interdiction bancaire après un chèque sans provision : la lettre et le mail pour la lever
