Lettre d’arrêt de prélèvement automatique : à qui écrire et dans quel délai

Mis à jour le
En bref — 3 novembre 2026
Lettre d’arrêt de prélèvement automatique : choisissez votre cas et copiez la lettre :
- ✓ Révoquer le mandat auprès du créancier
- ✓ Demander à la banque de bloquer les prélèvements
- ✓ Contrat résilié mais prélèvements qui continuent
- ✓ Arrêter le prélèvement sans résilier le contrat
- ✓ Les trois délais à ne pas rater
Faut-il écrire au créancier ou à la banque ? Aux deux : la révocation du mandat s’adresse au créancier, et votre banque doit en être avertie par écrit pour bloquer les prélèvements à venir (service-public.gouv.fr, vérifié le 09/09/2026).
Originaux gratuits, à copier ou à télécharger en Word et PDF, sans inscription.
Afficher le sommaire
Une lettre d’arrêt de prélèvement automatique sert à couper un paiement récurrent qui part de votre compte, que le contrat soit terminé ou non. Encore faut-il écrire au bon destinataire : le créancier et la banque ne jouent pas le même rôle, et les délais ne sont pas les mêmes.
Hamoudi Aïfa, référent insertion. J’ai construit ces quatre modèles à partir des règles publiées par service-public.gouv.fr, la Banque de France et le code monétaire et financier, vérifiées le 3 novembre 2026.
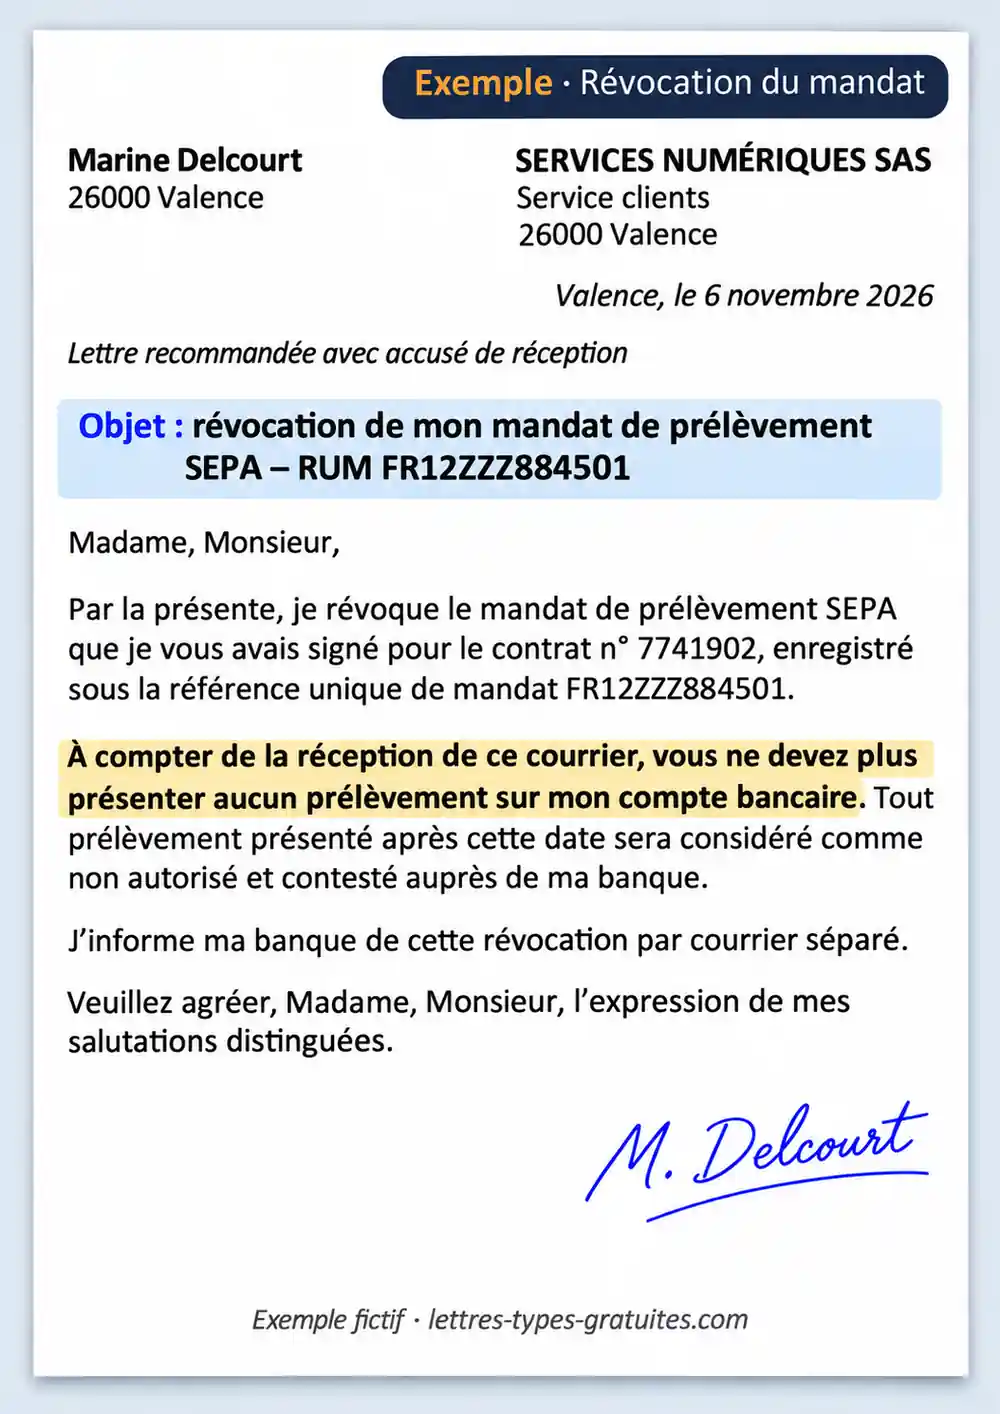
Modèle 1 : révoquer le mandat de prélèvement SEPA auprès du créancier
- Quand : dès que vous ne voulez plus qu’un organisme prélève votre compte, contrat terminé ou non.
- Qui envoie : le titulaire du compte prélevé, au service clients du créancier.
- Effet : le mandat est révoqué ; tout prélèvement présenté ensuite devient un prélèvement non autorisé.
- À joindre : rien d’obligatoire, mais recopiez la RUM figurant sur votre relevé bancaire.
[Prénom NOM]
[Adresse]
[Code postal Ville]
[Téléphone] – [Adresse e-mail]
[Nom du créancier]
[Service clients]
[Adresse]
[Code postal Ville]
Lettre recommandée avec accusé de réception
[Ville], le [date]
Objet : révocation de mon mandat de prélèvement SEPA – RUM [référence du mandat]
Références : contrat n° [numéro] – client n° [numéro]
Madame, Monsieur,
Par la présente, je révoque le mandat de prélèvement SEPA que je vous avais signé pour le contrat cité en référence, enregistré sous la référence unique de mandat [RUM].
À compter de la réception de ce courrier, vous ne devez plus présenter aucun prélèvement sur mon compte bancaire [IBAN]. Tout prélèvement présenté après cette date sera considéré comme non autorisé et contesté auprès de ma banque.
J’informe ma banque de cette révocation par courrier séparé.
Les sommes dont je resterais redevable au titre de ce contrat vous seront réglées par [virement / carte bancaire / chèque], dès réception de votre décompte.
Je vous remercie de me confirmer par écrit la prise en compte de cette révocation.
Veuillez agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
[Prénom NOM]
Conseil : la RUM est la suite de chiffres et de lettres qui apparaît à côté du nom du créancier sur votre relevé de compte. Si vous ne la trouvez pas, indiquez le nom exact du créancier et le montant habituel : cela suffit à identifier le mandat.
Modèle 2 : demander à votre banque de bloquer les prélèvements
- Quand : en même temps que le courrier au créancier, ou seul si une échéance approche.
- Qui envoie : le titulaire du compte, à son agence ou via la messagerie sécurisée de l’espace client.
- Effet : la banque enregistre la révocation et n’exécute plus les prélèvements de ce créancier.
- À joindre : une copie du courrier envoyé au créancier, si vous l’avez déjà posté.
[Prénom NOM]
[Adresse]
[Code postal Ville]
Compte n° [numéro de compte]
[Nom de la banque]
[Agence de Ville]
[Adresse]
[Code postal Ville]
[Ville], le [date]
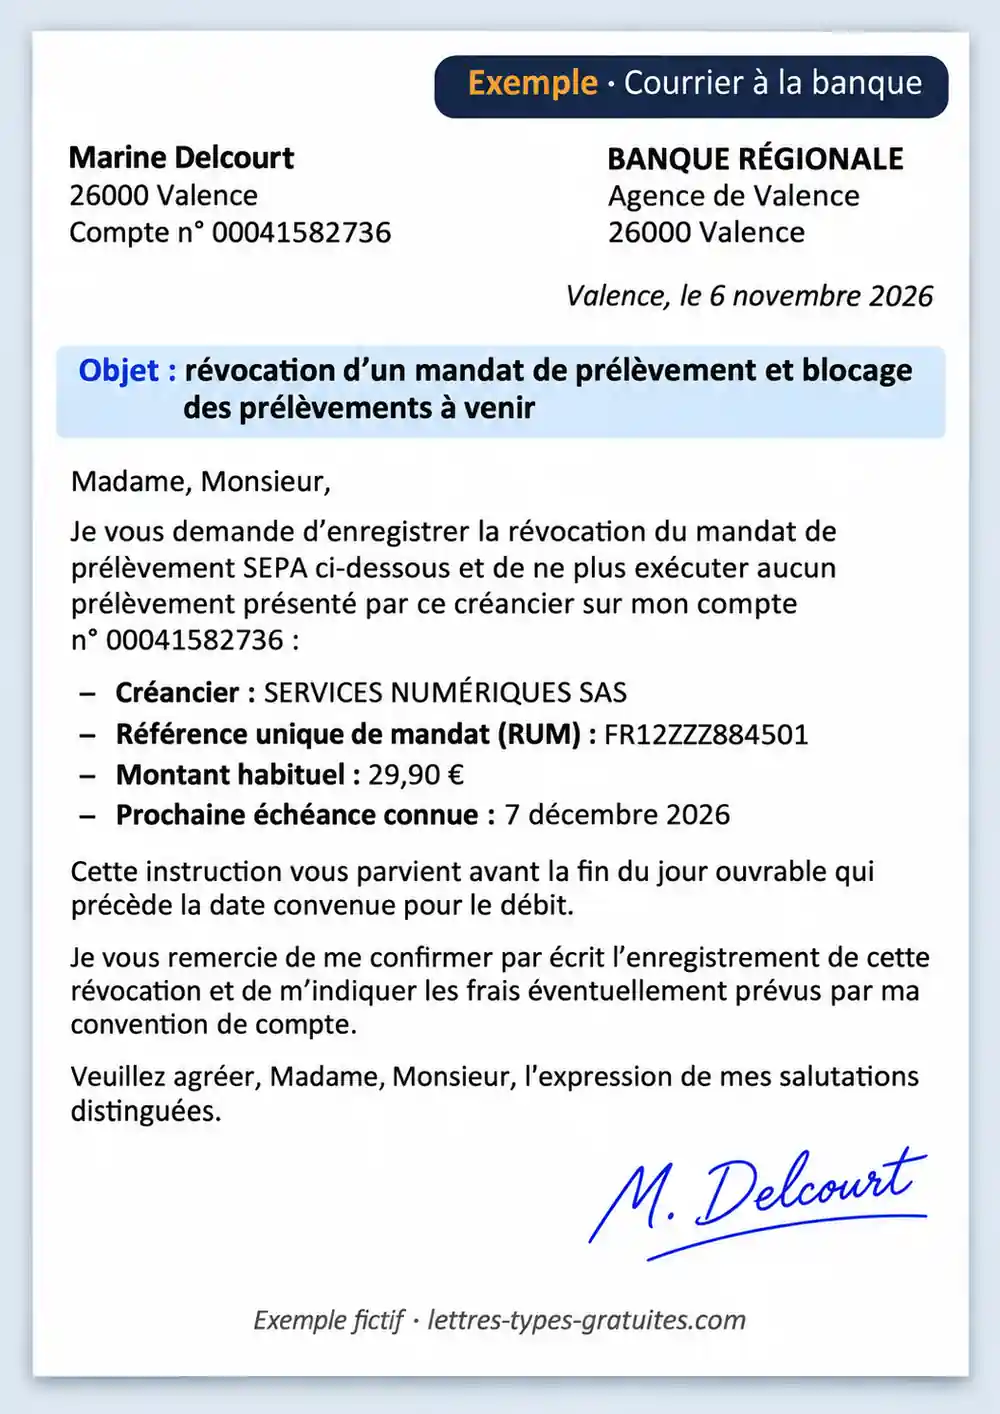
Objet : révocation d’un mandat de prélèvement et blocage des prélèvements à venir
Madame, Monsieur,
Je vous demande d’enregistrer la révocation du mandat de prélèvement SEPA ci-dessous et de ne plus exécuter aucun prélèvement présenté par ce créancier sur mon compte n° [numéro de compte] :
– Créancier : [nom du créancier]
– Référence unique de mandat (RUM) : [référence]
– Identifiant créancier SEPA (ICS) : [référence, si elle figure sur le relevé]
– Montant habituel : [montant] €
– Prochaine échéance connue : [date]
Cette instruction vous parvient avant la fin du jour ouvrable qui précède la date convenue pour le débit.
J’ai parallèlement demandé au créancier la révocation de ce mandat par lettre recommandée du [date].
Je vous remercie de me confirmer par écrit l’enregistrement de cette révocation et de m’indiquer les frais éventuellement prévus par ma convention de compte.
Veuillez agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
[Prénom NOM]
Conseil : si l’échéance tombe dans moins de deux jours, doublez l’envoi d’un passage en agence ou d’un message dans votre espace client. L’écrit sert de preuve, mais c’est la rapidité qui bloque le débit.
Modèle 3 : contrat résilié, mais les prélèvements continuent
- Quand : votre résiliation est acquise et un ou plusieurs prélèvements sont quand même partis.
- Qui envoie : l’ancien client, au service clients du créancier, en recommandé.
- Effet : arrêt des prélèvements et demande de remboursement des sommes déjà débitées.
- À joindre : la copie de la résiliation, son accusé de réception et le relevé où figurent les débits.
[Prénom NOM]
[Adresse]
[Code postal Ville]
[Nom du créancier]
[Service clients]
[Adresse]
[Code postal Ville]
Lettre recommandée avec accusé de réception
[Ville], le [date]
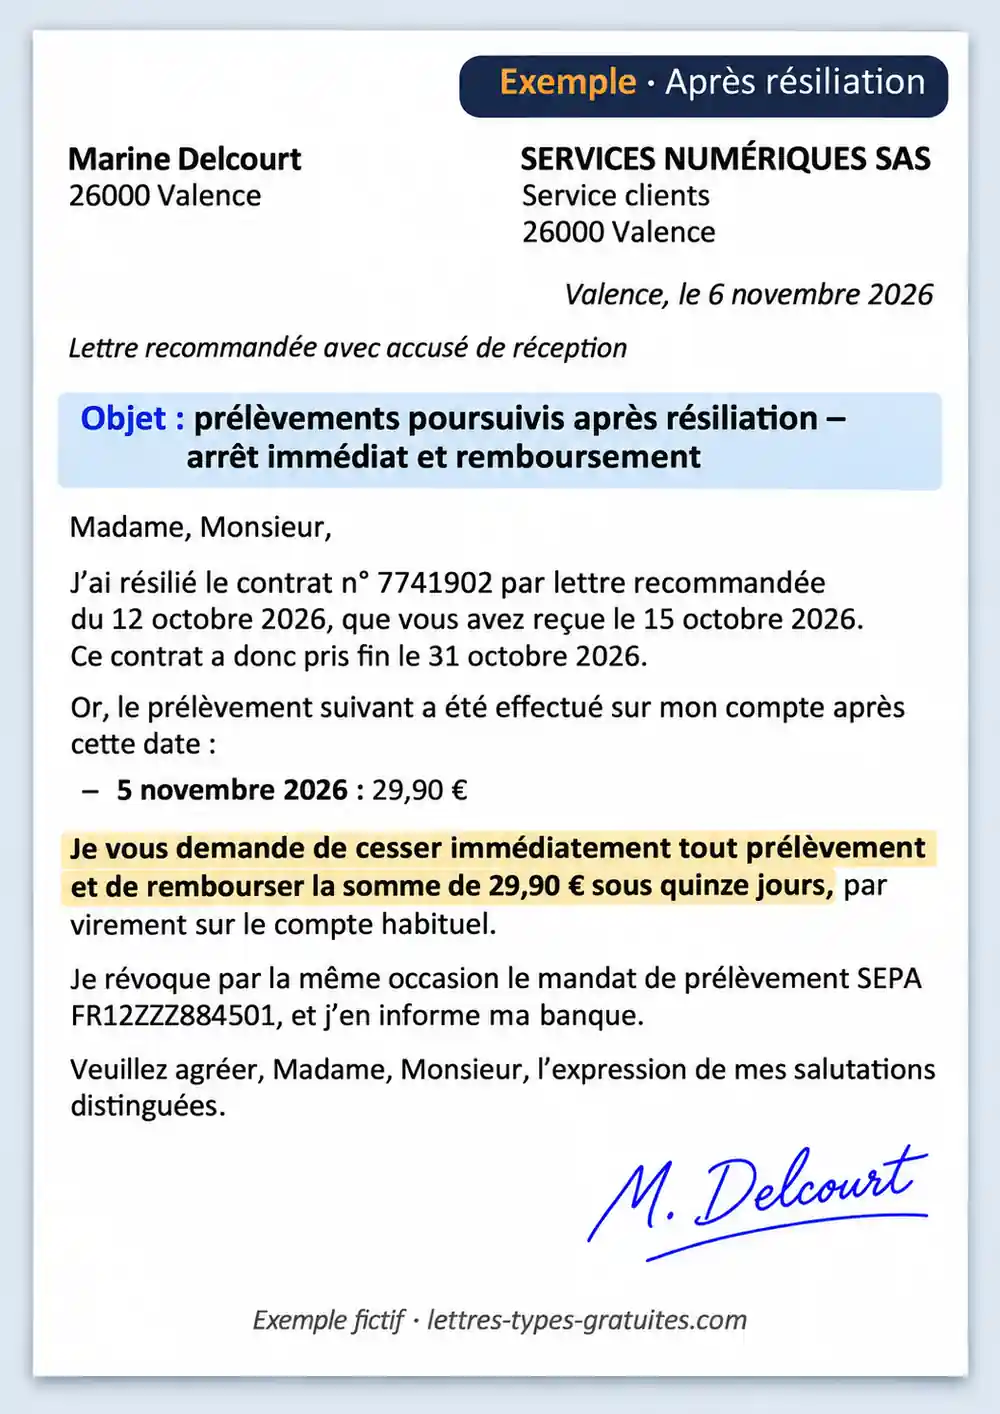
Objet : prélèvements poursuivis après résiliation – arrêt immédiat et remboursement
Références : contrat n° [numéro] – client n° [numéro]
Madame, Monsieur,
J’ai résilié le contrat cité en référence par lettre recommandée du [date], que vous avez reçue le [date figurant sur l’accusé de réception]. Ce contrat a donc pris fin le [date de fin].
Or, les prélèvements suivants ont été effectués sur mon compte après cette date :
– [date] : [montant] €
– [date] : [montant] €
Je vous demande de cesser immédiatement tout prélèvement et de rembourser la somme de [total] € sous quinze jours, par virement sur le compte habituel.
Je révoque par la même occasion le mandat de prélèvement SEPA [RUM], et j’en informe ma banque. Tout nouveau prélèvement sera contesté auprès d’elle comme opération non autorisée.
À défaut de réponse de votre part dans ce délai, je saisirai le médiateur compétent.
Veuillez agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
[Prénom NOM]
Conseil : citez les dates et les montants exacts, ligne par ligne. Un service clients traite beaucoup plus vite une demande chiffrée qu’une réclamation générale.
Modèle 4 : arrêter le prélèvement sans résilier le contrat
- Quand : vous gardez le contrat mais vous ne voulez plus être prélevé automatiquement.
- Qui envoie : le client, au service clients, en courrier simple ou recommandé.
- Effet : le mandat est révoqué et les échéances suivantes sont payées autrement.
- À joindre : rien, mais annoncez le mode de paiement que vous choisissez à la place.
[Prénom NOM]
[Adresse]
[Code postal Ville]
[Nom du créancier]
[Service clients]
[Adresse]
[Code postal Ville]
[Ville], le [date]
Objet : fin du prélèvement automatique et changement de mode de paiement
Références : contrat n° [numéro] – client n° [numéro]
Madame, Monsieur,
Je souhaite conserver le contrat cité en référence, mais je ne souhaite plus régler mes échéances par prélèvement automatique.
Je révoque en conséquence le mandat de prélèvement SEPA [RUM] à compter du [date]. Aucun prélèvement ne doit plus être présenté sur mon compte [IBAN] après cette date.
Je réglerai désormais mes échéances par [virement / carte bancaire / chèque], à réception de chaque avis d’échéance que je vous remercie de m’adresser.
Merci de me confirmer ce changement par écrit et de m’indiquer, le cas échéant, les conséquences sur mon contrat.
Veuillez agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
[Prénom NOM]
Conseil : certains contrats appliquent une réduction tarifaire liée au prélèvement automatique, ou des frais de dossier pour un autre mode de paiement. Demandez la confirmation écrite avant de changer.
À qui faut-il écrire : au créancier, à la banque, ou aux deux ?
C’est la question qui revient le plus souvent, et les réponses trouvées en ligne se contredisent. La règle officielle est claire : la révocation du mandat s’adresse au créancier, et la banque doit aussi en être avertie par écrit.
Service-public.gouv.fr formule les deux obligations l’une après l’autre : « Vous devez adresser une demande de révocation écrite à votre créancier », puis « Vous devez aussi avertir votre banque par écrit ». Écrire à un seul des deux laisse la porte ouverte à un nouveau prélèvement.
Le partage des rôles est simple à retenir. Le créancier détient le mandat que vous avez signé : lui seul peut cesser de présenter des prélèvements. La banque, elle, exécute ou refuse les prélèvements présentés sur votre compte : c’est elle qui peut bloquer une échéance précise.
Attention : arrêter les prélèvements ne met pas fin à votre contrat. Vous restez tenu par les conditions de résiliation prévues au contrat, et les sommes encore dues doivent être réglées par un autre moyen.
Révocation, opposition, contestation : trois gestes différents
Ces trois mots sont souvent employés l’un pour l’autre, y compris par des sites spécialisés. Ils ne produisent pourtant pas le même effet, et c’est la première cause d’échec des démarches.
👉 Faites glisser pour voir le tableau complet
| Geste | Destinataire | Portée | Quand l’utiliser | Modèle |
|---|---|---|---|---|
| Révocation du mandat | Le créancier, avec information de la banque | Définitive : plus aucun prélèvement de ce créancier | Vous ne voulez plus être prélevé du tout | Modèle 1 |
| Opposition (blocage) | La banque | Ponctuelle : une échéance précise, ou une série | Une échéance arrive et vous voulez l’arrêter tout de suite | Modèle 2 |
| Contestation | La banque | Rétroactive : remboursement d’un débit déjà passé | Le prélèvement est déjà sur votre relevé | Prélèvement non autorisé |
| Résiliation | Le créancier | Met fin au contrat lui-même | Vous voulez quitter le service, pas seulement le paiement | Courriers de résiliation |
Dans la plupart des situations, deux gestes se combinent : la résiliation du contrat et la révocation du mandat. Le premier met fin au service, le second coupe le robinet du paiement.
Les trois délais à ne pas rater
Trois délais encadrent l’arrêt d’un prélèvement. Ils viennent du code monétaire et financier et sont repris par service-public.gouv.fr.
Pour bloquer une échéance à venir, vos instructions doivent parvenir à la banque au plus tard à la fin du jour ouvrable qui précède le jour convenu pour le débit. C’est la formulation de l’article L133-8 du code monétaire et financier, reprise mot pour mot par service-public.
Pour obtenir le remboursement d’un prélèvement autorisé déjà débité, vous disposez de 8 semaines après la date du débit, sans avoir à vous justifier. La banque doit vous rembourser dans les 10 jours ouvrables suivant la réception de la demande.
Pour un prélèvement non autorisé, le délai est de 13 mois après la date du débit. Il est réduit à 70 jours si la banque du bénéficiaire est située hors de l’Union européenne ou de l’Espace économique européen.
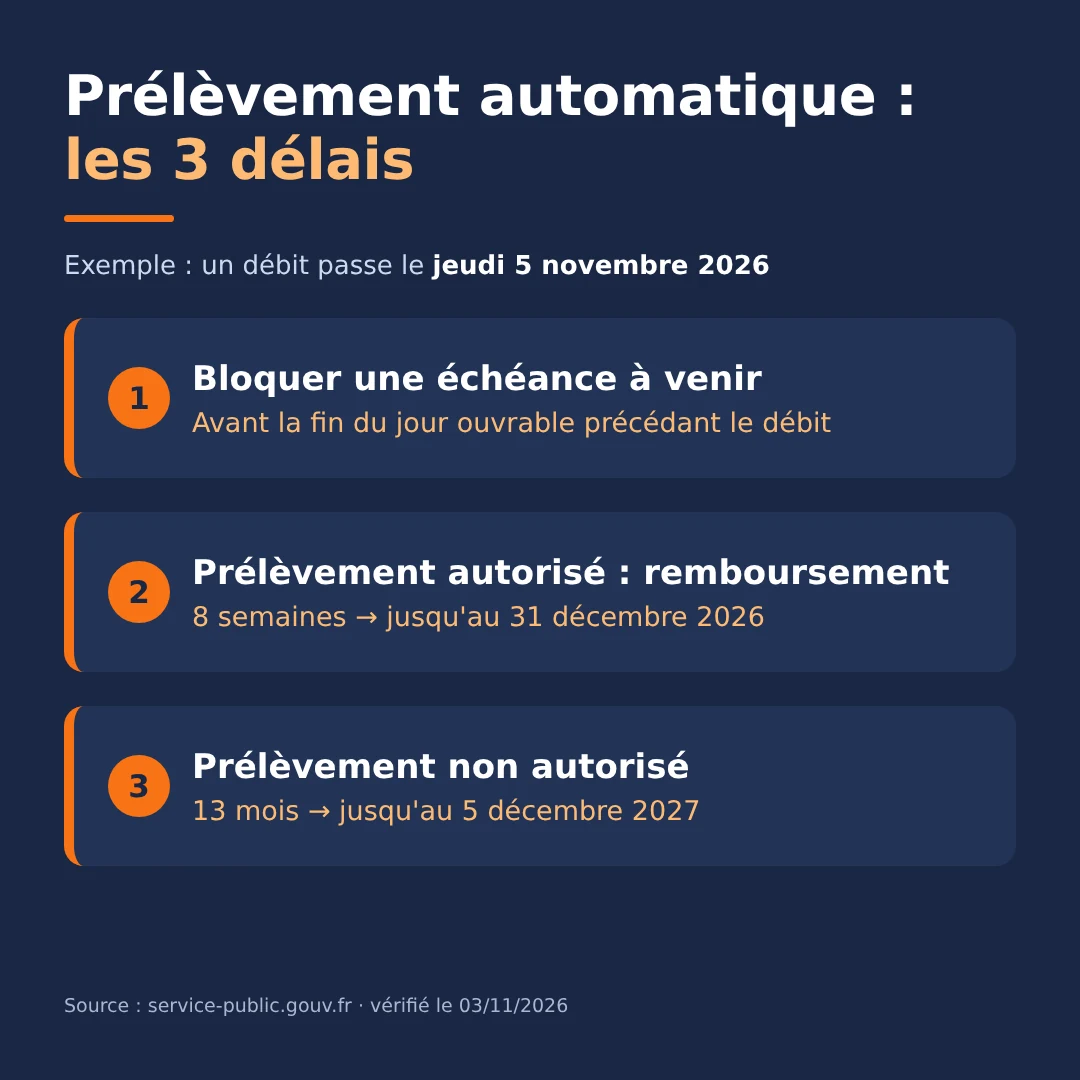
Exemple : un prélèvement est débité le jeudi 5 novembre 2026. Pour en demander le remboursement comme prélèvement autorisé, vous avez jusqu’au 31 décembre 2026. S’il s’agissait d’un prélèvement que vous n’avez jamais autorisé, vous auriez jusqu’au 5 décembre 2027.
Un point mérite d’être précisé, parce qu’il crée beaucoup de confusion. La notion de « jour ouvrable » dépend des jours d’ouverture de votre banque. Si l’échéance tombe un lundi, votre instruction doit donc partir au plus tard le vendredi précédent dans la pratique. Ne jouez pas la montre : envoyez dès que la décision est prise.
Un repère utile pour anticiper : le créancier doit vous notifier chaque prélèvement au moins 14 jours calendaires avant le paiement, sauf accord différent entre vous, en indiquant au minimum la date et le montant. Cette notification prend le plus souvent la forme de l’avis d’échéance ou de la facture, et c’est elle qui vous laisse le temps d’agir.
Autre règle peu connue, rappelée par la Banque de France : un mandat resté sans aucun prélèvement pendant 36 mois après la dernière échéance devient caduc. Le créancier doit alors vous faire signer un nouveau mandat avant de prélever de nouveau votre compte.
Comment envoyer la lettre et quelles preuves garder
Le recommandé avec accusé de réception reste la meilleure option pour le courrier au créancier. Il date votre demande, et c’est cette date qui compte si un prélèvement passe ensuite.
Pour la banque, la messagerie sécurisée de l’espace client fait la même preuve, à condition de conserver une copie du message et de l’horodatage. Service-public précise d’ailleurs que, dans la majorité des banques, les démarches en ligne via l’espace client sont gratuites.
Gardez trois documents dans un même dossier : la copie de la lettre envoyée, l’accusé de réception ou la capture de l’envoi en ligne, et le relevé bancaire qui montre les prélèvements concernés. Ces trois pièces suffisent dans presque tous les litiges.
Une question revient souvent sur les frais. Les banques peuvent facturer les opérations d’opposition, de révocation de mandat ou de rejet, et le contrat peut prévoir des frais de révocation. Les tarifs sont à vérifier dans votre convention de compte : certaines banques ne facturent rien, d’autres appliquent une ligne tarifaire. C’est pourquoi le modèle 2 demande explicitement ces frais par écrit.
Les erreurs à éviter
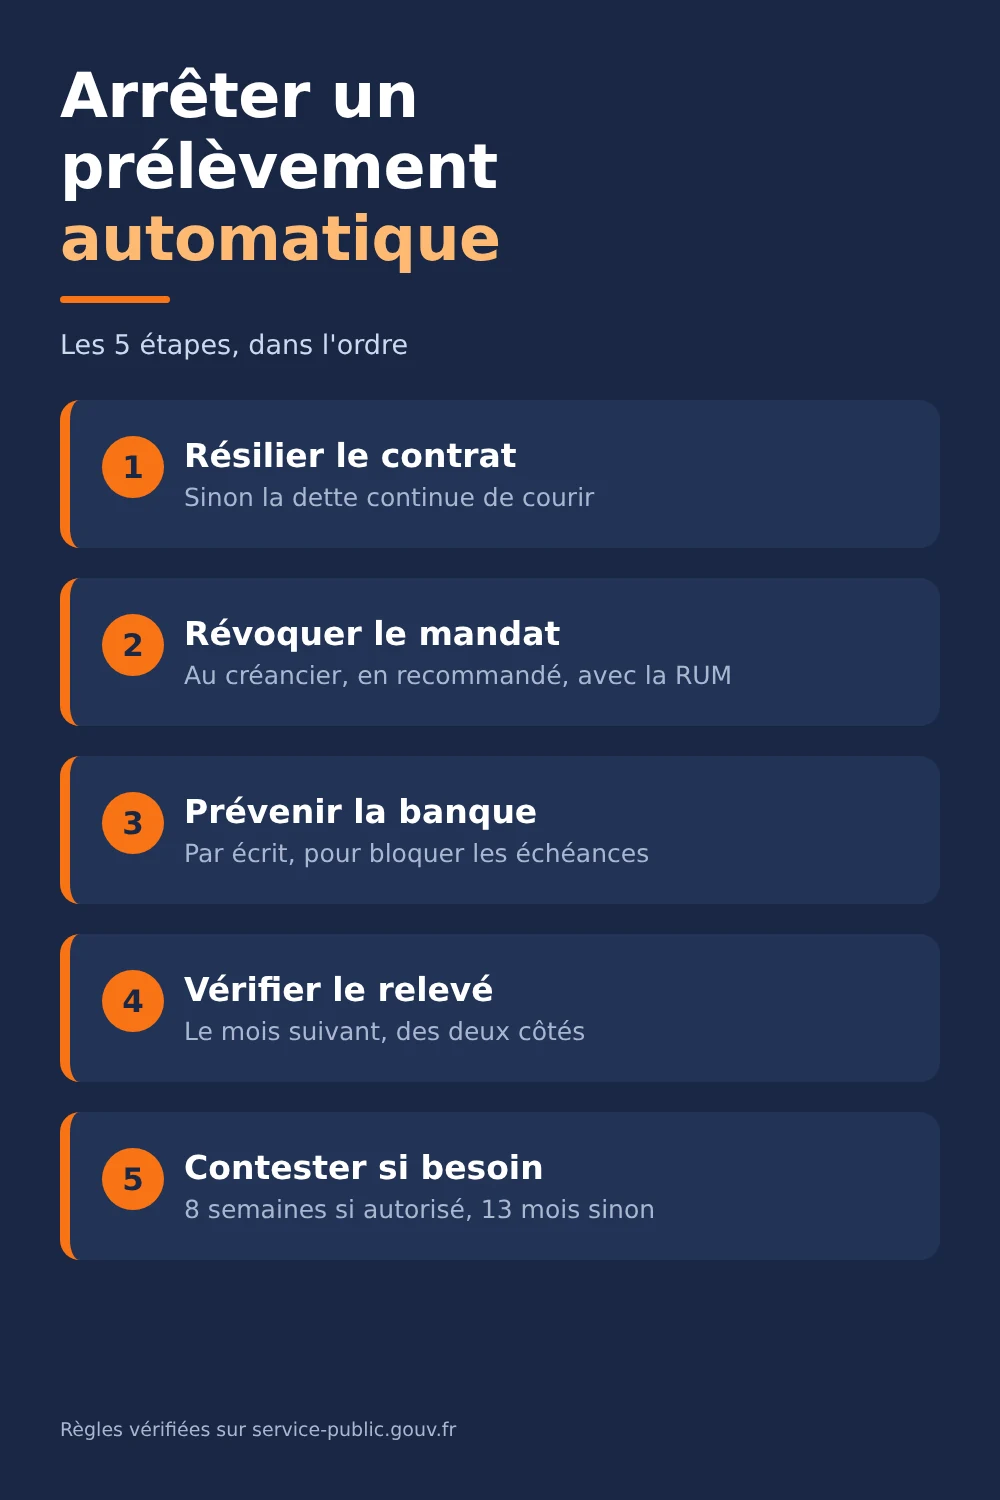
- Croire que l’arrêt du prélèvement résilie le contrat. Les factures continuent de courir, et la dette s’accumule pendant que vous pensez le dossier clos.
- N’écrire qu’à la banque. Le créancier continue de présenter ses prélèvements, et chaque rejet peut entraîner des frais.
- N’écrire qu’au créancier. Un prélèvement déjà en cours de traitement peut encore passer si la banque n’a rien enregistré.
- Attendre la veille de l’échéance. Le délai légal s’arrête à la fin du jour ouvrable précédant le débit, week-ends et jours fériés compris dans le calcul.
- Oublier de proposer un autre mode de paiement. Si vous devez encore de l’argent, le créancier peut considérer que vous refusez de payer.
- Ne pas vérifier le relevé le mois suivant. C’est le seul moyen de constater que la révocation a bien été enregistrée des deux côtés.
- Jeter l’accusé de réception. Sans lui, impossible de prouver la date de votre demande en cas de contestation.
Cas concret : des prélèvements qui continuent après la résiliation
L’exemple ci-dessous est fictif, mais les dates sont calculées selon les règles officielles citées plus haut.
Marine a résilié son abonnement à une plateforme de services le 12 octobre 2026, par lettre recommandée. L’accusé de réception est revenu daté du 15 octobre 2026, et le contrat prend fin au terme du mois en cours.
Le jeudi 5 novembre 2026, un prélèvement de 29,90 € part quand même de son compte. Marine agit en trois temps.
Étape 1, le 6 novembre. Elle envoie au créancier le modèle 3, en recommandé : elle rappelle la résiliation, liste le débit du 5 novembre et demande le remboursement sous quinze jours.
Étape 2, le même jour. Elle envoie le modèle 2 à sa banque via la messagerie sécurisée. La prochaine échéance est annoncée pour le lundi 7 décembre 2026 : son instruction doit être enregistrée au plus tard à la fin du vendredi 4 décembre 2026, dernier jour ouvrable précédent. En envoyant un mois à l’avance, elle ne prend aucun risque.
Étape 3, la sécurité. Le prélèvement du 5 novembre reposait sur un mandat qu’elle avait signé : il est donc « autorisé » au sens bancaire. Marine a jusqu’au 31 décembre 2026, soit 8 semaines après le débit, pour en demander le remboursement à sa banque sans justification. Elle note cette date dans son agenda.
Résultat : le créancier rembourse les 29,90 € le 20 novembre, et aucun prélèvement ne se présente en décembre. Si le remboursement n’était pas venu, Marine aurait utilisé son droit au remboursement bancaire avant le 31 décembre.
Cas particuliers
Abonnement téléphonique ou internet
Les opérateurs conditionnent souvent le tarif au prélèvement automatique. Commencez par la résiliation de la ligne, puis révoquez le mandat : l’ordre inverse génère des rejets et des frais. Notre lettre de résiliation d’abonnement mobile traite la première étape.
Assurance, mutuelle, assurance vie
Un contrat d’assurance ne s’arrête pas parce que le prélèvement s’arrête : la garantie peut rester due, et l’assureur peut réclamer la cotisation. Résiliez d’abord selon les règles du contrat, avec nos modèles de courriers de résiliation, puis révoquez le mandat.
Loyer, syndic, association
Pour un loyer ou une cotisation, la dette reste entière après la révocation. Prévenez le bailleur ou le trésorier du mode de paiement que vous adoptez, avec le modèle 4, pour éviter une relance ou une mise en demeure.
Changement de banque ou de RIB
Si vous changez d’établissement, ce n’est pas une révocation qu’il faut faire mais une mise à jour. Le mandat de mobilité bancaire transfère les prélèvements automatiquement, et notre lettre de changement de RIB liste les organismes à prévenir.
Prélèvement que vous ne reconnaissez pas
Si un organisme inconnu prélève votre compte, vous n’êtes pas dans l’arrêt d’un prélèvement mais dans la contestation d’une opération non autorisée, avec le délai de 13 mois. Utilisez la lettre d’opposition à un prélèvement non autorisé.
Questions fréquentes
Comment mettre fin à une autorisation de prélèvement automatique ?
En adressant une demande de révocation écrite au créancier, de préférence en recommandé avec accusé de réception, et en avertissant votre banque par écrit. Les deux démarches sont demandées par service-public.gouv.fr.
Comment mettre fin à un mandat de prélèvement SEPA ?
Le mandat SEPA se révoque auprès du créancier qui le détient, en citant la référence unique de mandat (RUM) figurant sur votre relevé bancaire. Le modèle 1 ci-dessus reprend cette formulation.
Comment puis-je arrêter un prélèvement sur mon compte bancaire ?
Pour une échéance précise, demandez le blocage à votre banque : l’instruction doit lui parvenir au plus tard à la fin du jour ouvrable précédant le jour convenu pour le débit. Pour arrêter définitivement, révoquez aussi le mandat auprès du créancier.
Comment écrire une lettre à la banque pour annuler un prélèvement automatique ?
Indiquez votre numéro de compte, le nom du créancier, la RUM, le montant habituel et la prochaine échéance connue, puis demandez une confirmation écrite. Le modèle 2 est construit sur ce plan.
Quels sont les frais de révocation de mandat de prélèvement ?
Cela dépend de votre établissement. Les banques peuvent facturer l’opposition, la révocation ou le rejet, et le contrat peut prévoir des frais de révocation ; les démarches en ligne sont gratuites dans la majorité des banques. Le tarif exact figure dans votre convention de compte.
Quel risque si je bloque un prélèvement ?
Le risque n’est pas bancaire mais contractuel : la somme reste due au créancier, qui peut relancer, facturer des frais de rejet ou résilier le service. C’est pourquoi il vaut mieux annoncer un autre mode de paiement.
Puis-je demander à ma banque de rejeter un prélèvement déjà passé ?
Un débit déjà effectué ne se bloque plus : il se conteste. Comptez 8 semaines après la date du débit pour un prélèvement autorisé, 13 mois pour un prélèvement non autorisé.
Faut-il résilier le contrat avant de révoquer le mandat ?
C’est l’ordre le plus sûr dans presque tous les cas. La révocation du mandat ne met pas fin au contrat : sans résiliation, les factures continuent et la dette s’accumule.
Combien de temps la banque met-elle à rembourser ?
Pour un prélèvement autorisé contesté dans les 8 semaines, la banque doit rembourser dans les 10 jours ouvrables suivant la réception de la demande, frais compris.
Pour aller plus loin
- Tous les modèles de courriers de résiliation, pour mettre fin au contrat lui-même.
- Lettre d’opposition à un prélèvement non autorisé, si vous ne reconnaissez pas le créancier.
- Contester des frais bancaires, si des frais de rejet se sont ajoutés.
- Clôturer un compte bancaire, quand l’arrêt des prélèvements s’inscrit dans un changement plus large.
- Relancer une réclamation restée sans réponse, si le créancier ne répond pas.
Sources officielles : service-public.gouv.fr – Prélèvement bancaire (vérifié le 09/09/2026), article L133-8 du code monétaire et financier, Banque de France – Le prélèvement SEPA. Informations vérifiées le 3 novembre 2026.
