Résilier son assurance emprunteur avec la loi Lemoine : étapes, délais et 6 lettres à envoyer

Mis à jour le
En bref — 5 novembre 2026
Peut-on résilier son assurance emprunteur à tout moment ?
- ✓ Lettre 1 : demande de substitution à la banque
- ✓ Lettre 2 : résiliation auprès de l’assureur actuel
- ✓ Lettre 3 : relance si la banque ne répond pas
- ✓ Lettre 4 : contestation d’un refus
- ✓ Lettre 5 : saisine du médiateur bancaire
- ✓ Lettre 6 : renonciation au nouveau contrat
- ✓ Calculer vos dates limites
Oui. Depuis la loi Lemoine, il est possible de résilier son assurance emprunteur à tout moment après la signature de l’offre de prêt, sans attendre de date anniversaire et sans frais d’avenant. Une condition décide de tout : le nouveau contrat doit offrir un niveau de garantie équivalent aux critères retenus par votre banque. La banque a 10 jours ouvrés pour accepter ou refuser, et tout refus doit être motivé.
Originaux gratuits, à copier ou à télécharger en Word et PDF, sans inscription. Règles vérifiées le 05/11/2026 sur Légifrance et Service-public.
Les 6 lettres pour résilier son assurance emprunteur
Changer d’assurance emprunteur se fait en deux temps, et c’est là que beaucoup de dossiers se bloquent. Vous écrivez d’abord à la banque qui vous a prêté l’argent, parce que c’est elle qui vérifie l’équivalence des garanties. Une fois son accord obtenu, vous informez votre assureur actuel. Les lettres ci-dessous suivent cet ordre. Remplacez les éléments entre crochets, joignez les pièces indiquées et gardez une copie de chaque envoi.
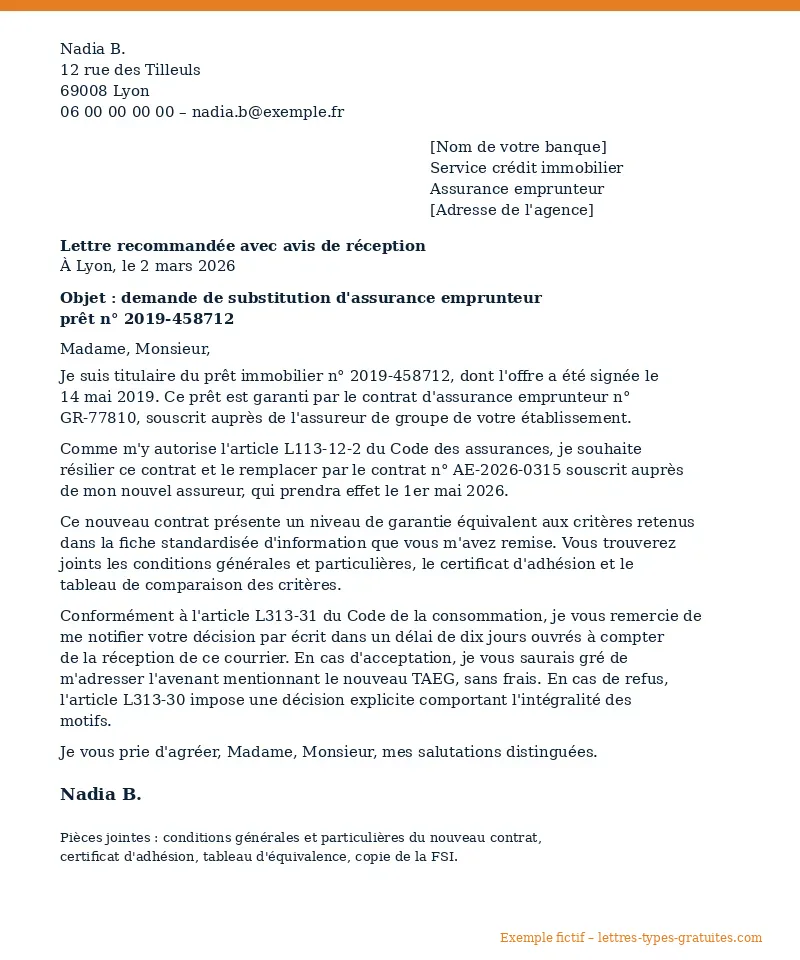
Lettre 1 : demande de substitution d’assurance emprunteur à la banque
À envoyer à votre banque avec le nouveau contrat. Le recommandé avec avis de réception n’est pas obligatoire pour cette demande, mais il vous donne la date de réception, qui fait partir le délai de 10 jours ouvrés.
[Prénom Nom]
[Adresse]
[Code postal Ville]
[Téléphone] – [Adresse e-mail]
[Nom de la banque]
Service crédit immobilier – assurance emprunteur
[Adresse de l’agence ou du service]
Lettre recommandée avec avis de réception
À [Ville], le [date]
Objet : demande de substitution d’assurance emprunteur – prêt n° [numéro du prêt]
Madame, Monsieur,
Je suis titulaire du prêt immobilier n° [numéro du prêt], dont l’offre a été signée le [date de signature]. Ce prêt est garanti par le contrat d’assurance emprunteur n° [numéro du contrat actuel], souscrit auprès de [nom de l’assureur actuel].
Comme m’y autorise l’article L113-12-2 du Code des assurances, je souhaite résilier ce contrat et le remplacer par le contrat n° [numéro du nouveau contrat] souscrit auprès de [nom du nouvel assureur], qui prendra effet le [date d’effet souhaitée].
Ce nouveau contrat présente un niveau de garantie équivalent aux critères retenus dans la fiche standardisée d’information que vous m’avez remise. Vous trouverez joints les conditions générales et particulières du nouveau contrat, le certificat d’adhésion et le tableau de comparaison des critères d’équivalence.
Conformément à l’article L313-31 du Code de la consommation, je vous remercie de me notifier votre décision par écrit dans un délai de dix jours ouvrés à compter de la réception de ce courrier. En cas d’acceptation, je vous saurais gré de m’adresser l’avenant au contrat de prêt mentionnant le nouveau taux annuel effectif global, avenant qui ne peut donner lieu à aucun frais. En cas de refus, l’article L313-30 du même code impose une décision explicite comportant l’intégralité des motifs.
Je vous prie d’agréer, Madame, Monsieur, mes salutations distinguées.
[Signature]
Pièces jointes : conditions générales et particulières du nouveau contrat, certificat d’adhésion, tableau d’équivalence des garanties, copie de la fiche standardisée d’information.
Lettre 2 : résiliation auprès de l’assureur actuel
À envoyer seulement après l’accord écrit de la banque. La loi impose ici un mode d’envoi précis : la décision du prêteur doit être notifiée à l’assureur par lettre recommandée ou par envoi recommandé électronique. Beaucoup de nouveaux assureurs font cette démarche à votre place grâce à un mandat. Vérifiez-le avant d’envoyer, pour éviter un doublon.
[Prénom Nom]
[Adresse]
[Code postal Ville]
[Nom de l’assureur actuel]
Service résiliations – assurance emprunteur
[Adresse]
Lettre recommandée avec avis de réception (ou envoi recommandé électronique)
À [Ville], le [date]
Objet : résiliation du contrat d’assurance emprunteur n° [numéro] – notification de la décision du prêteur
Madame, Monsieur,
J’ai adhéré au contrat d’assurance emprunteur n° [numéro], qui garantit le prêt immobilier n° [numéro du prêt] accordé par [nom de la banque].
En application de l’article L113-12-2 du Code des assurances, je résilie ce contrat. [Nom de la banque] a accepté la substitution de mon assurance par décision du [date de la décision], dont vous trouverez une copie jointe. Le nouveau contrat, souscrit auprès de [nom du nouvel assureur], prend effet le [date d’effet].
La résiliation prendra donc effet dix jours après la réception de ce courrier ou, si elle est plus tardive, à la date d’effet du nouveau contrat. Je vous remercie de me confirmer par écrit la réception de ce courrier et la date de fin du contrat, de cesser les prélèvements à cette date et de me rembourser, le cas échéant, la part de cotisation payée pour une période postérieure.
Je vous prie d’agréer, Madame, Monsieur, mes salutations distinguées.
[Signature]
Pièce jointe : copie de la décision d’acceptation de la banque.
Lettre 3 : relance de la banque après 10 jours ouvrés sans réponse
Le Code de la consommation fixe un délai de réponse, mais il ne dit pas que le silence de la banque vaut acceptation. Sans décision écrite, votre contrat actuel continue. Cette lettre réclame la décision et ouvre la voie à une réclamation. Pour trouver la date d’expiration du délai, utilisez le calendrier plus bas.
[Prénom Nom]
[Adresse]
[Code postal Ville]
[Nom de la banque]
Service crédit immobilier – assurance emprunteur
[Adresse]
Lettre recommandée avec avis de réception
À [Ville], le [date]
Objet : relance – demande de substitution d’assurance emprunteur, prêt n° [numéro]
Madame, Monsieur,
Le [date de réception figurant sur l’avis de réception], vous avez reçu ma demande de substitution de l’assurance qui garantit le prêt n° [numéro], accompagnée du nouveau contrat souscrit auprès de [nom du nouvel assureur].
L’article L313-31 du Code de la consommation vous impose de me notifier votre décision dans un délai de dix jours ouvrés à compter de cette réception. Ce délai a expiré le [date d’expiration] et je n’ai reçu aucune décision écrite.
Je vous demande de me notifier sans attendre votre acceptation ou, à défaut, un refus explicite comportant l’intégralité de ses motifs, comme le prévoit l’article L313-30 du même code. Sans réponse de votre part sous quinze jours, j’adresserai une réclamation écrite à votre service relations clientèle, puis, si nécessaire, je saisirai le médiateur de votre établissement.
Je vous prie d’agréer, Madame, Monsieur, mes salutations distinguées.
[Signature]
Pièce jointe : copie de ma demande initiale et de l’avis de réception.
Lettre 4 : contestation d’un refus de substitution
Un refus n’est valable que s’il est explicite, s’il donne tous ses motifs et, le cas échéant, s’il précise les garanties qui manquent. Adressez cette lettre au service réclamations de la banque : elle vaut réclamation écrite, une étape indispensable avant le médiateur.
[Prénom Nom]
[Adresse]
[Code postal Ville]
[Nom de la banque]
Service relations clientèle – réclamations
[Adresse]
Lettre recommandée avec avis de réception
À [Ville], le [date]
Objet : réclamation – refus de substitution d’assurance emprunteur, prêt n° [numéro]
Madame, Monsieur,
Par courrier du [date], vous avez refusé la substitution de mon assurance emprunteur par le contrat n° [numéro] souscrit auprès de [nom du nouvel assureur]. Le motif invoqué est le suivant : [reprendre le motif tel qu’il est écrit].
Je conteste ce refus pour les raisons suivantes :
– le critère invoqué [ne figure pas parmi les critères retenus dans la fiche standardisée d’information du (date) / est bien rempli par le nouveau contrat, article (numéro) des conditions générales] ;
– le nouveau contrat satisfait chacun des critères retenus, comme le montre le tableau de comparaison joint ;
– [le cas échéant] votre décision ne précise pas les garanties qui feraient défaut, alors que l’article L313-30 du Code de la consommation exige une décision explicite comportant l’intégralité des motifs de refus.
Je vous demande de réexaminer ma demande et de me notifier une nouvelle décision écrite. Ce courrier constitue ma réclamation écrite. Sans réponse satisfaisante, je saisirai le médiateur de votre établissement.
Je vous prie d’agréer, Madame, Monsieur, mes salutations distinguées.
[Signature]
Pièces jointes : votre courrier de refus, fiche standardisée d’information, tableau de comparaison point par point, conditions générales du nouveau contrat.
Lettre 5 : saisine du médiateur bancaire
Vous pouvez saisir le médiateur de votre banque si la réponse à votre réclamation ne vous satisfait pas, ou si vous n’avez pas de réponse au bout de 2 mois. Vous devez le faire au plus tard un an après votre réclamation écrite. Le médiateur est gratuit et doit proposer une solution dans un délai maximal de 90 jours. Son adresse figure dans vos conditions tarifaires, sur vos relevés ou sur le site de la banque, et la plupart acceptent une saisine en ligne.
[Prénom Nom]
[Adresse]
[Code postal Ville]
[Téléphone] – [Adresse e-mail]
Monsieur ou Madame le Médiateur
[Nom du service de médiation de la banque]
[Adresse]
À [Ville], le [date]
Objet : saisine – refus de substitution d’assurance emprunteur par [nom de la banque]
Madame, Monsieur le Médiateur,
Je vous saisis d’un différend qui m’oppose à [nom de la banque] au sujet du changement de l’assurance qui garantit mon prêt immobilier n° [numéro].
Chronologie :
– le [date], envoi de ma demande de substitution avec le nouveau contrat souscrit auprès de [nom du nouvel assureur] ;
– le [date], refus de la banque, motivé ainsi : [motif] ;
– le [date], réclamation écrite au service relations clientèle ;
– le [date], [réponse maintenant le refus / absence de réponse depuis plus de deux mois].
Je considère que le nouveau contrat respecte chacun des critères d’équivalence retenus dans la fiche standardisée d’information, comme le montre le tableau joint. Je vous demande de proposer une solution permettant la substitution, conformément aux articles L313-30 et L313-31 du Code de la consommation.
Je n’ai saisi aucun tribunal ni aucun autre médiateur de ce litige.
Je vous prie d’agréer, Madame, Monsieur le Médiateur, mes salutations distinguées.
[Signature]
Pièces jointes : demande initiale, décision de refus, réclamation et réponse éventuelle, fiche standardisée d’information, tableau de comparaison, conditions générales du nouveau contrat.
Lettre 6 : renonciation au nouveau contrat d’assurance emprunteur
Si vous avez souscrit le nouveau contrat à distance (en ligne ou par téléphone) et que la banque le refuse, vous pouvez y renoncer pendant le délai légal. Ce délai est de 14 jours calendaires révolus pour un contrat conclu à distance, et de 30 jours pour un contrat d’assurance sur la vie. Il court à partir de la conclusion du contrat ou de la réception des conditions contractuelles, si celle-ci est plus tardive. Vérifiez dans vos conditions générales le délai qui s’applique à votre contrat. Pour une souscription en ligne, l’assureur doit aussi proposer une fonction gratuite de renonciation en ligne.
[Prénom Nom]
[Adresse]
[Code postal Ville]
[Nom du nouvel assureur]
[Adresse]
Lettre recommandée avec avis de réception
À [Ville], le [date]
Objet : renonciation au contrat d’assurance emprunteur n° [numéro]
Madame, Monsieur,
Le [date de conclusion], j’ai souscrit à distance le contrat d’assurance emprunteur n° [numéro], destiné à garantir mon prêt immobilier auprès de [nom de la banque].
En application de l’article L112-2-1 du Code des assurances, j’exerce mon droit de renonciation à ce contrat. Je vous remercie de me confirmer par écrit la prise en compte de cette renonciation et de me rembourser les sommes que j’ai pu verser.
Je vous prie d’agréer, Madame, Monsieur, mes salutations distinguées.
[Signature]
Avant de renoncer, regardez aussi vos conditions générales : certains contrats prévoient eux-mêmes leur annulation si la banque refuse la substitution. Dans ce cas, la lettre 6 sert surtout à acter la fin du contrat par écrit.
Calculez vos dates : délai de la banque, date d’effet, renonciation
Les délais de l’assurance emprunteur ne se comptent pas tous de la même façon. La banque dispose de 10 jours ouvrés : on compte du lundi au vendredi, sans les jours fériés. La résiliation prend effet 10 jours, cette fois calendaires, après la réception de la décision de la banque par l’assureur. Le calendrier ci-dessous fait ces calculs à partir de vos dates et vous donne une phrase prête à reprendre dans la lettre 3. Les calculs se font dans votre navigateur : aucune donnée n’est envoyée.
Calendrier de votre changement d'assurance emprunteur
Le calcul retient les jours fériés nationaux. En Alsace-Moselle, le Vendredi saint et le 26 décembre sont aussi fériés : ajoutez un jour si l’un d’eux tombe dans la période. En cas de doute, la date figurant sur l’avis de réception reste votre meilleure preuve.
Résilier son assurance emprunteur en 5 étapes
1. Récupérez votre fiche standardisée d’information. Ce document, que la banque remet obligatoirement, liste les critères de garantie qu’elle a retenus et indique le coût total de votre assurance sur les huit premières années. C’est la grille avec laquelle elle jugera votre nouveau contrat. Si vous ne la retrouvez pas dans votre dossier de prêt, demandez-la à votre conseiller par écrit avant toute autre démarche.
2. Souscrivez un contrat qui coche chaque critère. Donnez la fiche aux assureurs que vous consultez. Un devis moins cher ne sert à rien s’il ne remplit pas tous les critères retenus : délai de franchise, prise en charge de certaines affections, quotités, garantie perte d’emploi si votre banque l’a exigée. Demandez au nouvel assureur un tableau d’équivalence point par point, que vous joindrez à votre demande.
3. Envoyez la demande de substitution à la banque. C’est la lettre 1, avec le nouveau contrat et ses annexes. Notez la date de réception, car c’est elle qui fait partir le délai de réponse de la banque.
4. Obtenez la décision écrite. La banque a 10 jours ouvrés pour accepter ou refuser. En cas d’accord, elle modifie le contrat de prêt par un avenant qui indique le nouveau TAEG, sans vous facturer de frais. En cas de refus, elle doit donner tous ses motifs.
5. Notifiez la résiliation à votre assureur actuel. C’est la lettre 2, en recommandé papier ou électronique, avec la copie de l’accord de la banque. L’ancien contrat s’arrête 10 jours après sa réception, ou à la date d’effet du nouveau contrat si celle-ci est plus tardive. Ne cessez jamais de payer l’ancien contrat avant cette date : vous resteriez sans couverture.
Dans un dossier complet et bien préparé, ces cinq étapes tiennent souvent en quelques semaines. Ce qui fait perdre du temps, ce sont les allers-retours : une pièce manquante, une franchise différente, un critère oublié. Prendre une heure pour comparer la fiche et le nouveau contrat ligne par ligne évite la plupart des refus.
Un conseil de méthode, tiré de l’accompagnement de nombreuses familles dans leurs démarches : rangez dans une même pochette, papier ou numérique, la fiche standardisée, le contrat de prêt, les deux contrats d’assurance et chaque avis de réception. Le jour où vous devez relancer, contester ou saisir le médiateur, la chronologie est déjà prête. Les dossiers qui aboutissent le plus vite sont rarement les plus juridiques : ce sont ceux où chaque date et chaque pièce peuvent être retrouvées en deux minutes.
Ce que dit la loi Lemoine (règles vérifiées le 05/11/2026)
La loi n° 2022-270 du 28 février 2022, dite loi Lemoine, a modifié le Code des assurances et le Code de la consommation. Ses règles s’appliquent aux offres de prêt émises depuis le 1er juin 2022 et, depuis le 1er septembre 2022, aux contrats d’assurance déjà en cours. Le tableau ci-dessous reprend uniquement ce que disent les textes, avec leur source.
👉 Faites glisser pour voir le tableau complet
| Question | Règle | Source |
|---|---|---|
| Quand peut-on résilier ? | À tout moment à compter de la signature de l’offre de prêt. Ce droit appartient uniquement à l’assuré. | Code des assurances, art. L113-12-2 |
| Délai de réponse de la banque | 10 jours ouvrés après réception de l’autre contrat pour accepter ou refuser. | Code de la consommation, art. L313-31 |
| En cas d’accord | Avenant au contrat de prêt avec le nouveau TAEG, sans frais pour l’emprunteur. | Code de la consommation, art. L313-31 |
| En cas de refus | Refus explicite, avec l’intégralité des motifs et, le cas échéant, les garanties manquantes. Le contrat actuel n’est pas résilié. | Code de la consommation, art. L313-30 |
| Date d’effet | 10 jours après la réception par l’assureur de la décision de la banque, ou date d’effet du nouveau contrat si elle est plus tardive. | Code des assurances, art. L113-12-2 |
| Envoi à l’assureur | Décision de la banque notifiée par lettre recommandée ou envoi recommandé électronique. | Code des assurances, art. L113-12-2 |
| Demande de résiliation | Lettre ou autre support durable, déclaration au siège, acte de commissaire de justice, même moyen que la souscription à distance, ou tout moyen prévu au contrat. | Code des assurances, art. L113-14 |
| Résiliation par l’assureur | L’assureur ne peut pas résilier le contrat pour aggravation du risque, sauf changement de comportement volontaire de l’assuré dans les conditions fixées par décret. | Code des assurances, art. L113-12-2 |
Ces règles concernent le crédit immobilier : les articles L313-30 et L313-31 figurent dans le chapitre du Code de la consommation consacré à ce type de prêt. Pour l’assurance d’un crédit à la consommation, reportez-vous à la fiche Service-public sur l’assurance d’un crédit à la consommation.
La loi Lemoine a aussi supprimé le questionnaire de santé dans certains cas : l’assureur ne peut demander aucune information de santé lorsque la part de prêt assurée est inférieure à 200 000 € par assuré, crédits en cours compris, et que le remboursement se termine avant vos 60 ans (source : ANIL). Si vous remplissez ces conditions, changer d’assureur ne vous oblige donc pas à redéclarer votre état de santé.
Qui peut résilier son assurance emprunteur, et quand ?
Tout emprunteur assuré pour un crédit immobilier peut utiliser ce droit, que le contrat ait été souscrit dans la banque (contrat de groupe) ou auprès d’un assureur extérieur (délégation d’assurance). L’ancienneté du prêt ne compte pas : un prêt signé il y a douze ans se change comme un prêt signé l’an dernier, puisque la règle s’applique aux contrats en cours depuis le 1er septembre 2022.
Il n’y a plus de fenêtre à surveiller. Les anciennes règles, qui imposaient d’agir pendant la première année puis à la date anniversaire du contrat, ne s’appliquent plus à la résiliation. Vous pouvez envoyer votre demande un mardi de mars comme la veille de Noël. Seul compte le jour où la banque reçoit votre dossier complet.
Si vous empruntez à deux, chaque co-emprunteur est assuré à titre personnel et peut changer de contrat de son côté. Le nouveau contrat doit reprendre la même quotité que l’ancien : si vous étiez couvert à 50 %, la nouvelle assurance doit vous couvrir à 50 %, sinon la banque refusera pour non-équivalence. Un couple peut tout à fait avoir deux assureurs différents, à condition que chacun respecte les critères de la fiche.
Équivalence des garanties : comment la banque juge votre nouveau contrat
La banque ne peut refuser votre nouveau contrat que s’il n’offre pas un niveau de garantie équivalent à celui qu’elle exige. Elle ne compare pas les deux contrats au hasard. Le Comité consultatif du secteur financier a établi une liste de place de 26 critères pour les garanties générales, plus 4 critères pour la perte d’emploi. Chaque banque en retient au maximum 11, plus 4 pour la perte d’emploi si elle exige cette garantie (avis du CCSF du 13 janvier 2015, bilan publié par la Banque de France).
Ces critères retenus figurent dans votre fiche standardisée d’information. C’est le document clé : la banque ne doit pas inventer un critère au moment de votre demande. Si son refus s’appuie sur une exigence absente de la fiche, vous avez un argument solide pour la lettre 4.
Les garanties le plus souvent demandées sont le décès, la perte totale et irréversible d’autonomie (PTIA), l’incapacité temporaire totale de travail, l’invalidité permanente totale et partielle, et parfois la perte d’emploi. Les critères portent sur des points précis : durée de la franchise, mode d’indemnisation (forfaitaire ou indemnitaire), couverture de certaines affections du dos ou psychiques, âge de fin de garantie. Deux contrats qui affichent les mêmes noms de garanties peuvent donc ne pas être équivalents.
Le piège le plus fréquent : une franchise plus longue sur l’incapacité de travail, par exemple 180 jours au lieu de 90. Le contrat paraît identique, il coûte moins cher, mais il ne respecte pas le critère. Vérifiez cette ligne avant de signer.
Combien pouvez-vous économiser ? Le calcul avec votre propre fiche
Aucun chiffre moyen ne vous dira ce que vous allez gagner : l’écart dépend de votre âge, de votre état de santé, de votre profession, du capital restant dû et de la durée restante. Le seul calcul fiable est le vôtre, et vous avez déjà les éléments. La fiche standardisée indique le coût total de votre assurance actuelle sur les huit premières années, et votre échéancier indique la cotisation mensuelle.
La méthode tient en trois lignes. Relevez votre cotisation mensuelle actuelle. Relevez celle du devis, à garanties équivalentes. Multipliez la différence par le nombre de mois restant jusqu’à la fin du prêt. Exemple avec des chiffres fictifs : 48 € par mois aujourd’hui, 29 € dans le devis, 180 mois restants, soit 19 € × 180 = 3 420 € d’écart sur la durée restante. Attention à comparer des cotisations calculées de la même façon : sur le capital initial, la cotisation est fixe ; sur le capital restant dû, elle baisse avec le temps.
Demandez aussi au nouvel assureur s’il facture des frais d’adhésion, et déduisez-les. L’avenant de la banque, lui, ne peut pas vous être facturé. Si l’écart est faible, ce n’est pas forcément une mauvaise affaire de rester : un contrat qui couvre mieux votre métier ou vos antécédents peut valoir quelques euros de plus.
Résilier son assurance emprunteur en ligne ou par mail
La lettre recommandée n’est plus obligatoire pour demander la résiliation. Depuis le 1er juin 2023, l’article L113-14 du Code des assurances permet de notifier une résiliation par lettre ou tout autre support durable, par déclaration au siège de l’assureur, par acte de commissaire de justice, par le moyen de communication à distance utilisé pour la souscription, ou par tout autre moyen prévu au contrat. Un e-mail peut donc suffire si votre contrat le prévoit. L’assureur doit vous confirmer par écrit la réception de votre demande.
Si votre assureur propose de souscrire ses contrats en ligne, il doit aussi offrir une fonction gratuite de résiliation en ligne, souvent appelée « résiliation en trois clics ». Cherchez un bouton « résilier mon contrat » dans votre espace client ou en bas de son site.
Une étape échappe à cette souplesse : la notification à l’assureur de la décision de la banque, qui doit passer par une lettre recommandée ou un envoi recommandé électronique. Le plus simple est donc d’utiliser le recommandé, papier ou électronique, pour la lettre 2, et de garder l’e-mail ou le formulaire en ligne pour les échanges courants.
Renonciation ou résiliation : ne pas confondre
Les deux mots reviennent souvent dans les recherches, mais ils ne désignent pas la même chose. La résiliation met fin à votre contrat actuel pour l’avenir : c’est l’objet de la loi Lemoine. La renonciation annule un contrat que vous venez de signer, pendant un court délai de réflexion. Elle vise donc en général le nouveau contrat, pas l’ancien.
Le cas typique : vous souscrivez en ligne un contrat moins cher, puis la banque refuse la substitution parce qu’un critère manque. Plutôt que de payer deux assurances, vous renoncez au nouveau contrat dans le délai prévu (lettre 6), puis vous cherchez une offre qui coche tous les critères. Pour éviter ce scénario, beaucoup d’assureurs ne font démarrer le contrat qu’après l’accord de la banque : demandez-le au moment du devis.
Que faire si la banque refuse ou ne répond pas ?
La banque ne répond pas. Le texte fixe un délai de 10 jours ouvrés mais ne prévoit pas que le silence vaille acceptation. Votre ancien contrat reste donc en vigueur tant que vous n’avez pas de décision écrite. Envoyez la lettre 3 dès l’expiration du délai, puis une réclamation au service relations clientèle si rien ne vient.
La banque refuse. Lisez le motif à côté de votre fiche standardisée. Trois situations reviennent. Le critère cité figure bien dans la fiche et votre contrat ne le remplit pas : le refus est fondé, demandez à votre nouvel assureur d’ajuster le contrat et renvoyez une demande. Le critère ne figure pas dans la fiche, ou votre contrat le remplit : contestez avec la lettre 4. Le refus ne donne aucun motif précis : il ne respecte pas l’article L313-30, et la lettre 4 le rappelle.
La réclamation n’aboutit pas. Saisissez le médiateur de la banque avec la lettre 5. Il est gratuit et doit proposer une solution dans les 90 jours (source : Service-public, fiche vérifiée le 28 juillet 2026). Si le différend porte sur l’assureur, par exemple un refus de résilier ou des prélèvements qui continuent, le recours est la Médiation de l’Assurance, également gratuite, après une réclamation écrite à l’assureur (economie.gouv.fr). La proposition du médiateur ne vous empêche pas, ensuite, de saisir le tribunal.
Si votre prêt lui-même pose problème, par exemple un refus de prêt lié à l’assurance, consultez notre page sur les recours après un refus de prêt immobilier. Pour un autre litige avec votre établissement, nos modèles de lettre de réclamation à la banque vous aideront à formuler la réclamation écrite exigée avant la médiation.
Les erreurs qui bloquent un changement d’assurance emprunteur
- Résilier l’ancien contrat avant l’accord de la banque. Le refus de la banque empêche la résiliation, et vous risquez de payer deux contrats ou de vous retrouver mal couvert. L’ordre est toujours : banque d’abord, assureur ensuite.
- Comparer les prix sans la fiche standardisée. Le bon devis est celui qui remplit chaque critère retenu, pas le moins cher.
- Changer la quotité. Une quotité plus faible que l’ancienne suffit à justifier un refus.
- Envoyer un dossier incomplet. Sans conditions générales, certificat d’adhésion et tableau d’équivalence, la banque peut demander des compléments et vous perdez du temps.
- Croire que le silence vaut accord. Sans décision écrite, rien ne change. Relancez.
- Oublier de surveiller les prélèvements. Vérifiez sur votre relevé du mois suivant la date d’effet que l’ancien assureur a bien arrêté de prélever. Sinon, réclamez par écrit le remboursement.
Cas concret : Nadia change d’assurance emprunteur en deux tentatives
Cas fictif, construit à partir des situations les plus fréquentes. Nadia, 41 ans, aide-soignante, rembourse depuis 2019 un prêt immobilier de 168 000 € assuré par le contrat de groupe de sa banque. Sa cotisation est de 52 € par mois. Un devis en ligne lui propose 31 € par mois pour les mêmes garanties, du moins en apparence.
Elle envoie la lettre 1 en recommandé ; la banque la reçoit le mercredi 4 mars 2026. Le délai de 10 jours ouvrés expire le mercredi 18 mars. Le 16 mars, la banque refuse : sa fiche exige une franchise de 90 jours en incapacité de travail, et le nouveau contrat prévoit 180 jours. Le refus est fondé. Nadia demande à son nouvel assureur l’option franchise 90 jours, qui porte sa cotisation à 34 € par mois, et renvoie son dossier, reçu par la banque le 25 mars. Le nouveau délai court jusqu’au jeudi 9 avril, le lundi de Pâques 6 avril n’étant pas compté.
La banque accepte le 1er avril et envoie l’avenant. Nadia envoie la lettre 2 à son ancien assureur, qui la reçoit le 7 avril. Les 10 jours mènent au 17 avril, mais son nouveau contrat ne démarre que le 1er mai : c’est donc le 1er mai que l’ancien contrat s’arrête. Sur son relevé de juin, elle vérifie que seul le nouvel assureur prélève.
Questions fréquentes sur la résiliation de l’assurance emprunteur
Peut-on résilier son assurance emprunteur quand on veut ?
Oui. Depuis la loi Lemoine, la résiliation est possible à tout moment après la signature de l’offre de prêt, pour les nouveaux prêts depuis le 1er juin 2022 et pour les contrats en cours depuis le 1er septembre 2022. La condition est de présenter à la banque un contrat aux garanties équivalentes.
Faut-il envoyer la lettre de résiliation en recommandé ?
Pas pour la demande elle-même : une lettre, un e-mail ou un autre support durable suffisent si le contrat le permet. En revanche, la décision de la banque doit être notifiée à l’assureur par lettre recommandée ou envoi recommandé électronique. Le recommandé reste conseillé pour la demande à la banque, car il date la réception.
Peut-on résilier son assurance emprunteur en ligne ?
Oui si l’assureur permet de souscrire ses contrats en ligne : il doit alors proposer une fonction gratuite de résiliation en ligne. La notification de l’accord de la banque doit toutefois passer par un recommandé, qui peut être électronique.
La banque peut-elle refuser la nouvelle assurance ?
Seulement si le nouveau contrat n’offre pas un niveau de garantie équivalent aux critères qu’elle a retenus. Son refus doit être explicite et donner tous ses motifs.
Combien de temps prend un changement d’assurance emprunteur ?
La banque a 10 jours ouvrés pour répondre, puis l’ancien contrat prend fin 10 jours après la réception de sa décision par l’assureur, ou à la date d’effet du nouveau contrat si elle est plus tardive. Un dossier complet aboutit souvent en quelques semaines.
Y a-t-il des frais pour changer d’assurance emprunteur ?
La banque ne peut pas facturer l’avenant au contrat de prêt. Le nouvel assureur peut en revanche prévoir des frais d’adhésion : demandez-les avant de signer.
L’assureur peut-il résilier mon assurance emprunteur ?
Il ne peut pas résilier le contrat pour aggravation du risque, sauf changement de comportement volontaire de l’assuré dans les conditions fixées par décret. Le droit de résilier à tout moment appartient à l’assuré seul.
Que devient l’assurance en cas de remboursement anticipé total ?
L’assurance garantit le prêt : quand le prêt est entièrement remboursé, elle n’a plus d’objet. Envoyez à l’assureur l’attestation de remboursement total délivrée par la banque pour faire arrêter les prélèvements.
Faut-il refaire un questionnaire de santé ?
Pas si la part de prêt assurée est inférieure à 200 000 € par assuré et que le remboursement se termine avant vos 60 ans. Au-delà, le nouvel assureur peut vous interroger sur votre santé.
Est-il obligatoire d’avoir une assurance emprunteur ?
En pratique, la banque l’exige presque toujours pour accorder un crédit immobilier, et c’est elle qui fixe les garanties attendues dans la fiche standardisée. Vous restez libre de choisir l’assureur, à garanties équivalentes.
Pour aller plus loin
- Lettre de résiliation de contrat : tous les modèles par type de contrat
- Lettre de résiliation d’assurance habitation, auto ou santé
- Négocier son assurance avant de partir : messages prêts à envoyer
- Lettre de réclamation à un assureur
- Prévenir sa banque d’une situation financière difficile
- Lettre de résiliation de mutuelle santé
Sources vérifiées le 05/11/2026 : articles L113-12-2, L113-14 et L112-2-1 du Code des assurances ; articles L313-30 et L313-31 du Code de la consommation ; Service-public, assurance de prêt immobilier.
Rédigé par Hamoudi Aïfa. Pendant vingt-cinq ans d’accompagnement social, j’ai souvent vu des familles payer une assurance de prêt trop chère simplement parce que le courrier à la banque leur semblait risqué. Ces lettres reprennent l’ordre exact que la loi impose, pour que la démarche reste simple. Elles ne remplacent pas un conseil personnalisé en cas de litige complexe.
