Proposition d’échéancier de paiement : calculez combien proposer à votre créancier et obtenez la lettre

Publié le
Combien proposer par mois à un créancier ?
Proposez ce qui reste une fois vos dépenses indispensables payées, sans descendre sous le RSA de votre foyer (651,69 € pour une personne seule depuis le 1er avril 2026) et sans dépasser la part saisissable de vos revenus : c’est la méthode des commissions de surendettement. Gardez une marge, répartissez la somme au prorata de vos dettes et envoyez une proposition chiffrée et datée, avec un premier versement. Le simulateur ci-dessous fait le calcul, l’échéancier et la lettre.
- Calculer mon échéancier et obtenir la lettre
- Combien proposer par mois : la méthode
- Le reste à vivre minimum en 2026
- Le modèle de lettre de proposition d’échéancier
- Si le créancier refuse l’échéancier
Afficher le sommaire
Simulateur d’échéancier de paiement : combien proposer à votre créancier
Indiquez vos ressources, vos dépenses et vos dettes. L’outil calcule la mensualité que vous pouvez réellement tenir, la répartit entre vos créanciers, date chaque échéance et rédige la lettre adaptée à chacun : impôts, CAF, bailleur, fournisseur d’énergie, opérateur, banque, société de recouvrement ou commissaire de justice. Vous repartez avec la lettre en Word ou en PDF et l’échéancier en Excel.
Simulateur d'échéancier de paiement
Calculez la mensualité que vous pouvez vraiment tenir, répartissez-la entre vos créanciers et obtenez la lettre de proposition avec l'échéancier daté. Gratuit, sans inscription : rien n'est enregistré ni envoyé.
Voir l'échéancier mois par mois
Méthode : dépenses courantes retenues au moins égales au RSA de votre foyer (montants au 1er avril 2026), mensualité plafonnée par le barème de saisie sur salaire 2026, forfaits de vie courante publiés par les commissions de surendettement (Banque de France, 2026). Résultat indicatif : il ne remplace ni l'avis d'une commission ni celui d'un juge.
Le simulateur ne vous demande ni nom, ni adresse, ni inscription : tout est calculé dans votre navigateur et rien n’est conservé. Les champs entre crochets de la lettre sont à compléter avant l’envoi.
Combien proposer par mois à un créancier ?
Il n’existe pas de montant fixe. La bonne mensualité est celle que vous pourrez payer tous les mois, sans recréer d’impayés ailleurs. Un créancier préfère une petite somme versée sans faute à une grosse somme qui s’arrête au troisième mois. Pour la fixer, le plus solide est de reprendre la méthode des commissions de surendettement, parce que c’est celle qu’un créancier sait qu’il risque de se voir imposer si les choses tournent mal.
La méthode en 3 étapes
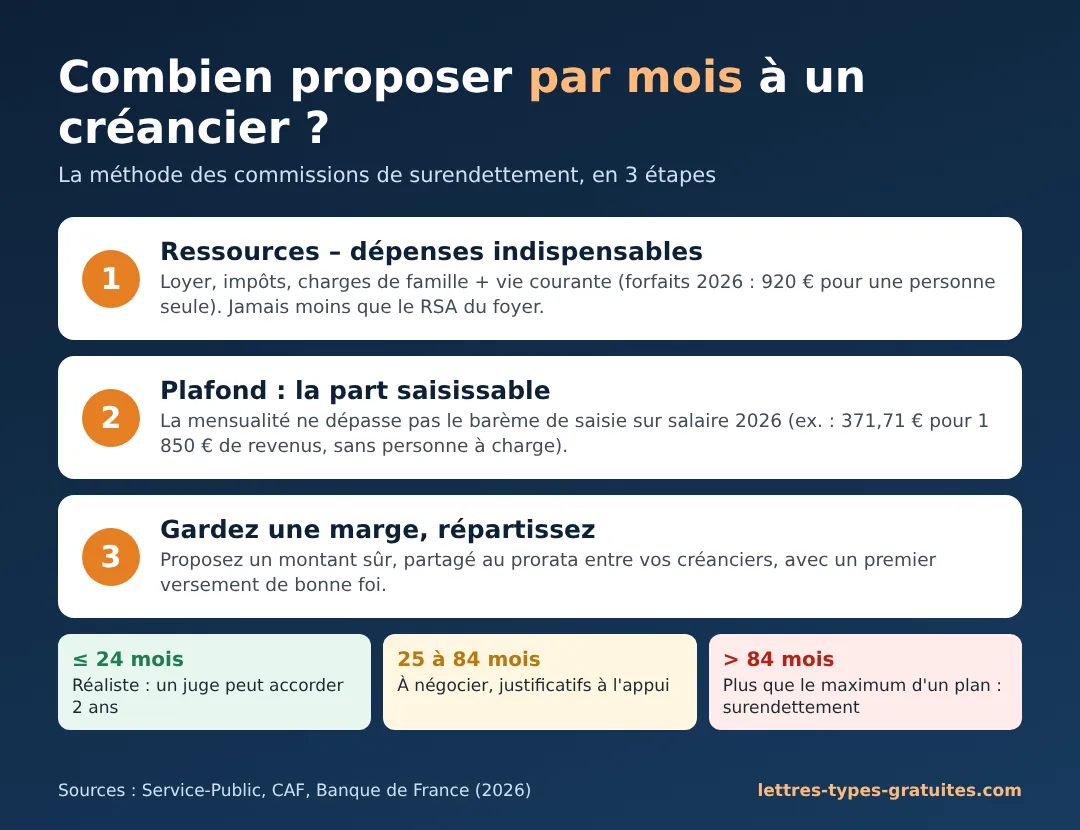
- Retirez vos dépenses indispensables de vos ressources. Comptez le loyer ou le crédit immobilier, les impôts, la pension versée, la garde et la scolarité, puis la vie courante (alimentation, énergie, téléphone, assurance habitation, transports). Si vous ne connaissez pas ces dernières, les forfaits 2026 des commissions de surendettement donnent un repère : 920 € par mois pour une personne seule, hors loyer. Le total retenu ne descend jamais sous le RSA de votre foyer.
- Plafonnez à la part saisissable. La mensualité ne doit pas dépasser ce que le barème de saisie sur salaire permet de prendre sur vos revenus. En 2026, pour 1 850 € de ressources sans personne à charge, ce plafond est de 371,71 €.
- Gardez une marge et répartissez. Proposez un peu moins que votre maximum pour absorber un imprévu, puis partagez la mensualité entre vos créanciers au prorata de ce que vous devez à chacun.
Exemple chiffré (cas type)
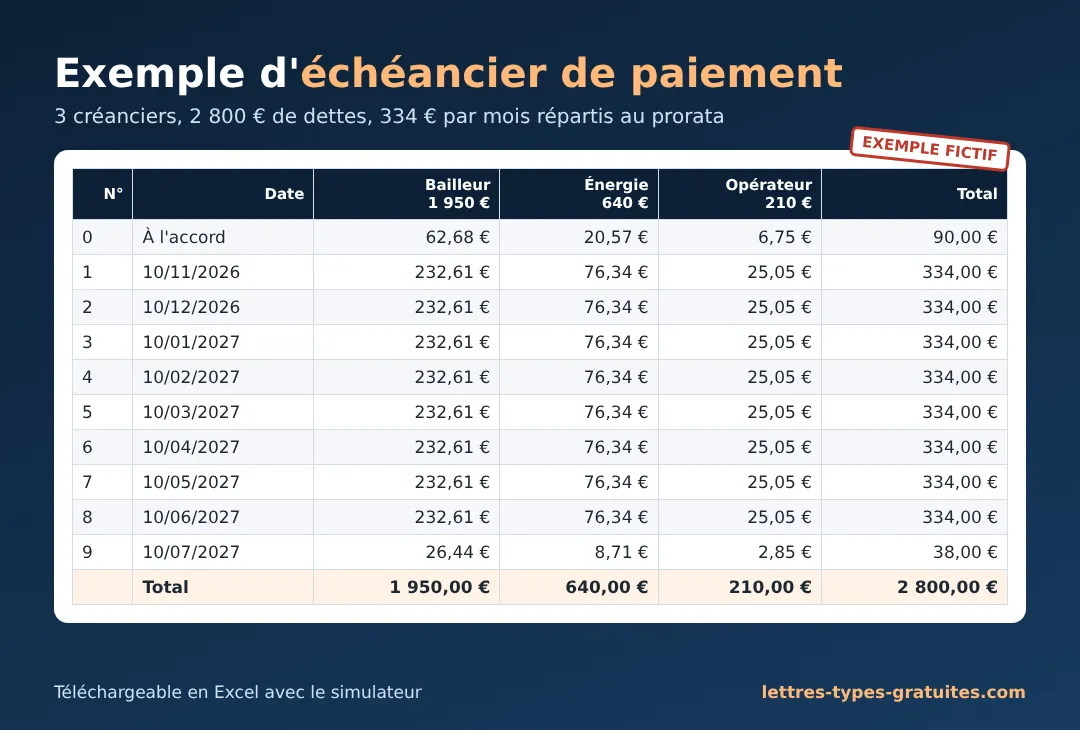
Sophie vit seule. Elle touche 1 850 € par mois et paie 480 € de loyer. Avec les forfaits de vie courante (920 €), ses dépenses indispensables s’élèvent à 1 400 € : il lui reste 450 €. Le barème de saisie plafonne sa mensualité à 371,71 €. Avec une marge de 10 %, elle peut proposer 334 € par mois. Elle doit 1 950 € à son bailleur, 640 € à son fournisseur d’énergie et 210 € à son opérateur, soit 2 800 €. Après un premier versement de 90 €, ses trois dettes sont soldées en 9 mois : 232,61 € par mois pour le bailleur, 76,34 € pour l’énergie, 25,05 € pour l’opérateur. C’est l’exemple que vous obtenez en cliquant sur « Voir un exemple » dans le simulateur.
Quelle dette payer en premier ?
Hors procédure, aucun texte n’impose à un particulier un ordre de paiement entre ses créanciers. Les classements de « créanciers privilégiés » que l’on trouve en ligne concernent surtout les entreprises en liquidation ou en redressement judiciaire. En pratique, protégez d’abord ce qui garantit votre logement et votre vie quotidienne : le loyer courant, l’énergie, l’assurance habitation, une pension alimentaire. C’est aussi la logique du surendettement, où les dettes de logement sont toujours traitées en priorité. Pour le reste, la répartition au prorata est la plus facile à justifier : aucun créancier ne peut dire qu’un autre est favorisé.
Reste à vivre : le minimum que vous devez garder
Le reste à vivre est la somme qui doit vous rester chaque mois pour vivre, une fois vos dettes payées. Hors procédure, aucun texte n’impose à un créancier ou à une banque un reste à vivre minimum : c’est à vous de le défendre, chiffres à l’appui. En revanche, deux cadres officiels donnent des montants précis, et ce sont ceux que vous pouvez opposer.
Comment est calculé le reste à vivre en surendettement ?
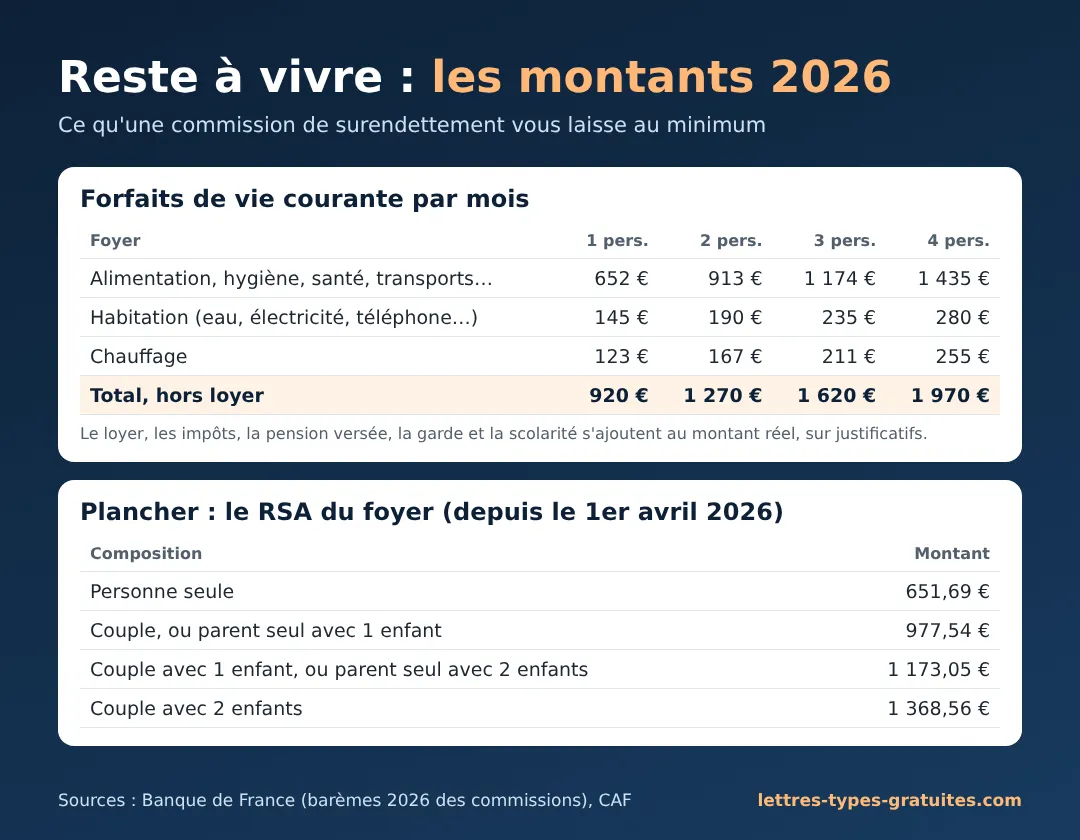
La commission de surendettement établit un budget de « vie courante ». Le loyer, les impôts, les pensions versées, la garde et la scolarité sont pris pour leur montant réel, sur justificatifs. Le reste est évalué avec des forfaits fixés par chaque commission. Les barèmes 2026 consultés, dont celui de la commission de la Haute-Vienne du 27 février 2026, retiennent les montants suivants :
👉 Faites glisser pour voir le tableau complet
| Forfait mensuel | Personne seule | Par personne en plus | Couple | Couple + 2 enfants |
|---|---|---|---|---|
| Base : alimentation, habillement, hygiène, santé, transports, menues dépenses | 652 € | 261 € | 913 € | 1 435 € |
| Habitation : eau, électricité hors chauffage, téléphone, assurance habitation | 145 € | 45 € | 190 € | 280 € |
| Chauffage (plus si vous justifiez davantage) | 123 € | 44 € | 167 € | 255 € |
| Total hors loyer | 920 € | 350 € | 1 270 € | 1 970 € |
La part laissée au ménage ne peut jamais être inférieure au montant forfaitaire du RSA correspondant à sa composition, et la mensualité retenue ne dépasse pas, en principe, la part saisissable des ressources. La commission garde la main : elle peut réduire une dépense qu’elle juge excessive, ou retenir un chauffage plus élevé s’il est justifié.
Quel est le reste à vivre minimum par personne ?
Le plancher, c’est le montant forfaitaire du RSA. Depuis le 1er avril 2026, il s’élève à :
👉 Faites glisser pour voir le tableau complet
| Composition du foyer | Montant forfaitaire du RSA |
|---|---|
| Personne seule sans enfant | 651,69 € |
| Couple sans enfant, ou parent seul avec 1 enfant | 977,54 € |
| Couple avec 1 enfant, ou parent seul avec 2 enfants | 1 173,05 € |
| Couple avec 2 enfants | 1 368,56 € |
| Par enfant à partir du 3e | + 260,68 € |
Ce plancher se retrouve en cas de saisie : sur un compte bancaire saisi, la banque doit laisser un solde bancaire insaisissable d’au moins 651,69 €. Si une saisie a bloqué tout votre compte, voici la lettre pour débloquer le solde insaisissable.
Quelle mensualité retient la commission de surendettement ?
La commission compare deux montants : ce qui vous reste après votre budget de vie courante, et la part saisissable de vos ressources selon le barème des saisies sur salaire. Elle retient en principe le plus petit des deux. Le barème 2026 prend 1/20 des ressources jusqu’à 373,33 €, 1/10 jusqu’à 727,50 €, 1/5 jusqu’à 1 083,33 €, 1/4 jusqu’à 1 435,83 €, 1/3 jusqu’à 1 789,17 €, 2/3 jusqu’à 2 150,83 €, puis la totalité au-delà. Chaque seuil est relevé de 145 € par personne à charge. C’est exactement le calcul que fait le simulateur, avec en plus une marge de sécurité que vous pouvez désactiver.
Comment faire une proposition d’échéancier de paiement
Une proposition d’échéancier efficace tient en une page et contient cinq éléments : vos coordonnées et la référence du dossier, le rappel du montant dû, une explication courte et chiffrée de votre situation, un calendrier précis (montant et date de chaque versement), et la demande de confirmation écrite. Ajoutez si possible un premier versement « de bonne foi » dès l’accord : il montre que la proposition est sérieuse. Envoyez la lettre en recommandé avec accusé de réception et joignez vos justificatifs.
Si vous voulez surtout expliquer vos difficultés sans proposer de montant (pour une aide, une remise ou une suspension), utilisez plutôt notre lettre pour expliquer une situation financière difficile.
Modèle de lettre de proposition d’échéancier
[Prénom Nom]
[Adresse]
[Code postal Ville]
[Téléphone – e-mail]
[Nom du créancier]
[Service recouvrement ou contentieux]
[Adresse]
À [Ville], le [date]
Objet : Proposition d’échéancier de paiement – [référence du dossier, de la facture ou du contrat]
Lettre recommandée avec accusé de réception
Madame, Monsieur,
Je reste redevable envers vous de la somme de [montant] € au titre de [nature de la dette]. Je souhaite la régler intégralement, mais je ne suis pas en mesure de la payer en une seule fois.
Depuis [date], [cause : perte d’emploi, baisse de revenus, séparation, problème de santé, dépense imprévue]. Mes ressources s’élèvent aujourd’hui à [montant] € par mois, pour des dépenses indispensables de [montant] € (logement, énergie, alimentation, charges de famille).
Je vous propose donc l’échéancier suivant :
– un premier versement de [montant] € dès réception de votre accord, en signe de bonne foi ;
– puis [nombre] mensualités de [montant] € le [jour] de chaque mois, du [date de début] au [date de fin].
La totalité de ma dette serait ainsi réglée en [mois et année].
Je vous remercie de me confirmer votre accord par écrit et de suspendre, pendant la durée de cet échéancier, toute majoration, tout frais et toute procédure de recouvrement. Dès réception de votre accord, je mettrai en place un virement permanent.
Vous trouverez ci-joint les justificatifs de ma situation : [bulletins de salaire ou attestation France Travail, notification CAF, quittance de loyer].
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]

Modèle d’accord d’échéancier de paiement à faire signer
Quand le créancier accepte par téléphone ou en rendez-vous, faites signer un accord écrit. C’est votre preuve si un versement est contesté ou si le dossier change de service.
ACCORD D’ÉCHÉANCIER DE PAIEMENT
Entre :
[Nom du créancier], [adresse], représenté par [nom et fonction], ci-après « le créancier »,
et [Prénom Nom], [adresse], ci-après « le débiteur ».
1. Montant dû
Le débiteur reconnaît devoir au créancier la somme de [montant] € au titre de [nature de la dette, référence], arrêtée au [date].
2. Calendrier de paiement
Le débiteur s’engage à régler cette somme selon l’échéancier suivant :
– [montant] € le [date] ;
– puis [nombre] versements de [montant] € le [jour] de chaque mois, du [date] au [date] ;
– dernier versement de [montant] € le [date].
Mode de paiement : [virement permanent / prélèvement / chèque].
3. Engagements du créancier
Pendant la durée de l’échéancier respecté, le créancier s’engage à suspendre toute procédure de recouvrement et à ne facturer aucun frais ni pénalité supplémentaire.
4. Retard de paiement
En cas de retard, le débiteur en informe le créancier sans attendre. Les parties conviennent de [délai de régularisation de 15 jours / nouvelle discussion] avant toute autre mesure.
5. Fin de l’accord
Le paiement du dernier versement solde définitivement la dette. Le créancier remettra alors au débiteur une attestation de paiement intégral.
Fait à [ville], le [date], en deux exemplaires.
Le créancier Le débiteur
[Signature] [Signature]
Mail court pour demander un échéancier
Pour un petit montant ou un premier contact, un message dans l’espace client ou au service recouvrement laisse une trace écrite datée.
Objet : Demande d’échéancier – [référence du dossier]
Bonjour,
Je vous dois [montant] € ([référence]). Suite à [cause en quelques mots], je ne peux pas régler cette somme en une fois.
Je vous propose [montant] € par mois le [jour] de chaque mois à partir du [date], soit un remboursement complet en [nombre] mois, avec un premier versement de [montant] € dès votre accord.
Pouvez-vous me confirmer votre accord par retour de mail ? Je peux vous transmettre mes justificatifs.
Cordialement,
[Prénom Nom]
[Téléphone]
Échéancier selon votre créancier : ce qui change
Le simulateur adapte l’objet et le destinataire de la lettre à chaque créancier. Certains ont leurs propres règles ou leurs propres démarches : voici où trouver la lettre spécialisée.
👉 Faites glisser pour voir le tableau complet
| Créancier | Ce qu’il faut demander | La lettre spécialisée |
|---|---|---|
| Impôts | Un plan de règlement, à demander au service des impôts, aussi par la messagerie sécurisée de votre espace particulier | Délai de paiement aux impôts et remise gracieuse |
| CAF (trop-perçu) | Un échéancier de remboursement de l’indu, ou une remise de dette si vous ne pouvez rien rembourser | Trop-perçu CAF : recours et lettres |
| Bailleur | Un plan d’apurement, en continuant à payer le loyer courant | Commandement de payer : que faire |
| Énergie ou télécom | Un échéancier, en continuant à payer les factures courantes | Délai de paiement d’une facture d’énergie |
| Banque ou crédit | Un report ou un réaménagement des échéances, avant tout incident | Prévenir sa banque de difficultés |
| Artisan, propriétaire, proche | Un paiement en plusieurs fois, souvent avec une reconnaissance de dette | 3 lettres d’échelonnement de dette |
Vous avez déposé un dossier de surendettement et un opérateur ou un fournisseur continue de vous relancer ? Envoyez-lui la copie de l’attestation de dépôt avec notre lettre de demande de suspension des poursuites.
Un créancier peut-il refuser un échéancier ?
Oui. Un échéancier amiable est un accord : aucun texte n’oblige un créancier à accepter votre proposition. Mais un refus n’est pas la fin de l’histoire, et un créancier le sait. Si la négociation échoue, un juge peut vous accorder lui-même des délais de paiement : reporter ou échelonner la dette dans la limite de 2 ans, en tenant compte de votre situation et des besoins du créancier. Il peut aussi réduire les intérêts sur les sommes reportées. C’est l’article 1343-5 du Code civil.
Le délai de grâce n’est pas automatique et ne s’applique pas aux pensions alimentaires. Pour un crédit à la consommation, une simple requête suffit. Pour les autres dettes, il faut en principe une assignation. Si un commissaire de justice a déjà engagé une saisie, c’est le juge de l’exécution qui statue : il est saisi par assignation, avec un timbre fiscal de 50 € (sauf aide juridictionnelle), et l’avocat n’est obligatoire qu’au-delà de 10 000 €. Sa décision suspend les procédures en cours. Avant d’en arriver là, le conciliateur de justice, gratuit, peut aider à trouver un accord.
En pratique, si votre échéancier tient en moins de 24 mois, rappelez-le dans votre relance : un juge pourrait accorder la même durée. Au-delà, joignez vos justificatifs et proposez un premier versement. Si plusieurs créanciers refusent en même temps, c’est souvent le signe qu’un dossier de surendettement est plus adapté.
Demander un échéancier à un huissier (commissaire de justice)
Tout dépend de ce que le commissaire de justice a en main. S’il agit pour un recouvrement amiable, sans jugement, il ne peut pas saisir vos biens ni votre compte : une saisie suppose un titre exécutoire, comme une décision de justice. Les frais de ce recouvrement amiable restent à la charge du créancier, sauf exceptions prévues par la loi (mauvaise foi du débiteur, chèque sans provision, acte imposé par la loi). Il en va de même pour une société de recouvrement : si elle ajoute des « frais de dossier » à votre dette, refusez-les par écrit.
S’il a un titre exécutoire, il peut agir pendant 10 ans pour une décision rendue après le 17 juin 2008. Écrivez-lui quand même : un commissaire de justice accepte souvent un échéancier réaliste plutôt qu’une saisie incertaine. Le simulateur prépare cette lettre (type « Commissaire de justice »), avec la référence du dossier et le nom du créancier d’origine. En cas de refus, le juge de l’exécution peut vous accorder jusqu’à 2 ans. Et si vous avez reçu une assignation en paiement, ne la laissez pas sans réponse : voici comment répondre à une assignation en paiement.
Quand l’échéancier ne suffit plus : le dossier de surendettement
Le simulateur affiche un diagnostic rouge dans deux cas : quand vos ressources ne couvrent même pas vos dépenses indispensables, ou quand le remboursement prendrait plus de 84 mois. Ce n’est pas un hasard : un plan de surendettement ne peut pas dépasser 7 ans, sauf mesures liées au prêt de la résidence principale. Si vos dettes ne peuvent pas être remboursées dans ce délai, un échéancier amiable ne vous sortira pas d’affaire.
La loi ne fixe aucun seuil chiffré de surendettement : ce qui compte, c’est l’impossibilité manifeste de faire face à l’ensemble de vos dettes personnelles. Le dépôt d’un dossier à la Banque de France est gratuit. La commission peut proposer un report, un rééchelonnement, une baisse ou une suppression des intérêts, une remise partielle, ou suspendre le paiement de vos dettes jusqu’à 2 ans. Les dettes de logement y sont toujours prioritaires. Une fois le dossier déclaré recevable, vous ne devez plus payer vos dettes antérieures (sauf pensions alimentaires) et les saisies sont suspendues, mais vous continuez à payer vos charges courantes.
Pour savoir si vous êtes concerné, faites le test avec notre calculateur de surendettement sur Rebond Financier, puis préparez le dossier avec nos lettres pour le dossier de surendettement. Un Point conseil budget peut aussi vous accompagner gratuitement. Tous nos modèles sur ce sujet sont réunis dans la rubrique Difficultés financières.
Questions fréquentes sur l’échéancier de paiement
Comment faire une proposition d’échéancier ?
Calculez d’abord ce que vous pouvez payer chaque mois après vos dépenses indispensables, puis écrivez au créancier : montant dû, explication courte de votre situation, calendrier précis (montant et date de chaque versement), premier versement de bonne foi si possible, et demande de confirmation écrite. Envoyez-la en recommandé avec vos justificatifs.
Comment rédiger un échéancier de paiement ?
Un échéancier est un tableau qui indique pour chaque versement la date, le montant et le reste dû, jusqu’au solde complet de la dette. Joignez-le à votre lettre et faites signer un accord d’échéancier par le créancier quand il accepte. Le simulateur le génère automatiquement et l’exporte en Excel.
Combien proposer par mois à un créancier ?
Le montant que vous pouvez tenir tous les mois : vos ressources moins vos dépenses indispensables (jamais moins que le RSA de votre foyer), sans dépasser la part saisissable de vos revenus, avec une petite marge pour les imprévus. Si vous avez plusieurs créanciers, répartissez cette somme au prorata de chaque dette.
Un créancier peut-il refuser un échéancier ?
Oui, un échéancier amiable n’est jamais obligatoire. En cas de refus, un juge peut accorder des délais de paiement jusqu’à 2 ans (article 1343-5 du Code civil), en tenant compte de votre situation. Si vos dettes sont trop lourdes pour un échéancier, le dossier de surendettement prend le relais.
Comment demander un échéancier à un huissier ?
Écrivez au commissaire de justice en rappelant la référence du dossier et le créancier, avec une proposition chiffrée et datée et vos justificatifs. Sans jugement ni autre titre exécutoire, il ne peut pas saisir vos biens. Avec un titre, le juge de l’exécution peut vous accorder jusqu’à 2 ans de délai si aucun accord n’est trouvé.
Quel est le reste à vivre minimum ?
En surendettement, la part laissée au ménage ne peut pas être inférieure au montant forfaitaire du RSA de son foyer : 651,69 € pour une personne seule depuis le 1er avril 2026, 977,54 € pour un couple ou un parent seul avec un enfant. Hors procédure, aucun texte n’impose de minimum à un créancier ou à une banque.
Comment est calculé le reste à vivre dans un dossier de surendettement ?
La commission additionne le loyer, les impôts, les pensions, la garde et la scolarité au montant réel, et la vie courante avec ses forfaits : en 2026, 920 € par mois pour une personne seule et 350 € par personne supplémentaire dans les barèmes consultés. Le total ne peut pas être inférieur au RSA du foyer.
Quelle est la mensualité retenue par la commission de surendettement ?
En principe le plus petit de deux montants : ce qui vous reste après votre budget de vie courante, et la part saisissable de vos ressources selon le barème des saisies sur salaire 2026. Par exemple, pour 1 850 € de ressources sans personne à charge, la part saisissable est de 371,71 € par mois.
Combien de temps un huissier a-t-il pour réclamer une dette ?
Avec une décision de justice rendue après le 17 juin 2008, le commissaire de justice dispose de 10 ans pour la faire exécuter. Sans titre exécutoire, il ne peut mener qu’un recouvrement amiable, dont les frais restent à la charge du créancier.
Quel est le seuil de surendettement ?
Aucun seuil chiffré n’est fixé par la loi. Vous êtes surendetté si vous êtes manifestement dans l’impossibilité de faire face à l’ensemble de vos dettes personnelles. Si votre échéancier dépasse 7 ans ou si vos ressources ne couvrent pas vos dépenses indispensables, un dossier de surendettement est probablement plus adapté.
Sources et auteur
Hamoudi Aïfa, assistant socio-éducatif et référent insertion depuis plus de vingt-cinq ans, spécialiste des démarches administratives et des droits sociaux. Ce simulateur reprend la logique des commissions de surendettement pour qu’une personne en difficulté puisse chiffrer seule une proposition crédible, avant que les frais et les procédures ne s’ajoutent à la dette.
Montants et règles vérifiés le 27 octobre 2026 auprès de :
- Service-Public – Saisie sur salaire : le barème 2026
- Service-Public – Saisie sur compte bancaire et solde bancaire insaisissable
- CAF – Barème du revenu de solidarité active au 1er avril 2026
- Banque de France – Budget vie courante, commission de surendettement de la Haute-Vienne (27 février 2026)
- Service-Public – Surendettement : plan conventionnel de redressement
- Service-Public – Saisir le juge de l’exécution
- INC – Le délai de grâce
- DGCCRF – Recouvrement amiable de créances : les règles
- INC – Créances : vérifiez si vous devez toujours payer
Le simulateur donne un résultat indicatif : il ne remplace ni l’avis d’une commission de surendettement ni celui d’un juge. Les forfaits de vie courante peuvent varier d’une commission à l’autre. Les exemples sont fictifs.
