Plan conventionnel de redressement : accord, 7 ans maximum et recours après un échec

Mis à jour le
En bref — 20 novembre 2026
Plan conventionnel de redressement : les lettres à copier selon votre situation :
- ✓ La conciliation a échoué : demander des mesures imposées sous 15 jours
- ✓ Un créancier vous met en demeure de respecter le plan
- ✓ Votre situation se dégrade : nouveau dossier avec plan en cours
- ✓ Prévenir un créancier d’un retard d’échéance
- ✓ Les délais calculés sur un exemple
Qui a droit à un plan conventionnel ? La personne surendettée qui possède un bien immobilier et dont la dette est remboursable. Sans bien immobilier, la commission oriente directement le dossier vers des mesures imposées. Le plan dure 7 ans au maximum. Vérifié le 20/11/2026 sur service-public.gouv.fr.
Originaux gratuits, à copier ou à télécharger en Word et PDF, sans inscription.
Afficher le sommaire
Le plan conventionnel de redressement est l’accord que la commission de surendettement propose à la personne surendettée et à ses créanciers pour rendre les dettes remboursables. Tant qu’il dure, plusieurs courriers peuvent devenir nécessaires : demander des mesures imposées si la conciliation échoue, répondre à une mise en demeure, signaler une situation qui se dégrade.
Courriers rédigés par Hamoudi Aïfa d’après les fiches service-public.gouv.fr et les pages de la Banque de France, relues le 20 novembre 2026.
Demande de mesures imposées après l’échec de la conciliation
- Quand : la commission vous informe par lettre recommandée que la conciliation a échoué : vous avez 15 jours pour agir.
- Qui envoie : vous, la personne surendettée.
- Effet : la commission peut décider de mesures imposées ; sans demande dans le délai, le dossier est clos et les créanciers peuvent reprendre leurs poursuites.
- À joindre : la copie de la lettre d’échec et, si votre situation a changé, les justificatifs.
[Prénom Nom]
[Adresse]
[Code postal Ville]
[Téléphone] – [adresse e-mail]
Secrétariat de la commission de surendettement de [département]
Banque de France – [adresse indiquée sur vos courriers]
À [ville], le [date]
Lettre recommandée avec avis de réception
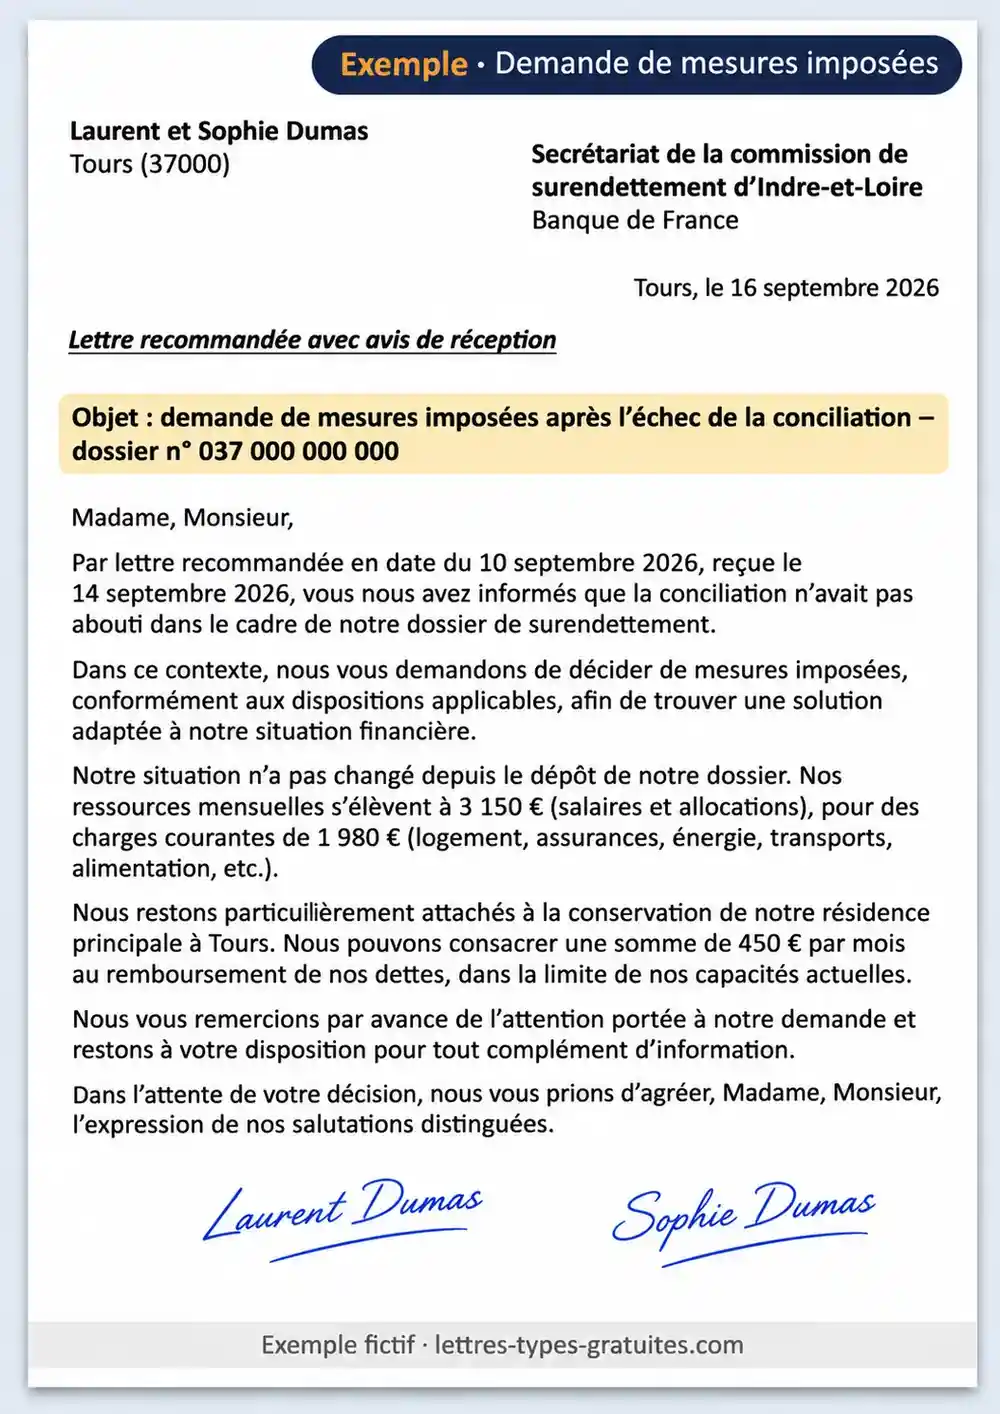
Objet : demande de mesures imposées après l’échec de la conciliation – dossier n° [référence]
Madame, Monsieur,
Par lettre recommandée du [date de la lettre], reçue le [date de réception], vous m’avez informé que la conciliation sur le plan conventionnel de redressement n’avait pas abouti.
Je vous demande de décider de mesures imposées pour traiter ma situation de surendettement.
Ma situation n’a pas changé depuis l’examen de mon dossier [ou : elle a évolué sur les points suivants : [nouvel emploi, baisse de revenus, naissance, séparation…], justificatifs joints]. Mes ressources mensuelles sont de [montant] € et mes charges courantes de [montant] €.
[Si vous souhaitez le préciser : je reste attaché(e) à la conservation de ma résidence principale, située [ville], et je suis en mesure de consacrer [montant] € par mois au remboursement de mes dettes.]
Je reste à la disposition de la commission pour tout document complémentaire.
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Pièces jointes : copie de votre lettre du [date] ; [justificatifs d’un changement de situation]
Conseil : la fiche officielle ne précise pas le point de départ des 15 jours. Comptez-les à partir de la date de la lettre, c’est le calcul le plus prudent, et envoyez votre demande signée en recommandé avec avis de réception ou déposez-la au secrétariat de la commission.
Réponse à un créancier qui vous met en demeure de respecter le plan
- Quand : un créancier vous écrit pour exiger le respect du plan après un impayé.
- Qui envoie : vous, au créancier qui a envoyé la mise en demeure.
- Effet : vous réagissez dans les 15 jours : sans réaction, le plan n’est plus applicable et les créanciers peuvent reprendre le recouvrement.
- À joindre : la preuve du paiement ou l’attestation de dépôt d’un nouveau dossier.
[Prénom Nom]
[Adresse]
[Code postal Ville]
[Téléphone] – [adresse e-mail]
[Nom du créancier ou de la société de recouvrement]
[Adresse]
À [ville], le [date]
Lettre recommandée avec avis de réception
Objet : votre mise en demeure du [date] – plan conventionnel de redressement du [date du plan], dossier n° [référence]
Madame, Monsieur,
Par lettre du [date], reçue le [date de réception], vous me mettez en demeure de respecter les engagements de mon plan conventionnel de redressement.
[Choisissez votre situation :]
[Régularisation : je vous ai réglé ce jour, par [virement / chèque], la somme de [montant] € correspondant à [l’échéance / les échéances] de [mois]. Je reprends les paiements prévus par le plan à compter du [date].]
[Difficulté nouvelle : depuis [date], [motif : perte d’emploi, maladie, baisse de revenus…] m’empêche de payer l’échéance prévue. J’ai déposé le [date] un nouveau dossier de surendettement auprès de la commission de [département], en mentionnant le plan en cours, afin qu’il soit réexaminé. Je vous en transmets la preuve.]
Je tiens à respecter le plan et je vous remercie de bien vouloir en tenir compte.
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Pièces jointes : [preuve du paiement / attestation de dépôt du nouveau dossier] ; copie de la page du plan qui vous concerne
Conseil : ne laissez pas passer les 15 jours, même si vous ne pouvez pas tout payer. Une réponse datée, accompagnée d’un paiement partiel ou du dépôt d’un nouveau dossier, montre votre bonne foi.
Lettre jointe au nouveau dossier quand votre situation se dégrade
- Quand : pendant le plan, vos revenus baissent ou vos charges augmentent durablement.
- Qui envoie : vous, avec le nouveau formulaire de déclaration de surendettement.
- Effet : la commission réexamine votre situation : elle peut modifier le plan, en adopter un nouveau ou orienter le dossier vers un rétablissement personnel.
- À joindre : le formulaire signé, la copie du plan en cours et les justificatifs du changement.
[Prénom Nom]
[Adresse]
[Code postal Ville]
[Téléphone] – [adresse e-mail]
Secrétariat de la commission de surendettement de [département]
Banque de France Surendettement
TSA 41217
75035 Paris Cedex 01
À [ville], le [date]
Objet : nouveau dossier de surendettement – plan conventionnel en cours, dossier n° [référence à 12 chiffres]
Madame, Monsieur,
Je bénéficie d’un plan conventionnel de redressement signé le [date] et applicable depuis le [date], au titre du dossier n° [référence].
Ma situation s’est dégradée depuis : [motif et date : perte d’emploi le [date], séparation, maladie, baisse de pension…]. Mes ressources mensuelles sont passées de [montant] € à [montant] €, et je ne peux plus payer les mensualités prévues, soit [montant] € par mois.
Je dépose donc un nouveau dossier de surendettement, joint à ce courrier, afin que la commission réexamine ma situation.
J’ai réglé les échéances du plan jusqu’au [mois] et j’ai informé mes créanciers de ma démarche.
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Pièces jointes : formulaire de déclaration de surendettement signé ; copie du plan en cours ; justificatifs du changement de situation
Conseil : la fiche officielle demande de mentionner le plan en cours dans le nouveau dossier. Pour constituer ce dossier, la page dossier de surendettement : pièces et dépôt donne la liste des justificatifs selon votre situation.
Lettre pour prévenir un créancier d’un retard d’échéance
- Quand : une difficulté passagère vous empêche de payer une échéance du plan à la date prévue.
- Qui envoie : vous, au créancier concerné, avant la date de l’échéance si possible.
- Effet : le créancier est informé et sait quand il sera payé ; la Banque de France recommande d’informer ses créanciers en cas de difficulté à respecter le plan.
- À joindre : un justificatif du motif, si vous en avez un.
[Prénom Nom]
[Adresse]
[Code postal Ville]
[Téléphone] – [adresse e-mail]
[Nom du créancier]
[Adresse]
À [ville], le [date]
Objet : plan conventionnel de redressement du [date] – échéance de [mois], dossier n° [référence]
Madame, Monsieur,
Je rembourse ma dette envers vous dans le cadre du plan conventionnel de redressement signé le [date].
En raison de [motif : retard de versement de mon salaire, de mes allocations, dépense imprévue…], je ne pourrai pas régler l’échéance de [mois], d’un montant de [montant] €, à la date prévue.
Je vous propose de la régler le [date], en plus de l’échéance normale [ou : en [nombre] fois avec les prochaines échéances]. Les autres échéances du plan seront payées aux dates prévues.
[Si la difficulté devait durer, je déposerai un nouveau dossier de surendettement pour faire réexaminer le plan, et je vous en informerai.]
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Pièce jointe : [justificatif du motif, si vous en avez un]
Conseil : cette lettre convient à un retard ponctuel. Si la difficulté dure, un simple accord avec un créancier ne suffit pas : déposez un nouveau dossier pour que la commission réexamine l’ensemble du plan.
Qui peut bénéficier d’un plan conventionnel de redressement ?
Après la recevabilité du dossier, la commission propose un plan conventionnel lorsque la personne surendettée possède un bien immobilier et que sa dette est remboursable. Si vous n’avez pas de bien immobilier mais que votre dette est remboursable, la commission oriente directement votre dossier vers des mesures imposées, sans passer par la recherche d’un accord.
Si vos dettes ne sont pas remboursables, ni le plan ni les mesures imposées ne conviennent : la commission propose alors un rétablissement personnel, avec ou sans liquidation judiciaire.
À savoir : le plan conventionnel n’est donc pas proposé à tout le monde. Un locataire sans bien immobilier dont la dette est remboursable passe directement aux mesures imposées.
Comment la commission fixe votre capacité de remboursement
La Banque de France calcule votre capacité de remboursement, c’est-à-dire la partie de vos revenus que vous pouvez consacrer au paiement de vos dettes, et l’indique à la commission avec votre patrimoine éventuel. Le reste de vos ressources, souvent appelé reste à vivre, est laissé à votre disposition pour les dépenses courantes.
Selon l’Institut national de la consommation, ce reste à vivre doit couvrir les dépenses courantes incompressibles :
- logement, électricité, gaz, chauffage et eau ;
- nourriture et scolarité ;
- garde d’enfants et déplacements professionnels.
Si une dépense importante a été oubliée dans votre dossier, signalez-la à la commission avant la proposition du plan : un plan bâti sur un budget trop serré a peu de chances d’être tenu.
Ce que le plan peut prévoir
La fiche service-public liste les mesures possibles :
- report ou rééchelonnement du paiement des dettes ;
- remise d’une partie des dettes ;
- réduction ou suppression du taux d’intérêt ;
- engagements pour faciliter le paiement, par exemple changer de logement si le loyer est disproportionné ;
- engagements de ne pas aggraver l’insolvabilité, par exemple ne pas souscrire de nouveaux crédits.
Le plan donne la priorité aux dettes de logement. Pour les dettes alimentaires, les dommages et intérêts et les dettes frauduleuses envers un organisme de protection sociale, aucun rééchelonnement, aucune remise ni aucun effacement n’est possible sans l’accord du créancier.
Durée : 7 ans au maximum
Le plan ne peut pas dépasser 7 ans, révisions et renouvellements compris. Deux exceptions sont prévues : le remboursement des prêts qui ont financé la résidence principale, et les mesures qui permettent de rembourser toutes les dettes sans vendre la résidence principale. Ces mesures peuvent aller au-delà de 7 ans.
Signature et date d’application du plan
- La commission élabore une proposition de plan et l’envoie aux créanciers par lettre recommandée avec avis de réception.
- Les créanciers ont 30 jours pour refuser le plan. Leur silence pendant ce délai vaut accord.
- Si tout le monde accepte, le plan est signé. Sans réponse des créanciers, seule la personne surendettée signe.
- Chacun reçoit une copie du plan par courrier simple.
- Le plan s’applique à la date fixée par la commission ou, à défaut, au plus tard le dernier jour du mois qui suit l’envoi de ce courrier simple.
Les délais du plan conventionnel, calculés sur un exemple
👉 Faites glisser pour voir le tableau complet
| Étape | Délai | À savoir |
|---|---|---|
| Refus du plan par un créancier | 30 jours après réception de la proposition | Le silence vaut accord |
| Application du plan | Date fixée par la commission | À défaut, dernier jour du mois suivant le courrier simple |
| Demande de mesures imposées après échec | 15 jours | Point de départ non précisé : comptez depuis la date de la lettre |
| Observations des créanciers sur votre demande | 15 jours | Après qu’ils en ont été informés |
| Réaction à une mise en demeure d’un créancier | 15 jours | Sinon, le plan n’est plus applicable |
| Contestation des mesures imposées | 30 jours après réception de la notification | Lettre signée, en recommandé ou remise au secrétariat |
| Durée du plan | 7 ans au maximum | Exceptions pour la résidence principale |
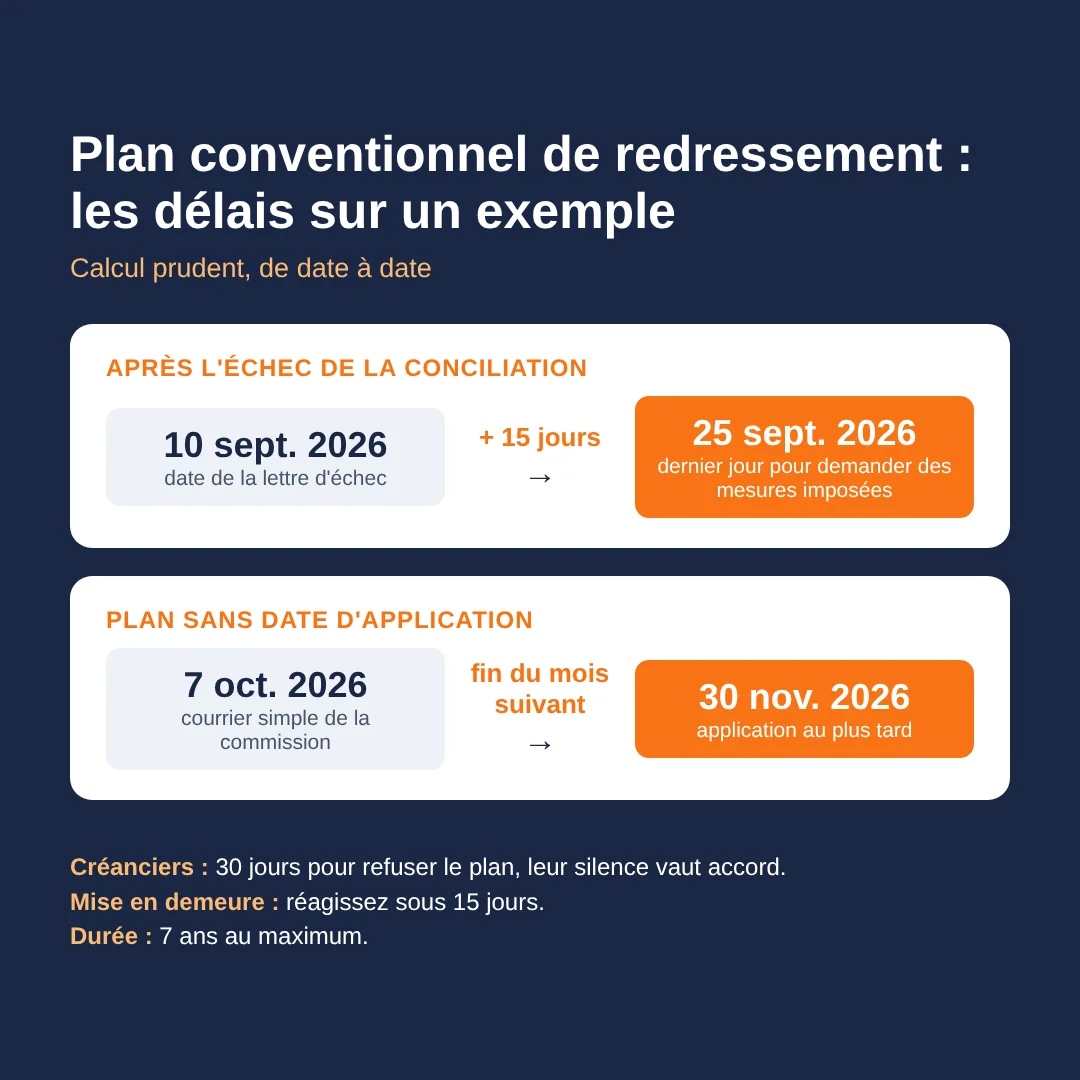
Exemple de calcul : une lettre d’échec de la conciliation datée du 10 septembre 2026 laisse jusqu’au 25 septembre 2026 pour demander des mesures imposées, en comptant prudemment depuis la date de la lettre. Un plan envoyé par courrier simple le 7 octobre 2026, sans date d’application fixée, s’applique au plus tard le 30 novembre 2026.
Pendant le plan : vos obligations
Vous payez les échéances aux dates prévues et vous respectez les engagements inscrits dans le plan, comme celui de ne pas souscrire de nouveaux crédits. Si vous avez du mal à suivre le plan, la Banque de France indique qu’il faut en informer vos créanciers et, éventuellement, déposer un nouveau dossier.
En cas d’impayé, un créancier peut vous mettre en demeure de respecter vos engagements. Sans réaction de votre part dans les 15 jours, le plan n’est plus applicable et les créanciers peuvent reprendre leurs procédures de recouvrement. C’est le délai à ne jamais laisser filer.
Si la conciliation échoue : les mesures imposées
Quand aucun accord n’est trouvé, la commission constate l’échec dans un procès-verbal et vous en informe par lettre recommandée avec avis de réception. Vous avez alors 15 jours pour demander des mesures imposées, par une lettre signée déposée ou envoyée en recommandé au secrétariat de la commission. Vos créanciers en sont informés et ont 15 jours pour présenter leurs observations.
Les mesures imposées peuvent prévoir, selon la fiche service-public :
- un rééchelonnement des dettes sur 7 ans au maximum, avec des exceptions liées au logement principal ;
- le remboursement du capital en priorité et une réduction du taux d’intérêt ;
- un report du paiement pendant 2 ans au maximum, sauf pour les dettes alimentaires ;
- avec votre accord, un effacement partiel de dettes ou la réduction du prêt immobilier en cas de vente du logement principal.
Ces mesures vous sont notifiées, ainsi qu’aux créanciers, par lettre recommandée. Vous avez 30 jours à partir de la réception pour les contester. Les modèles de contestation se trouvent sur la page lettres de recours surendettement.
Si votre situation se dégrade pendant le plan
Vous déposez un nouveau dossier de surendettement en mentionnant le plan en cours. La commission peut alors :
- modifier le plan ;
- adopter un nouveau plan ;
- orienter votre dossier vers un rétablissement personnel, avec ou sans liquidation judiciaire.
Le site de l’Institut national de la consommation rappelle aussi qu’en cours de plan, une situation qui se dégrade permet de redéposer un dossier. N’attendez pas l’accumulation des impayés : un dossier déposé tôt évite la mise en demeure.
Plan conventionnel et fichage FICP
Selon la Banque de France, l’inscription au FICP dure 7 ans au maximum pour un plan conventionnel de redressement ou des mesures imposées. Si aucun incident de paiement n’est constaté pendant les 5 premières années du plan, l’inscription est effacée automatiquement au bout de ces 5 ans.
👉 Faites glisser pour voir le tableau complet
| Solution | Comment elle naît | Pour qui | FICP |
|---|---|---|---|
| Plan conventionnel | Accord signé (ou silence des créanciers pendant 30 jours) | Propriétaire d’un bien immobilier, dette remboursable | 7 ans maximum |
| Mesures imposées | Décision de la commission | Dette remboursable, sans bien immobilier ou après l’échec de la conciliation | 7 ans maximum |
| Rétablissement personnel | Décision de la commission ou du juge | Dettes non remboursables | 5 ans |
Les erreurs à éviter pendant un plan conventionnel
- Laisser passer les 15 jours après la lettre d’échec : le dossier est clos et les poursuites peuvent reprendre.
- Ignorer une mise en demeure d’un créancier : après 15 jours, le plan n’est plus applicable.
- Arrêter de payer sans prévenir les créanciers ni déposer de nouveau dossier.
- Souscrire un nouveau crédit alors que le plan l’interdit.
- Négocier seul un nouvel échéancier avec un créancier au lieu de faire réexaminer tout le plan.
- Oublier de mentionner le plan en cours dans le nouveau dossier.
- Confondre le délai de 15 jours (demande de mesures imposées) et celui de 30 jours (contestation des mesures).
Cas concret : la conciliation échoue, le couple demande des mesures imposées
Exemple fictif : M. et Mme D., propriétaires d’une maison à Tours, ont un prêt immobilier, deux crédits à la consommation et des arriérés de taxe foncière. Leur dossier est déclaré recevable par la commission de surendettement d’Indre-et-Loire.
- 12 mai 2026 : décision de recevabilité. Comme ils sont propriétaires et que leur dette est jugée remboursable, la commission recherche un plan conventionnel.
- 9 juillet 2026 : la commission envoie sa proposition de plan aux créanciers en recommandé : chacun a 30 jours à partir de sa réception pour la refuser.
- 3 août 2026 : l’organisme d’un des crédits à la consommation refuse le plan.
- 10 septembre 2026 : la commission constate l’échec de la conciliation ; la lettre recommandée porte cette date. Le couple la reçoit le 14 septembre.
- 16 septembre 2026 : ils envoient la demande de mesures imposées en recommandé, bien avant le 25 septembre, limite calculée depuis la date de la lettre.
- Les créanciers sont informés de la demande et ont 15 jours pour présenter leurs observations ; la commission décide ensuite des mesures.
Quand les mesures leur seront notifiées, ils auront 30 jours à partir de la réception pour les contester s’ils ne sont pas d’accord. S’ils les acceptent, ils les appliquent comme un plan, avec les mêmes réflexes en cas de difficulté.
Cas particuliers
Un créancier ne répond pas à la proposition
Son silence pendant 30 jours vaut accord. Le plan peut être signé par la seule personne surendettée.
Vous devez une pension alimentaire
Une dette alimentaire ne peut être ni rééchelonnée, ni remise, ni effacée sans l’accord du créancier. Continuez à payer la pension courante. Si vos revenus ont baissé, la page demander la réduction d’une pension alimentaire explique la démarche.
Votre prêt immobilier dépasse 7 ans
Le remboursement d’un prêt qui a financé la résidence principale fait partie des exceptions : il peut s’étendre au-delà de 7 ans.
Une saisie ou une expulsion vous menace
Le dossier recevable suspend certaines saisies jusqu’aux mesures de traitement, pendant 2 ans au maximum. Pour un compte bloqué, voyez contester une saisie bancaire ; pour un commandement de payer, commandement de payer : que faire.
Questions fréquentes sur le plan conventionnel de redressement
Qu’est-ce qu’un plan conventionnel de redressement ?
C’est un accord entre la personne surendettée et ses créanciers, élaboré par la commission de surendettement pour alléger le poids des dettes : report, rééchelonnement, remise ou baisse du taux d’intérêt. On l’appelle souvent « plan de surendettement ».
Qui peut bénéficier d’un plan conventionnel de redressement ?
La personne surendettée qui possède un bien immobilier et dont la dette est remboursable. Sans bien immobilier, si la dette est remboursable, la commission oriente directement le dossier vers des mesures imposées.
Quelle est la durée maximale d’un plan conventionnel de redressement ?
7 ans, révisions et renouvellements compris. Certaines mesures peuvent aller au-delà, notamment le remboursement d’un prêt qui a financé la résidence principale, ou des mesures qui permettent de tout rembourser sans vendre la résidence principale.
Que se passe-t-il si les créanciers refusent le plan ?
Les créanciers ont 30 jours pour refuser le plan reçu en recommandé ; leur silence vaut accord. En cas d’échec, la commission vous prévient par lettre recommandée et vous avez 15 jours pour demander des mesures imposées. Sans demande, le dossier est clos.
Le plan conventionnel entraîne-t-il une inscription au FICP ?
Oui. Selon la Banque de France, l’inscription dure 7 ans au maximum pour un plan conventionnel ou des mesures imposées. Elle est effacée au bout de 5 ans si aucun incident de paiement n’a été constaté pendant ces 5 premières années.
Peut-on effacer des dettes dans le cadre d’un plan conventionnel ?
Le plan peut prévoir une remise, c’est-à-dire l’abandon d’une partie de la dette, si le créancier l’accepte. Pour les dettes alimentaires, les dommages et intérêts et les dettes frauduleuses envers un organisme social, aucun rééchelonnement, aucune remise ni aucun effacement n’est possible sans l’accord du créancier.
Que faire si ma situation financière s’aggrave pendant le plan ?
Déposez un nouveau dossier de surendettement en mentionnant le plan en cours. La commission peut modifier le plan, en adopter un nouveau, ou orienter le dossier vers un rétablissement personnel. Prévenez aussi vos créanciers.
Que se passe-t-il si je ne respecte pas le plan ?
Un créancier peut vous mettre en demeure de respecter vos engagements. Si vous ne réagissez pas dans les 15 jours, le plan n’est plus applicable et les créanciers peuvent reprendre leurs procédures de recouvrement.
Redressement personnel ou rétablissement personnel : quelle différence ?
Les solutions de la commission s’appellent plan conventionnel de redressement, mesures imposées et rétablissement personnel. Le plan et les mesures organisent le remboursement de dettes jugées remboursables ; le rétablissement personnel efface les dettes quand elles ne le sont pas.
Pour aller plus loin
- Dossier de surendettement : pièces, dépôt et délais
- Le rétablissement personnel, quand les dettes ne sont pas remboursables
- Contester une décision de la commission de surendettement
- Demander un échéancier à un créancier, hors procédure de surendettement
- Simuler un échéancier de paiement
- Écrire à sa banque en cas de difficultés financières
- Toutes les lettres pour les difficultés financières
Sources officielles : service-public.gouv.fr, plan conventionnel de redressement (F16982) ; service-public.gouv.fr, mesures imposées (F1947) ; justice.fr, plan conventionnel de redressement ; Banque de France, FICP ; Banque de France, FAQ dossier de surendettement ; Banque de France, comprendre la procédure ; Institut national de la consommation. Vérifié le 20/11/2026.
