Rétablissement personnel : conditions, procédure et dettes effacées

Mis à jour le
En bref — 20 novembre 2026
Rétablissement personnel : les lettres à copier selon votre situation :
- ✓ Un créancier vous réclame une dette effacée
- ✓ La commission vous demande votre accord pour une liquidation
- ✓ Vous contestez la décision dans les 30 jours
- ✓ Votre bailleur doit retirer la dette de loyers effacée
- ✓ Le tableau des dettes effacées et des dettes qui restent dues
Quelles dettes sont effacées ? Toutes les dettes arrêtées à la date de la décision, sauf les dettes alimentaires, les amendes, les dommages et intérêts dus à une victime, le prêt sur gage, les dettes payées par une caution particulier et les dettes frauduleuses envers un organisme social. Règles vérifiées sur service-public.gouv.fr le 20/11/2026.
Originaux gratuits, à copier ou à télécharger en Word et PDF, sans inscription.
Afficher le sommaire
Le rétablissement personnel efface vos dettes quand la commission de surendettement juge votre situation irrémédiablement compromise. Il reste pourtant des courriers à écrire : répondre à un créancier qui relance, donner votre accord à la commission, contester une décision dans les 30 jours ou prévenir votre bailleur.
Lettres rédigées par Hamoudi Aïfa à partir des fiches officielles de service-public.gouv.fr et de justice.fr, relues le 20 novembre 2026.
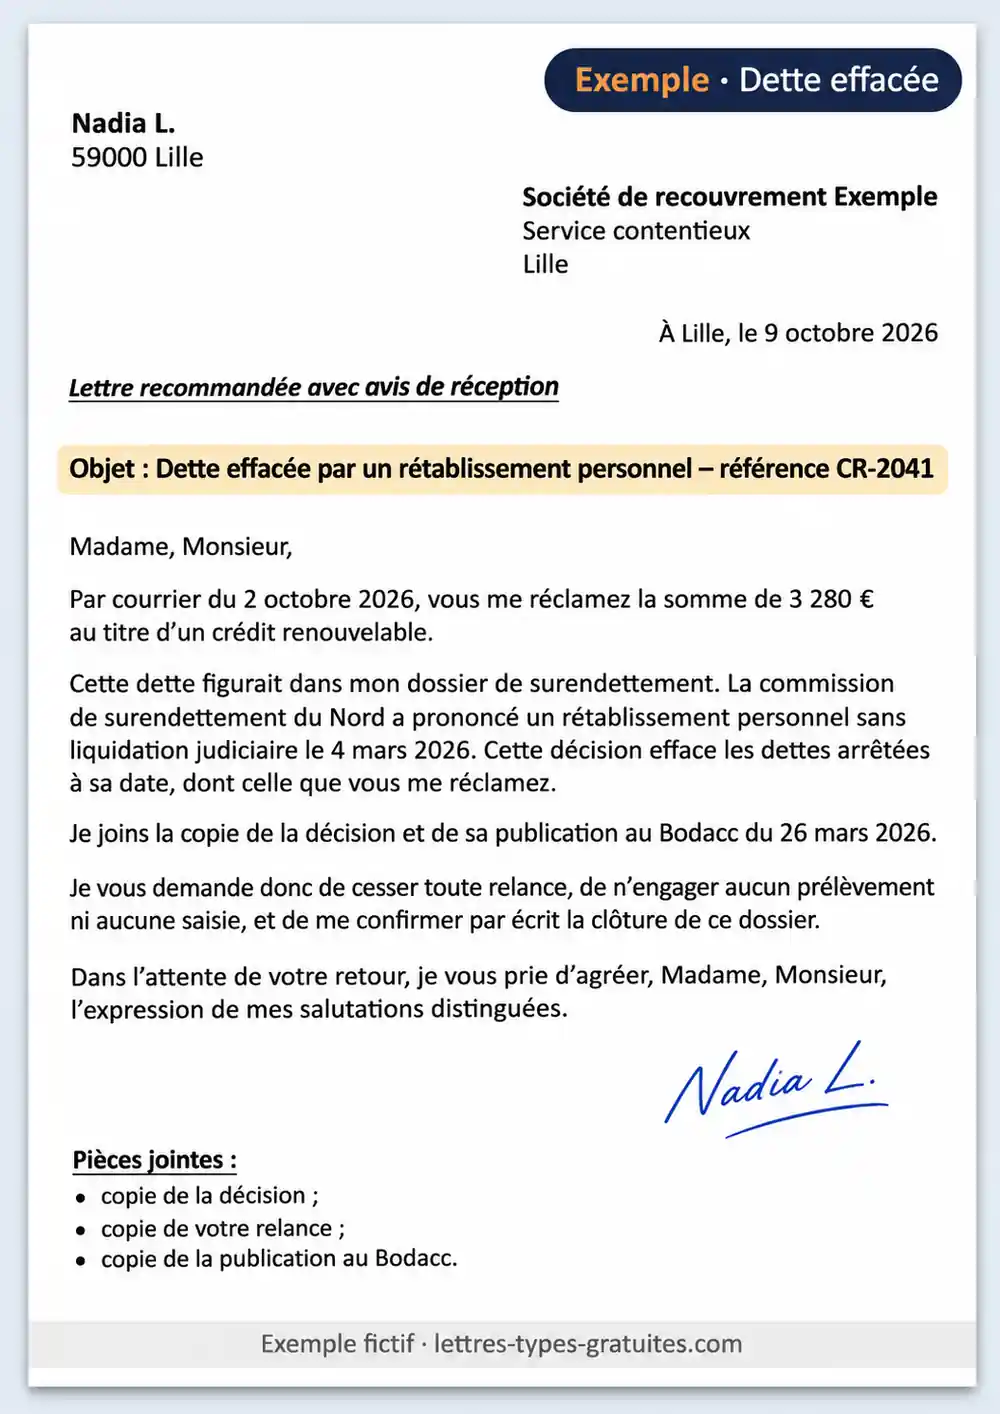
Lettre au créancier qui réclame une dette effacée
- Quand : un créancier, une banque ou une société de recouvrement vous relance après la décision de rétablissement personnel.
- Qui envoie : vous, la personne dont les dettes ont été effacées.
- Effet : vous rappelez que la dette n’est plus due et demandez la clôture écrite du dossier.
- À joindre : la copie de la décision, la copie de la relance et, si vous l’avez, la publication au Bodacc.
[Prénom Nom]
[Adresse]
[Code postal Ville]
[Nom du créancier ou de la société de recouvrement]
[Adresse]
À [ville], le [date]
Lettre recommandée avec avis de réception
Objet : dette effacée par un rétablissement personnel – référence [numéro de contrat ou de dossier]
Madame, Monsieur,
Par courrier du [date de la relance], vous me réclamez la somme de [montant] € au titre de [nature de la dette : crédit, facture, découvert…].
Cette dette figurait dans mon dossier de surendettement n° [numéro du dossier Banque de France]. [La commission de surendettement de [département] / Le juge des contentieux de la protection de [ville]] a prononcé un rétablissement personnel [sans / avec] liquidation judiciaire le [date de la décision]. Cette décision efface les dettes arrêtées à sa date, dont celle que vous me réclamez. Je joins la copie de la décision [et de sa publication au Bodacc du [date]].
Je vous demande donc de cesser toute relance, de n’engager aucun prélèvement ni aucune saisie, et de me confirmer par écrit la clôture de ce dossier.
Si vous estimez que cette dette n’entre pas dans l’effacement, je vous remercie de m’en indiquer le motif précis par écrit.
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Pièces jointes : copie de la décision de rétablissement personnel ; copie de votre relance[ ; copie de la publication au Bodacc]
Conseil : vérifiez d’abord que la dette réclamée figure bien dans votre dossier et qu’elle n’appartient pas aux dettes exclues de l’effacement. Un créancier oublié par la commission dispose d’un délai pour se manifester après la publication au Bodacc : sa créance se discute alors avec la commission, pas directement avec vous.
Lettre d’accord à la commission pour un rétablissement avec liquidation
- Quand : la commission vous propose un rétablissement personnel avec liquidation judiciaire parce que vous possédez un bien de valeur.
- Qui envoie : vous, convoqué ou contacté par la commission.
- Effet : sans votre accord écrit, la procédure ne peut pas être engagée ; avec lui, la commission saisit le juge.
- À joindre : la liste de vos biens et les justificatifs demandés, par exemple pour un véhicule indispensable au travail.
[Prénom Nom]
[Adresse]
[Code postal Ville]
Secrétariat de la commission de surendettement de [département]
Banque de France – [adresse de la succursale]
À [ville], le [date]
Lettre recommandée avec avis de réception
Objet : accord écrit pour un rétablissement personnel avec liquidation judiciaire – dossier n° [numéro]
Madame, Monsieur,
[Lors de l’entretien du [date] / Par votre courrier du [date]], la commission m’a proposé une procédure de rétablissement personnel avec liquidation judiciaire, ma situation étant jugée irrémédiablement compromise.
Je vous donne par la présente mon accord écrit pour que la commission saisisse le juge des contentieux de la protection en vue de l’ouverture de cette procédure.
J’ai bien noté que les biens de valeur sans utilité dans ma vie quotidienne pourront être vendus, et que les biens nécessaires à la vie courante comme ceux indispensables à mon travail ne le seront pas. Mes biens sont les suivants : [liste : logement, véhicule, épargne, objets de valeur…]. [Je précise que mon véhicule m’est indispensable pour me rendre au travail : [explication].]
Je reste à la disposition de la commission pour tout document complémentaire. Vous pouvez me joindre au [téléphone] ou à [adresse e-mail].
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Pièces jointes : [justificatifs demandés par la commission]
Conseil : ne signez pas cet accord sans avoir compris ce qui sera vendu. La fiche officielle protège les biens nécessaires à la vie courante, les biens sans valeur marchande et les biens non professionnels indispensables au travail, comme une voiture ou un ordinateur. Si vous refusez, la commission continue de chercher un plan ou des mesures imposées.
Lettre de contestation de la décision de la commission
- Quand : vous êtes en désaccord avec la décision de la commission : créance mal évaluée, dette oubliée, erreur sur vos ressources ou vos biens.
- Qui envoie : vous ; un créancier peut aussi contester de son côté.
- Effet : votre contestation est enregistrée et le juge des contentieux de la protection tranche après une audience.
- À joindre : la copie de la décision contestée et les justificatifs qui prouvent vos motifs.
[Prénom Nom]
[Adresse]
[Code postal Ville]
Secrétariat de la commission de surendettement de [département]
Banque de France – [adresse de la succursale]
À [ville], le [date]
Lettre recommandée avec avis de réception
Objet : contestation de la décision du [date de la décision] – dossier n° [numéro]
Madame, Monsieur,
Je soussigné(e) [Prénom Nom], demeurant [adresse complète], conteste la décision de la commission du [date de la décision], qui m’a été notifiée par lettre recommandée reçue le [date de réception].
Décision contestée : [rétablissement personnel sans liquidation judiciaire / montant retenu pour la créance de [créancier] / autre point précis].
Motifs : [exposez précisément vos raisons : créance mal évaluée, dette déjà payée ou oubliée, erreur sur vos ressources, vos charges ou vos biens…]. Je joins les justificatifs suivants : [liste des pièces].
Je vous demande d’enregistrer cette contestation, déposée dans le délai de trente jours indiqué sur la notification.
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
Fait à [ville], le [date]
[Signature]
Pièces jointes : copie de la décision contestée ; [justificatifs]
Conseil : le délai est de 30 jours à compter de la notification. Par prudence, comptez-le à partir du jour où vous recevez la lettre recommandée et n’attendez pas le dernier jour. La déclaration doit être signée et indiquer vos nom, prénom, adresse, la décision contestée et vos motifs : il ne manque rien dans le modèle ci-dessus.
Lettre au bailleur après l’effacement de la dette de loyers
- Quand : votre dette de loyers et de charges fait partie des dettes effacées.
- Qui envoie : vous, locataire.
- Effet : le bailleur met à jour votre compte locataire et cesse de réclamer les arriérés effacés.
- À joindre : la copie de la décision de rétablissement personnel.
[Prénom Nom]
[Adresse]
[Code postal Ville]
[Nom du bailleur ou de l’agence]
[Adresse]
À [ville], le [date]
Lettre recommandée avec avis de réception
Objet : effacement de ma dette locative – logement situé [adresse du logement]
Madame, Monsieur,
Le [date de la décision], [la commission de surendettement de [département] / le juge des contentieux de la protection de [ville]] a prononcé un rétablissement personnel qui efface ma dette de loyers et de charges de [montant] €, arrêtée au [date]. Je vous joins la copie de cette décision.
Je vous confirme que je continue à payer mon loyer et mes charges à chaque échéance, soit [montant] € par mois.
Je vous demande de mettre à jour mon compte locataire, de retirer la somme effacée de tout décompte et de ne plus me la réclamer.
[Si un juge avait déjà constaté la clause résolutoire de mon bail : je vous rappelle que ses effets sont suspendus pendant deux ans et que la clause est réputée ne pas avoir joué si je paie mon loyer et mes charges pendant cette période.]
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Pièce jointe : copie de la décision de rétablissement personnel
Conseil : l’effacement ne couvre que les arriérés arrêtés à la date de la décision. Le loyer et les charges qui suivent restent dus chaque mois : un nouvel impayé pourrait relancer une procédure contre vous.
Qu’est-ce que le rétablissement personnel ?
Le rétablissement personnel est la mesure la plus forte de la procédure de surendettement : il efface les dettes au lieu de les étaler. La commission ne l’engage que si votre situation est « irrémédiablement compromise », c’est-à-dire qu’aucun plan conventionnel ni aucune mesure imposée ne pourrait l’améliorer.
Il existe en deux versions. Tout dépend de ce que vous possédez : sans liquidation judiciaire si vous n’avez aucun bien dont la vente rembourserait une partie des dettes, avec liquidation judiciaire si vous possédez un bien immobilier ou un meuble de valeur.
Les conditions à remplir
- Avoir déposé un dossier de surendettement déclaré recevable par la commission de la Banque de France.
- Être dans une situation irrémédiablement compromise : aucun plan ni aucune mesure ne permettrait de redresser vos finances.
- Être de bonne foi : le juge la vérifie à l’audience d’ouverture en cas de liquidation.
- Pour la version sans liquidation : ne posséder que des biens de la vie courante, des biens indispensables au travail ou des biens sans valeur marchande.
Exemple : une personne locataire, sans épargne, dont la seule voiture lui sert à aller travailler, relève en principe du rétablissement sans liquidation. Un propriétaire de son appartement relève plutôt de la version avec liquidation, si la commission estime que le logement peut être vendu.
Avec ou sans liquidation judiciaire : ce qui change
Les deux procédures aboutissent à l’effacement des dettes, mais leur déroulement est très différent. Celle avec liquidation passe obligatoirement par le juge et par la vente de certains biens.
👉 Faites glisser pour voir le tableau complet
| Point | Sans liquidation | Avec liquidation |
|---|---|---|
| Qui l’engage | La commission de surendettement | La commission, qui saisit le juge des contentieux de la protection |
| Votre accord | Non demandé par la fiche officielle | Accord écrit obligatoire ; sans lui, pas de procédure |
| Biens | Aucun bien vendable | Bien immobilier ou meuble de valeur vendu par un liquidateur |
| Délais connus | 30 jours pour contester ; Bodacc dans les 30 jours ; 2 mois pour les créanciers inconnus | Convocation 1 mois avant l’audience ; bilan du mandataire en 6 mois ; vente dans les 12 mois |
| Dettes effacées | Celles arrêtées à la date de la décision de la commission | Celles arrêtées à la date de la décision du juge |
| FICP | 5 ans | 5 ans |
La fiche officielle ne donne pas de durée totale pour la procédure avec liquidation. Les délais du tableau s’additionnent : comptez plusieurs mois entre l’audience d’ouverture et la clôture.
Quels biens peuvent être vendus en cas de liquidation ?
Le liquidateur vend les biens immobiliers et les meubles de valeur sans utilité particulière dans la vie quotidienne. La vente, amiable ou forcée, doit avoir lieu dans un délai de 12 mois.
- Protégés : les biens nécessaires à la vie courante.
- Protégés : les biens sans valeur marchande, dont les frais de vente seraient disproportionnés.
- Protégés : les biens non professionnels indispensables au travail, par exemple une voiture ou un ordinateur.
Pendant la procédure, vous ne pouvez pas vendre vos biens sans l’accord du mandataire, ou du juge s’il n’y a pas de mandataire. Les saisies sur salaire sont suspendues, sauf pour les dettes alimentaires et certaines dettes immobilières.
Dettes effacées et dettes qui restent dues
L’effacement est large, mais la loi prévoit des exceptions que la commission ne peut pas supprimer. Le tableau reprend la liste des fiches F16978 et F34463 de service-public.gouv.fr, vérifiées le 7 janvier 2025 et relues le 20 novembre 2026.
👉 Faites glisser pour voir le tableau complet
| Dette | Effet du rétablissement personnel | Précision |
|---|---|---|
| Crédits à la consommation, crédit renouvelable, découvert | Effacés | Dette de la date de la décision |
| Loyers et charges impayés | Effacés | Le loyer qui suit reste dû |
| Factures d’énergie, d’eau, de téléphone | Effacées | — |
| Dettes professionnelles | Effacées | Les deux fiches les incluent |
| Trop-perçu CAF non frauduleux | Non visé par les exclusions | Seul l’indu frauduleux est exclu |
| Pension alimentaire et autres dettes alimentaires | Restent dues | — |
| Amendes | Restent dues | — |
| Dommages et intérêts dus à une victime | Restent dus | — |
| Prêt sur gage | Reste dû | — |
| Dette payée à votre place par une caution particulier | Reste due à la caution | Exemple : caution locative d’un proche |
| Dette frauduleuse envers un organisme social | Reste due | Exemple cité : indu CAF frauduleux |
Chèque impayé : l’effacement d’un chèque impayé vaut régularisation. Le droit d’utiliser à nouveau un chéquier est rétabli, selon la fiche F34463.
Les délais à connaître, pas à pas
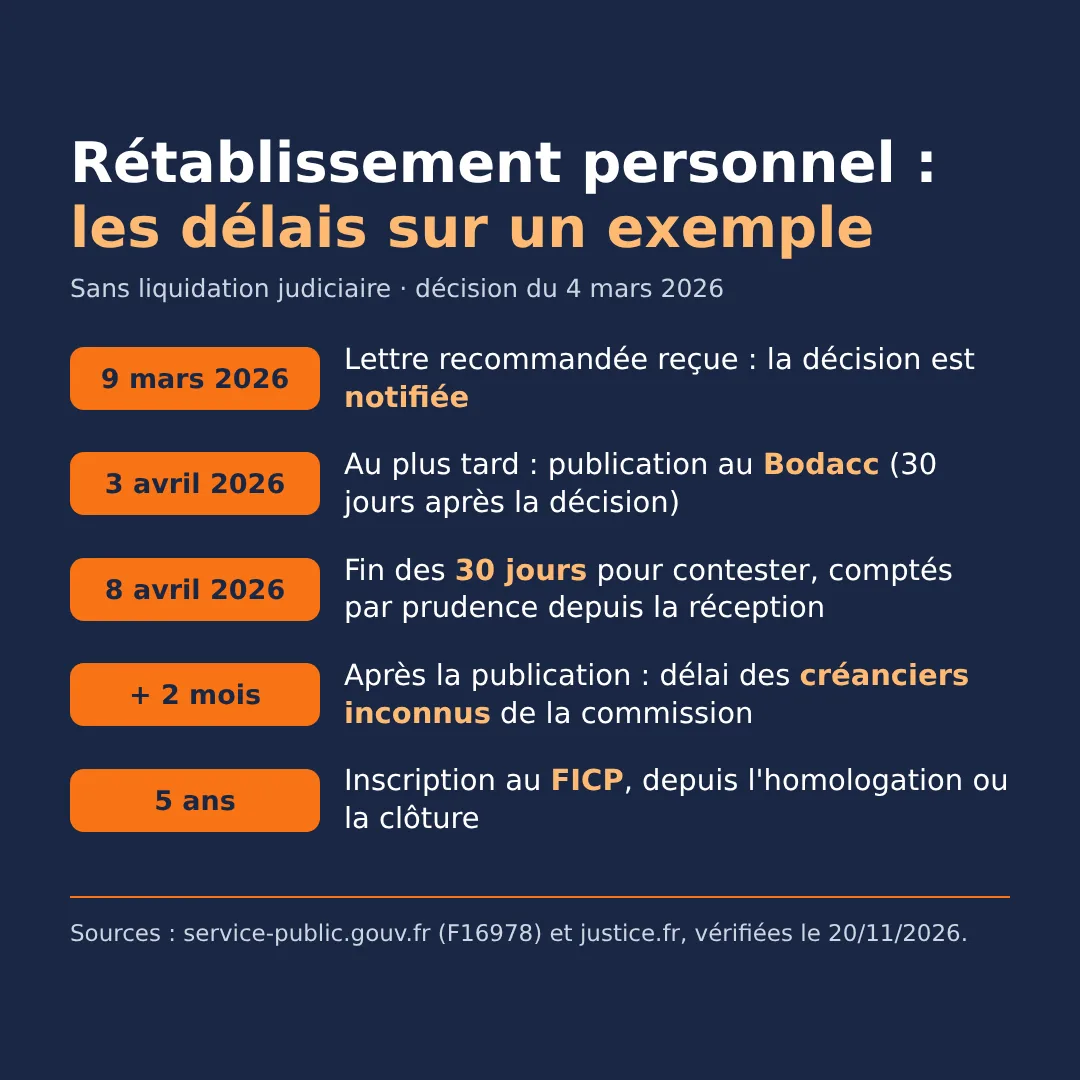
Sans liquidation, la commission notifie sa décision au surendetté et aux créanciers par lettre recommandée avec avis de réception. Cette lettre rappelle comment contester.
- 30 jours pour contester, à compter de la notification, par déclaration au secrétariat de la commission.
- Publication de la décision au Bodacc dans les 30 jours suivant sa date.
- 2 mois après cette publication pour les créanciers que la commission ne connaissait pas : ils adressent leur créance et leur éventuelle contestation au secrétariat.
- Sans contestation, la commission confirme sa décision par courrier simple.
- Avec contestation, le greffe convoque les parties au moins 15 jours avant l’audience ; le juge peut prononcer le rétablissement, ouvrir une liquidation avec votre accord ou renvoyer le dossier à la commission.
Avec liquidation, le calendrier dépend du juge : convocation au moins 1 mois avant l’audience d’ouverture, bilan économique et social du mandataire dans les 6 mois, contestation de ce bilan au plus tard 15 jours avant l’audience de liquidation, puis vente des biens dans les 12 mois.
FICP : 5 ans d’inscription
Le rétablissement personnel entraîne une inscription au fichier des incidents de remboursement des crédits aux particuliers (FICP) pendant 5 ans, avec ou sans liquidation. Selon justice.fr, ces 5 ans courent à partir de la date d’homologation ou de clôture de la procédure ; les fiches de service-public ne précisent pas ce point de départ.
Pendant ces 5 ans, obtenir un crédit devient en pratique très difficile. Notez la date de votre décision ou du jugement de clôture : elle vous permettra de savoir quand l’inscription prend fin.
Attention aux chiffres qui circulent : certaines pages donnent 7 ou 8 ans pour le rétablissement personnel. Ces durées concernent le plan conventionnel ou des règles anciennes. Pour le rétablissement personnel, les sources officielles consultées donnent 5 ans.
Logement : ce que l’effacement change pour le bail
La dette de loyers et de charges arrêtée à la date de la décision est effacée comme les autres. Si le juge du bail vous avait accordé un délai de paiement, pouvant aller jusqu’à 3 ans, l’effacement remplace ce délai.
Si la clause résolutoire du bail avait été constatée, ses effets sont suspendus pendant 2 ans. Si vous payez votre loyer et vos charges pendant ces 2 ans, la clause est réputée ne pas avoir joué. Le courrier au bailleur sert à acter cette situation par écrit.
Si vous recevez un commandement de payer pour de nouveaux loyers, lisez notre page sur le commandement de payer au locataire : les délais y sont courts.
Envoi et preuves
- Envoyez la contestation et l’accord à la commission en lettre recommandée avec avis de réception, ou déposez-les au secrétariat contre récépissé.
- Écrivez au créancier et au bailleur en recommandé : l’avis de réception prouve la date.
- Gardez la copie de chaque lettre, de la décision et de sa publication au Bodacc.
- Indiquez toujours le numéro de votre dossier de surendettement.
Les erreurs à éviter
- Laisser passer le délai de 30 jours, puis vouloir contester une décision devenue définitive.
- Envoyer une contestation non signée ou sans motifs : la déclaration doit comporter vos nom, prénom, adresse, la décision contestée et vos raisons.
- Payer une dette effacée sous la pression d’un appel de relance.
- Croire que toutes les dettes disparaissent : la pension alimentaire, les amendes et les dettes frauduleuses restent dues.
- Arrêter de payer le loyer courant après l’effacement des arriérés.
- Vendre un bien pendant une procédure avec liquidation sans l’accord du mandataire ou du juge.
- Signer l’accord pour une liquidation sans avoir vérifié quels biens seront vendus.
Cas concret : un rétablissement sans liquidation, de la décision à la relance
Exemple fictif : Mme L., locataire à Lille, sans épargne ni bien de valeur, a déposé un dossier auprès de la commission de surendettement du Nord. Ses dettes : deux crédits renouvelables, un découvert, des arriérés de loyer et un trop-perçu CAF né d’un retard de déclaration.
- 4 mars 2026 : la commission décide un rétablissement personnel sans liquidation judiciaire.
- 9 mars 2026 : Mme L. reçoit la lettre recommandée de notification.
- 26 mars 2026 : la décision est publiée au Bodacc, dans le délai de 30 jours après le 4 mars (au plus tard le 3 avril).
- 8 avril 2026 : fin du délai de 30 jours pour contester, compté à partir de la réception par prudence. Elle ne conteste pas.
- 26 mai 2026 : fin des 2 mois laissés aux créanciers inconnus de la commission.
- 2 octobre 2026 : une société de recouvrement lui réclame le solde d’un des crédits renouvelables.
- 9 octobre 2026 : elle envoie la lettre au créancier en recommandé, avec la copie de la décision et de la publication au Bodacc.
Le même mois, elle envoie la lettre au bailleur pour que ses arriérés disparaissent du décompte. Son trop-perçu CAF, sans fraude, n’entre pas dans les exclusions de la fiche officielle.
Cas particuliers
Une caution a payé à votre place
Si un proche s’est porté caution, par exemple pour votre bail, et a payé votre dette, cette somme reste due à la caution. L’effacement ne la protège pas.
Vous avez un chèque impayé
L’effacement vaut régularisation et rétablit le droit d’utiliser un chéquier. Pour les démarches liées à une interdiction bancaire, voyez la page lever une interdiction bancaire.
Vous êtes en couple
La fiche officielle indique que l’insuffisance d’actif s’apprécie aussi, dans certains cas, au regard des biens de l’époux ou de l’épouse. Signalez clairement à la commission ce qui vous appartient en propre et ce qui est commun.
Une saisie est en cours sur votre compte
Pendant une procédure avec liquidation, les saisies sur salaire sont suspendues, sauf pour les dettes alimentaires et certaines dettes immobilières. Pour un compte bloqué, la page contester une saisie bancaire explique les délais et le solde insaisissable.
Questions fréquentes sur le rétablissement personnel
Quelles dettes sont effacées par le rétablissement personnel ?
Les dettes professionnelles et non professionnelles arrêtées à la date de la décision. Restent dues les dettes alimentaires, les amendes, les dommages et intérêts dus à une victime, les dettes de prêt sur gage, les dettes payées à votre place par une caution particulier et les dettes frauduleuses envers un organisme social.
Le rétablissement personnel efface-t-il les dettes envers la CAF ?
Une dette envers la CAF peut être effacée, sauf si elle est frauduleuse : la fiche officielle cite l’indu CAF frauduleux parmi les dettes exclues. Un trop-perçu né d’une erreur ou d’un retard de déclaration n’est pas visé par cette exclusion.
Combien de temps reste-t-on fiché au FICP après un rétablissement personnel ?
5 ans, avec ou sans liquidation judiciaire. Selon justice.fr, ces 5 ans courent à partir de la date d’homologation ou de clôture de la procédure. L’inscription disparaît ensuite sans démarche de votre part.
Quelle différence entre rétablissement personnel avec et sans liquidation judiciaire ?
Sans liquidation, vous n’avez aucun bien vendable et la commission engage directement la procédure. Avec liquidation, vous possédez un bien de valeur : la commission saisit le juge avec votre accord écrit, et les biens sans utilité dans votre vie quotidienne sont vendus avant l’effacement.
Peut-on demander soi-même un rétablissement personnel ?
C’est la commission de surendettement qui engage la procédure, après l’examen de votre dossier. Vous pouvez en revanche décrire précisément votre situation dans le dossier, et votre accord écrit est indispensable pour une procédure avec liquidation.
Un créancier peut-il encore réclamer une dette effacée ?
Non, une dette effacée n’est plus due. Si un créancier vous relance, répondez par lettre recommandée en joignant la copie de la décision, et demandez-lui de clôturer le dossier.
Le rétablissement personnel protège-t-il contre l’expulsion ?
La dette de loyers effacée ne peut plus être réclamée. Si un juge avait constaté la clause résolutoire du bail, ses effets sont suspendus pendant 2 ans, et elle est réputée ne pas avoir joué si le loyer et les charges sont payés pendant cette période.
Peut-on contester une décision de rétablissement personnel ?
Oui, dans les 30 jours qui suivent la notification de la décision. La contestation est une déclaration signée, déposée au secrétariat de la commission ou envoyée en lettre recommandée avec avis de réception, avec vos nom, prénom, adresse, la décision contestée et vos motifs.
Quelles sont les conséquences du rétablissement personnel ?
Vos dettes sont effacées, sauf les exceptions prévues par la loi. En contrepartie, vous êtes inscrit au FICP pendant 5 ans, ce qui ferme en pratique l’accès au crédit, et vos biens de valeur peuvent être vendus si la procédure a lieu avec liquidation.
Pour aller plus loin
- Surendettement : que faire et les 3 solutions
- Constituer son dossier de surendettement : pièces et dépôt
- Le plan conventionnel de redressement
- Les lettres pour le dossier de surendettement et la contestation d’une décision de la commission
- Demander un échelonnement de dette à un créancier, si votre situation permet encore un accord amiable
- Simuler un échéancier de paiement
- Écrire à sa banque en cas de difficultés financières
- Répondre à un trop-perçu de la CAF
- Toutes les lettres pour les difficultés financières
Sources officielles : service-public.gouv.fr, rétablissement personnel sans liquidation (F16978) ; service-public.gouv.fr, rétablissement personnel avec liquidation (F34463) ; justice.fr, FICP ; Banque de France, dossier de surendettement. Vérifié le 20/11/2026.
