Fichage FICP : combien de temps il dure et comment en sortir plus tôt

Publié le
En bref — 21 novembre 2026
Fichage FICP : calculez votre date de sortie et copiez la bonne lettre :
- ✓ Calculer la date de fin de votre fichage FICP
- ✓ Vous avez remboursé et vous êtes toujours fiché
- ✓ Votre inscription est injustifiée
- ✓ Demander votre relevé FICP par courrier
- ✓ FICP et surendettement : écrire à la commission
- ✓ La banque refuse une nouvelle carte
Combien de temps dure un fichage FICP ? 5 ans maximum pour un incident de crédit, 7 ans maximum pour un plan de surendettement ou des mesures imposées (effacé après 5 ans sans incident), 5 ans pour un rétablissement personnel. Si vous remboursez, la banque doit demander votre radiation dans un délai de 4 jours.
Originaux gratuits, à copier ou à télécharger en Word et PDF, sans inscription.
Afficher le sommaire
Calculez la date de sortie de votre fichage FICP
Choisissez votre situation et la date indiquée sur vos courriers : l’outil donne la date limite et vous dit quelle lettre envoyer si le délai est dépassé.
Calcul de date à date ; si le jour n'existe pas, le dernier jour du mois est retenu. Le délai de 4 jours après remboursement est compté en jours calendaires. Règles : Service Public (fiche FICP), Banque de France, CNIL. Ce calcul n'est pas une décision : votre relevé Banque de France fait foi.
Le fichage FICP est l’inscription au fichier des incidents de remboursement des crédits aux particuliers, tenu par la Banque de France. Sa durée dépend du motif de l’inscription, et on peut souvent en sortir plus tôt : encore faut-il savoir à qui écrire, et quand.
Écrit par Hamoudi Aïfa, référent insertion, à partir des questions que posent les personnes qu’il accompagne lorsqu’un refus de crédit leur apprend qu’elles sont fichées. Règles relues sur Service Public, la Banque de France et la CNIL le 21/11/2026.
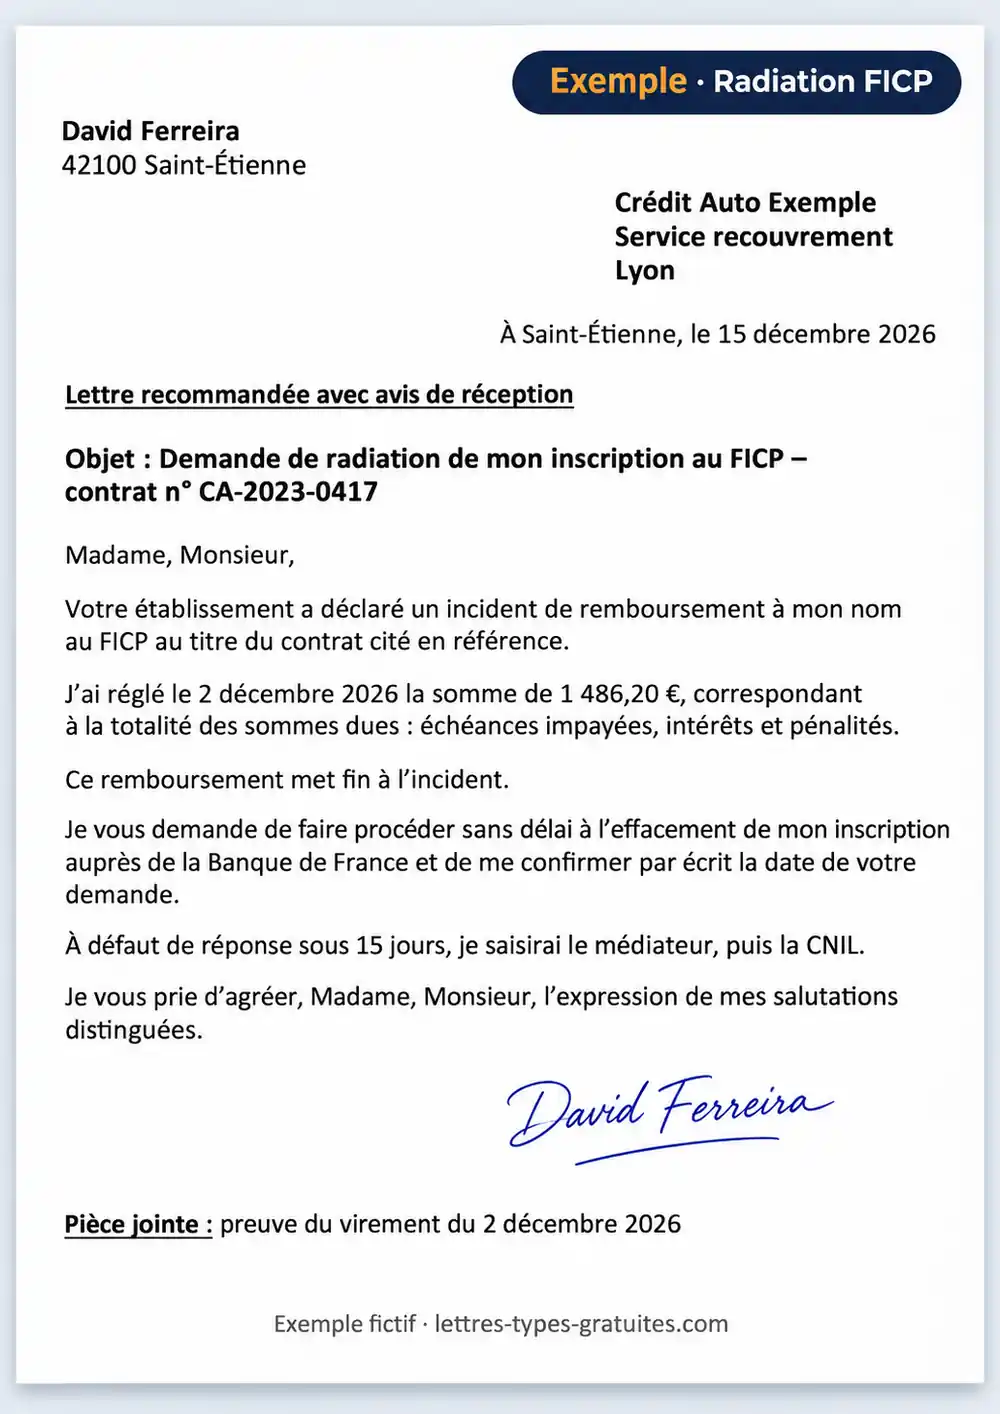
Modèle 1 : demande de radiation du FICP après remboursement
- Quand : vous avez remboursé toutes les sommes dues sur le crédit et votre inscription apparaît toujours.
- Qui envoie : l’emprunteur, à l’établissement qui a déclaré l’incident (banque, organisme de crédit).
- Effet : l’établissement doit demander à la Banque de France d’effacer l’inscription ; la CNIL indique un délai de 4 jours après le remboursement intégral.
- À joindre : preuve du paiement (relevé, attestation de solde, reçu de la société de recouvrement).
[Prénom Nom]
[Adresse]
[Code postal Ville]
[Nom de l’établissement de crédit]
Service recouvrement / Service clients
[Adresse]
À [Ville], le [date]
Lettre recommandée avec avis de réception
Objet : demande de radiation de mon inscription au FICP
Référence : contrat n° [numéro du contrat]
Madame, Monsieur,
Votre établissement a déclaré un incident de remboursement à mon nom au fichier national des incidents de remboursement des crédits aux particuliers (FICP), au titre du contrat cité en référence.
J’ai réglé le [date du paiement] la somme de [montant] €, correspondant à la totalité des sommes dues : échéances impayées, intérêts et pénalités exigibles. Vous trouverez ci-joint la preuve de ce paiement.
Ce remboursement intégral met fin à l’incident. Je vous demande donc de faire procéder sans délai à l’effacement de mon inscription auprès de la Banque de France et de me confirmer par écrit la date de votre demande.
À défaut de réponse dans un délai de 15 jours, je saisirai le médiateur de votre établissement, puis la CNIL.
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
[Prénom Nom]
Pièce jointe : preuve du paiement du [date]
Conseil : avant d’écrire, vérifiez que vous avez bien tout réglé. La Banque de France précise que la sortie suppose le paiement de l’incident, des incidents ultérieurs sur le même crédit et des intérêts et pénalités exigibles : un solde de quelques euros suffit à bloquer la radiation.
Modèle 2 : contester une inscription au FICP injustifiée
- Quand : vous n’avez pas reçu le courrier d’avertissement, la dette était déjà payée, le montant est faux, ou le crédit n’est pas le vôtre.
- Qui envoie : la personne inscrite, à l’établissement qui a déclaré l’incident.
- Effet : vous demandez la rectification ou la suppression de l’inscription ; sans réponse, médiateur bancaire puis CNIL.
- À joindre : relevés, échéancier accepté, dépôt de plainte en cas d’usurpation d’identité.
[Prénom Nom]
[Adresse]
[Code postal Ville]
[Nom de l’établissement de crédit]
Service réclamations
[Adresse]
À [Ville], le [date]
Lettre recommandée avec avis de réception
Objet : contestation de mon inscription au FICP – demande de rectification
Référence : contrat n° [numéro]
Madame, Monsieur,
J’ai appris le [date] que votre établissement m’a inscrit au fichier national des incidents de remboursement des crédits aux particuliers (FICP).
Je conteste cette inscription pour le motif suivant :
– [Motif : je n’ai reçu aucun courrier m’informant de votre intention de m’inscrire et me laissant 30 jours pour régulariser / les échéances ont été payées le [date], voir relevé joint / le montant déclaré de [montant] € ne correspond pas à ma situation / je n’ai jamais souscrit ce crédit et j’ai porté plainte le [date]]
Je vous demande de procéder à la rectification ou à la suppression de cette inscription auprès de la Banque de France et de m’adresser une réponse écrite.
Sans réponse satisfaisante sous un mois, je saisirai le médiateur de votre établissement, puis la CNIL.
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
[Prénom Nom]
Pièces jointes : [liste]
Conseil : c’est toujours l’établissement déclarant qui corrige. Service Public rappelle que la Banque de France ne peut pas actualiser le fichier d’elle-même ; vous pouvez seulement lui signaler vos difficultés.
Modèle 3 : demander votre relevé FICP par courrier
- Quand : vous voulez savoir si vous êtes fiché, depuis quand et par quel établissement, sans passer par internet.
- Qui envoie : la personne concernée elle-même ; personne d’autre ne peut demander votre relevé.
- Effet : la Banque de France vous répond par courrier.
- À joindre : photocopie recto verso de votre pièce d’identité.
[Prénom Nom]
[Nom de naissance si différent]
Né(e) le [date] à [commune de naissance]
[Adresse]
[Code postal Ville]
Banque de France
Antenne de [ville]
[Adresse trouvée dans l’annuaire de l’administration]
À [Ville], le [date]
Objet : demande de communication de mes informations au FICP
Madame, Monsieur,
Je vous demande de bien vouloir me communiquer les informations me concernant enregistrées au fichier national des incidents de remboursement des crédits aux particuliers (FICP) : existence d’une inscription, date, motif et établissement déclarant.
Je joins la photocopie recto verso de ma pièce d’identité.
Je vous remercie de m’adresser votre réponse à l’adresse ci-dessus.
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
[Prénom Nom]
Conseil : la demande est aussi possible en ligne depuis votre espace personnel sur le site de la Banque de France, ou au guichet d’une antenne sur rendez-vous, avec une pièce d’identité. Le relevé vous est personnel.
Modèle 4 : FICP et surendettement, écrire à la commission
- Quand : votre dossier a été déclaré irrecevable et vous êtes toujours inscrit, ou vous avez remboursé toutes vos dettes avant la fin du plan.
- Qui envoie : le déposant, au secrétariat de la commission de surendettement qui suit le dossier.
- Effet : pour une inscription liée au surendettement, c’est le secrétariat de la commission qui traite la rectification.
- À joindre : décision d’irrecevabilité, ou attestations de paiement de chaque créancier.
[Prénom Nom]
[Adresse]
[Code postal Ville]
Secrétariat de la commission de surendettement de [département]
Banque de France
[Adresse indiquée sur vos courriers]
À [Ville], le [date]
Objet : demande d’effacement de mon inscription au FICP – dossier n° [numéro à 12 chiffres]
Madame, Monsieur,
[Cas 1 : Par décision du [date], mon dossier de surendettement a été déclaré irrecevable. Or mon inscription au FICP figure toujours sur mon relevé du [date].]
[Cas 2 : J’ai remboursé la totalité des sommes dues à l’ensemble de mes créanciers. Je vous transmets les attestations de paiement délivrées par chacun d’eux.]
Je vous demande en conséquence de procéder à l’effacement de mon inscription au fichier national des incidents de remboursement des crédits aux particuliers et de m’en informer par écrit.
Pièces jointes : [copie de la décision / attestations de paiement de : liste des créanciers]
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
[Prénom Nom]
Conseil : si votre plan se déroule sans incident, vous n’avez rien à écrire : l’inscription s’efface d’elle-même au bout de 5 ans. La lettre ne sert qu’aux deux situations ci-dessus.
Modèle 5 : la banque refuse une nouvelle carte, demandez l’offre clientèle fragile
- Quand : après une opposition pour perte ou vol, ou au renouvellement, la banque tarde ou refuse de vous redonner une carte.
- Qui envoie : le titulaire du compte, à son agence et au service clients.
- Effet : vous demandez une carte à autorisation systématique dans le cadre de l’offre spécifique « clientèle fragile », plafonnée à 3 € par mois.
- À joindre : copie de la déclaration d’opposition si elle est récente.
[Prénom Nom]
[Adresse]
[Code postal Ville]
[Nom de la banque]
Agence de [ville]
[Adresse]
À [Ville], le [date]
Objet : demande de carte à autorisation systématique – compte n° [numéro]
Madame, Monsieur,
Le [date], j’ai fait opposition sur ma carte bancaire à la suite de [sa perte / son vol]. Depuis, aucune nouvelle carte ne m’a été délivrée et je ne dispose plus d’aucun moyen de paiement par carte.
Je vous demande de me fournir une carte de paiement à autorisation systématique, dont chaque opération est vérifiée sur le solde de mon compte. Si ma situation le permet, je souhaite souscrire l’offre spécifique « clientèle fragile », qui comprend cette carte.
Je vous remercie de me répondre par écrit dans un délai de 15 jours. À défaut, j’adresserai une réclamation à votre service réclamations, puis au médiateur de votre établissement.
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
[Prénom Nom]
Conseil : nommez précisément ce que vous demandez. Une banque peut consulter le FICP avant de vous accorder un moyen de paiement ; une demande vague de « nouvelle carte » se heurte plus facilement à un refus qu’une demande de carte à autorisation systématique.
Durée du fichage FICP selon votre situation
La durée dépend du motif de l’inscription. Une inscription peut aussi prendre fin plus tôt, par la régularisation ou par la radiation anticipée d’un plan respecté.
👉 Faites glisser pour voir le tableau complet
| Motif | Durée maximale | Sortie plus tôt | Qui corrige |
|---|---|---|---|
| Incident de remboursement de crédit | 5 ans | Dès le remboursement intégral | L’établissement déclarant |
| Dossier de surendettement en cours | Pendant toute la procédure | Inscription annulée si le dossier est rejeté | Secrétariat de la commission |
| Plan conventionnel de redressement | 7 ans | Après 5 ans sans incident de paiement | Secrétariat de la commission |
| Mesures recommandées ou imposées | 7 ans | Après 5 ans sans incident de paiement | Secrétariat de la commission |
| Rétablissement personnel | 5 ans à partir de l’homologation ou de la clôture | Non prévu | Secrétariat de la commission |
Sources : Service Public, fiche FICP vérifiée le 25/09/2025 ; Banque de France, page FICP ; CNIL. Vérifié le 21/11/2026.
Ce que disent mal les réponses automatiques : on lit encore « 8 ans » pour un plan de surendettement (c’était l’ancienne durée), « dès le dépôt ou la recevabilité » (l’inscription intervient dès le dépôt), ou un délai de radiation de « 4 à 5 jours ouvrés », voire « 10 jours ». La règle suivie ici : 7 ans maximum, inscription dès le dépôt, et 4 jours pour que l’établissement informe la Banque de France après le remboursement intégral, selon la CNIL.
Quand une banque peut vous inscrire au FICP
Pour un crédit personnel, l’inscription suit un incident de paiement caractérisé. Service Public en donne la liste :
- 2 mensualités consécutives impayées ;
- une échéance non mensuelle impayée depuis plus de 60 jours ;
- un découvert autorisé utilisé abusivement, d’au moins 500 €, non régularisé dans les 60 jours suivant une mise en demeure ;
- des sommes restant dues non remboursées après une mise en demeure.
Avant d’inscrire, le prêteur doit vous prévenir par courrier. Vous avez alors 30 jours calendaires pour régulariser ; à défaut, il vous informe de l’inscription. Ce délai est le meilleur moment pour agir : un paiement ou un accord pendant ces 30 jours évite le fichage.
En cas de surendettement, l’inscription est automatique dès le dépôt du dossier, sans courrier préalable de la banque. Les dossiers en cours sont détaillés sur notre page dossier de surendettement.
Ce que change concrètement le fichage FICP
Le FICP n’est pas une interdiction de crédit : Service Public et la Banque de France précisent qu’en principe l’inscription n’empêche pas d’obtenir un prêt. Mais les établissements le consultent systématiquement, et l’inscription pèse lourd dans leur décision.
- Crédits : prêt immobilier, crédit à la consommation, découvert : la demande est examinée avec l’inscription sous les yeux.
- Moyens de paiement : les établissements peuvent consulter le fichier avant de vous accorder une carte. La carte à autorisation systématique, prévue par l’offre clientèle fragile, est la solution à demander (modèle 5).
- Compte bancaire : l’inscription au FICP ne ferme pas votre compte. Si une banque refuse de vous en ouvrir un, la procédure du droit au compte permet de demander à la Banque de France de désigner un établissement.
Seuls les établissements de crédit, de paiement et de monnaie électronique consultent le fichier, avant d’accorder un crédit ou un moyen de paiement.
Comment sortir du FICP plus tôt
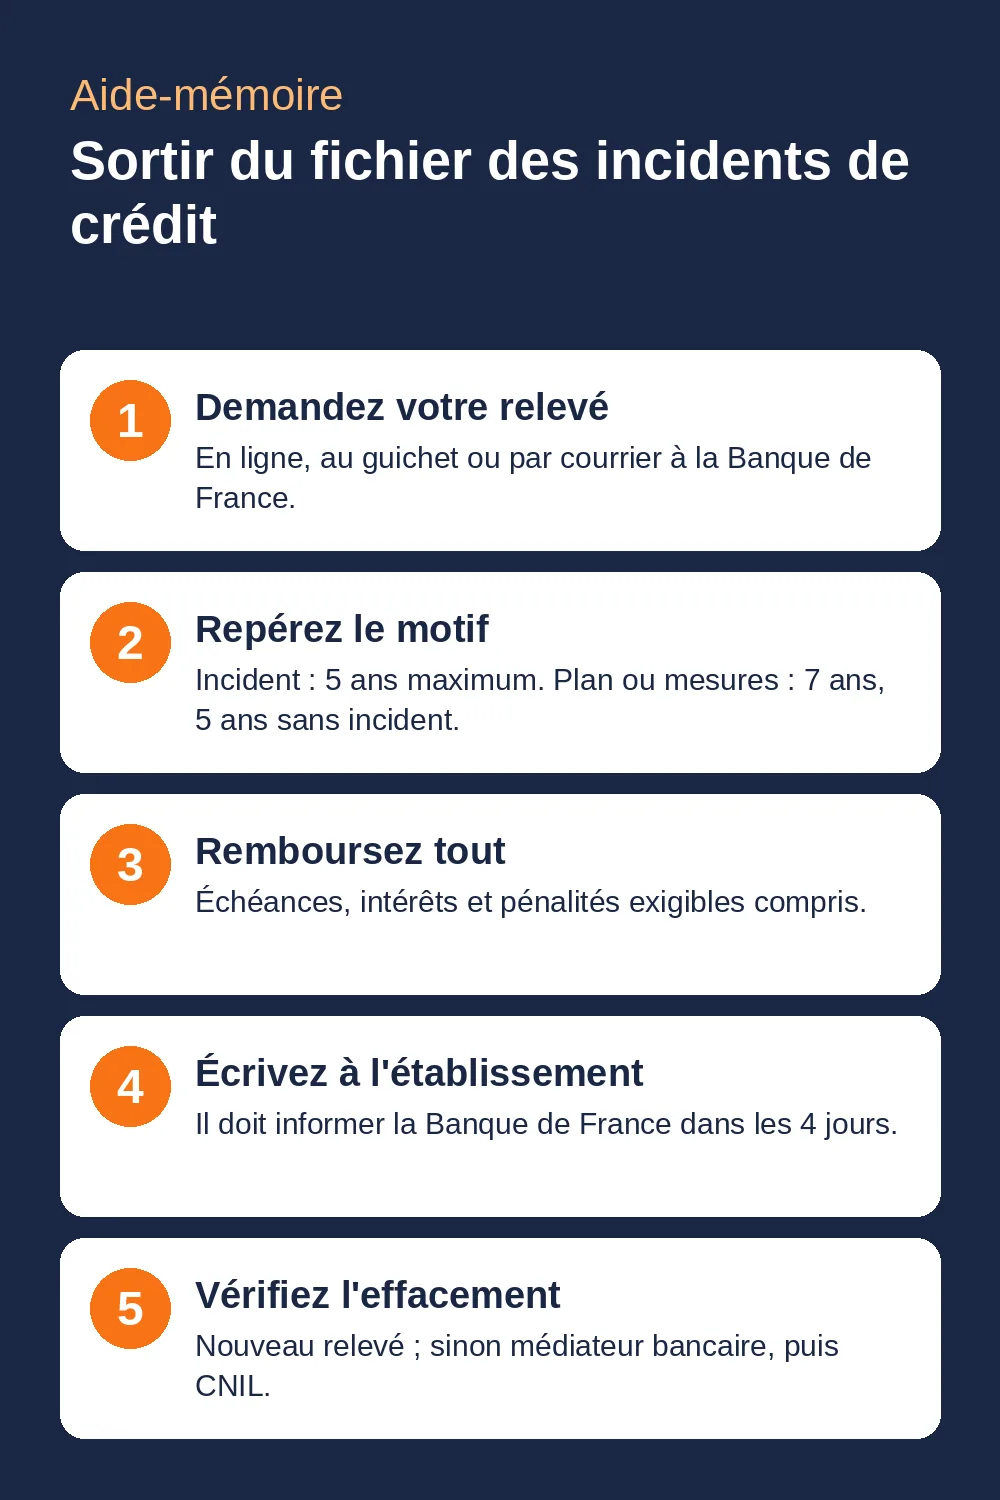
Après un incident de crédit : régulariser
Le remboursement intégral annule l’inscription de manière anticipée. L’établissement déclarant doit alors demander l’effacement à la Banque de France : la CNIL indique un délai de 4 jours à compter du remboursement intégral.
« Intégral » signifie l’incident, les incidents suivants sur le même crédit, les intérêts et les pénalités exigibles. Demandez un décompte écrit avant de payer, puis gardez la preuve du virement.
Sans régularisation : attendre la fin de la durée
Une inscription pour incident ne dure pas plus de 5 ans. La CNIL fixe le point de départ à la déclaration de l’incident. La fin du fichage efface l’inscription, pas la dette : ce sont deux questions distinctes.
En surendettement : plan respecté ou remboursement total
Un plan ou des mesures respectés sans incident pendant 5 ans entraînent l’effacement automatique de l’inscription. Pour sortir avant, la Banque de France demande de régler toutes les sommes dues et de lui remettre les attestations de paiement de chaque créancier (modèle 4).
FICP, FCC, interdit bancaire : ne pas confondre
Le FICP recense les incidents de remboursement de crédit et les situations de surendettement. Le FCC (fichier central des chèques) recense les chèques sans provision et les retraits de carte bancaire. L’interdiction d’émettre des chèques relève du FCC, pas du FICP.
On peut donc être inscrit à l’un sans l’autre. Pour une interdiction bancaire liée à un chèque, la démarche est différente : voir lever une interdiction bancaire après un chèque sans provision.
Ce que je vois sur le terrain : « j’ai remboursé et je suis toujours fiché »
C’est la situation qui revient le plus, dans les recherches comme dans mes rendez-vous. Les gens pensent que le défichage se fait tout seul dès le dernier paiement ; en réalité, il dépend d’une démarche de l’établissement qui a déclaré l’incident.
Exemple vécu : un homme seul de 48 ans avait été inscrit au FICP après deux mensualités impayées sur un crédit auto. Il avait tout régularisé quelques mois plus tard, mais un refus de prêt lui a appris qu’il figurait toujours au fichier. Sa banque n’avait jamais transmis la demande d’effacement. Nous avons envoyé une lettre recommandée avec la preuve du paiement, sur le modèle 1 : la radiation a été faite dans la semaine.
Même chose pour les cartes. Un homme de 41 ans, fiché depuis huit mois, attendait depuis trois semaines une carte après le vol de la sienne. Une demande écrite qui nommait la carte à autorisation systématique et l’offre clientèle fragile a débloqué la situation en une dizaine de jours.
Envoi et preuves
- Envoyez les lettres 1, 2 et 5 en recommandé avec avis de réception : la date compte pour le délai de 4 jours et pour une éventuelle réclamation.
- Joignez des copies, gardez les originaux : relevés, attestation de solde, reçus.
- Demandez votre relevé FICP avant et après la démarche (modèle 3, ou en ligne) pour constater l’effacement.
- Sans réponse de la banque : réclamation écrite, puis médiateur bancaire (voir notre lettre de réclamation à la banque).
- Si l’actualisation du fichier reste bloquée : réclamation à la CNIL, en ligne ou par courrier (3 place de Fontenoy, TSA 80715, 75334 Paris cedex 07).
Les erreurs qui prolongent un fichage
- Laisser passer les 30 jours du courrier d’avertissement sans répondre ni proposer un accord.
- Rembourser « presque tout » : un reliquat d’intérêts ou de pénalités suffit à maintenir l’inscription.
- Attendre que tout se fasse seul après le paiement, sans vérifier son relevé.
- Écrire à la Banque de France pour un incident de crédit : c’est l’établissement déclarant qui doit agir.
- Payer un intermédiaire qui promet un défichage : la consultation est gratuite et la radiation dépend de la banque, pas d’un tiers.
- Confondre FICP et FCC et envoyer la mauvaise lettre.
- Croire que la fin du fichage efface la dette : le fichier s’efface, la somme due reste une question à part.
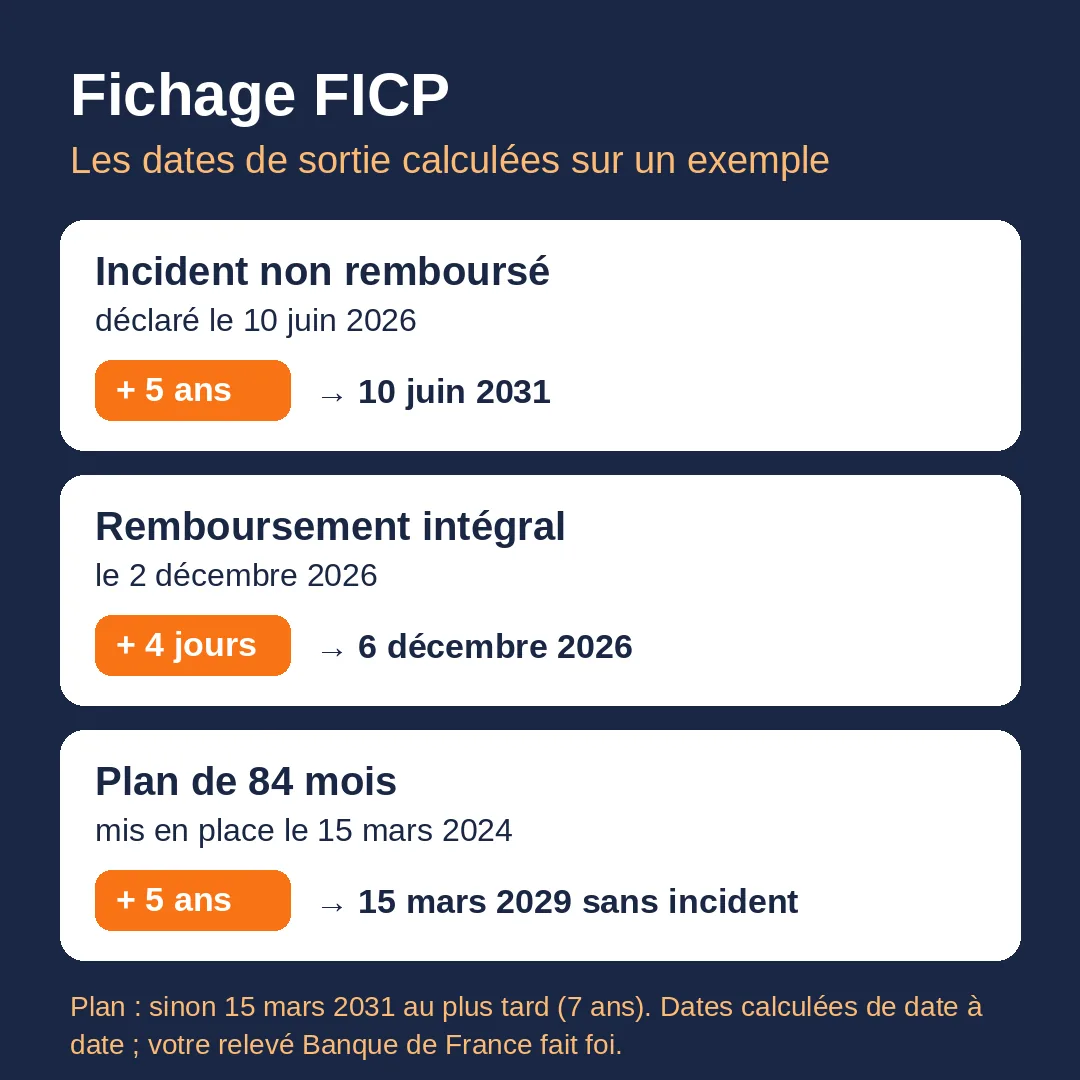
Exemple complet : trois situations, trois dates
Exemple : les dates sont calculées de date à date ; si le jour n’existe pas (29 février), on retient le dernier jour du mois.
- Incident non régularisé : incident déclaré le 10 juin 2026. Effacement au plus tard le 10 juin 2031.
- Incident régularisé : la même personne rembourse tout le 2 décembre 2026. L’établissement doit informer la Banque de France au plus tard le 6 décembre 2026. Le 15 décembre, l’inscription figure toujours : elle envoie le modèle 1.
- Plan conventionnel : plan de 84 mois mis en place le 15 mars 2024. Sans aucun incident, effacement le 15 mars 2029 ; sinon au plus tard le 15 mars 2031.
La loi ne précise pas toujours le point de départ. Pour un plan, l’outil retient la date du plan ou de la décision écrite sur vos documents : c’est un choix de calcul, signalé ici.
Cas particuliers
Obtenir un prêt ou acheter une voiture en étant fiché
Aucune règle n’interdit à un établissement de vous prêter. En pratique, la demande est souvent refusée tant que l’inscription dure. Le plus efficace reste de raccourcir le fichage (régularisation, plan respecté) et de vérifier votre relevé avant toute nouvelle demande.
Vous ne savez pas quel organisme vous a fiché
Le relevé délivré par la Banque de France indique l’établissement déclarant. Demandez-le en ligne, au guichet ou par courrier avec le modèle 3.
Votre dossier de surendettement a été rejeté
Un dossier incomplet ou irrecevable entraîne l’annulation de l’inscription. Si elle apparaît encore, écrivez au secrétariat de la commission avec le modèle 4. Pour contester la décision elle-même, voir notre page recours surendettement.
Après un rétablissement personnel
L’inscription dure 5 ans à partir de l’homologation ou de la clôture de la procédure, même si les dettes ont été effacées. Les règles sont détaillées sur la page rétablissement personnel.
Questions fréquentes sur le fichage FICP
Combien de temps dure le fichage du FICP en cas de surendettement ?
Pendant toute la procédure, puis 7 ans maximum pour un plan conventionnel ou des mesures imposées, avec effacement après 5 ans sans incident. Après un rétablissement personnel, l’inscription dure 5 ans à partir de l’homologation ou de la clôture.
Comment savoir si le FICP est levé ?
Demandez votre relevé à la Banque de France : en ligne depuis votre espace personnel, au guichet d’une antenne sur rendez-vous, ou par courrier avec une copie de votre pièce d’identité.
Quel est le délai de fichage au FICP après une régularisation ?
Après un remboursement intégral, l’établissement doit informer la Banque de France dans un délai de 4 jours, selon la CNIL. Si l’inscription reste visible au-delà, écrivez à l’établissement avec la preuve du paiement.
Qui peut lever le fichage FICP ?
L’établissement qui a déclaré l’incident, pour un incident de crédit. Le secrétariat de la commission de surendettement, pour une inscription liée à un dossier. La Banque de France ne peut pas actualiser le fichier d’elle-même.
Quelle est la différence entre un FICP et un interdit bancaire ?
Le FICP concerne les incidents de remboursement de crédit et le surendettement. L’interdiction bancaire relève du FCC et concerne les chèques sans provision. On peut être inscrit à l’un sans l’autre.
Est-il possible d’être défiché du FICP sans régularisation ?
Oui, à la fin de la durée maximale : 5 ans pour un incident de crédit. L’inscription peut aussi être supprimée si elle est injustifiée, après contestation auprès de l’établissement déclarant.
Qui peut consulter le FICP ?
La personne concernée, et les établissements de crédit, de paiement et de monnaie électronique avant d’accorder un crédit ou un moyen de paiement. Un employeur ou un bailleur ne figure pas parmi eux.
Comment savoir quel organisme nous a fiché FICP ?
Le relevé délivré par la Banque de France mentionne l’établissement déclarant. Demandez-le en ligne, au guichet ou par courrier.
Est-ce grave d’être inscrit au FICP ?
Ce n’est pas une sanction, mais un fichier d’information. Il rend l’accès au crédit difficile tant qu’il dure, d’où l’intérêt de régulariser vite ou de vérifier qu’il s’efface à la bonne date.
Comment faire un prêt en étant FICP ?
Aucune loi ne l’interdit, mais l’établissement consultera le fichier avant de décider. Commencez par vérifier votre relevé et obtenir la radiation à laquelle vous avez droit.
Pour aller plus loin
- Surendettement : que faire et quelles solutions
- Plan conventionnel de redressement
- Rétablissement personnel
- Lettre de situation financière difficile à la banque
- Lettre d’opposition pour une carte perdue ou volée
- Contester des frais bancaires
- Toutes nos lettres à la banque
- Sources officielles : Service Public, fiche FICP ; Banque de France, le FICP ; Banque de France, offre clientèle fragile
🔗 Voir aussi sur la banque :
- Compte bancaire : la lettre et le mail pour le clôturer sans frais ni justification
- Carte bancaire piratée : la lettre et le mail pour obtenir votre remboursement
- Interdiction bancaire après un chèque sans provision : la lettre et le mail pour la lever
- Compte bancaire d’un défunt : bloquer, débloquer, clôturer
