Surendettement : par où commencer, les 3 solutions et les lettres à envoyer

Mis à jour le
En bref — 20 novembre 2026
Surendettement : que faire, et les lettres à copier :
- ✓ Par où commencer, en 5 étapes
- ✓ Les 3 solutions de la commission selon votre situation
- ✓ Informer vos créanciers du dépôt de votre dossier
- ✓ Loyers impayés ou expulsion : écrire à votre bailleur
- ✓ Garder votre compte bancaire pendant la procédure
Que faire en cas de surendettement ? Déposer gratuitement un dossier auprès de la Banque de France, continuer à payer votre loyer et vos charges courantes, et vous faire aider par un Point conseil budget, un CCAS ou un travailleur social. Vérifié le 20/11/2026 sur service-public.gouv.fr et banque-france.fr.
Originaux gratuits, à copier ou à télécharger en Word et PDF, sans inscription.
Afficher le sommaire
Le surendettement, c’est l’impossibilité de payer ses dettes, actuelles ou à venir, alors qu’on est de bonne foi. La procédure de la Banque de France est gratuite et débouche sur trois solutions possibles : un plan d’accord avec les créanciers, des mesures imposées par la commission ou l’effacement des dettes.
Page de synthèse écrite par Hamoudi Aïfa ; chaque étape renvoie vers un guide détaillé avec ses lettres, comme le dossier de surendettement. Règles relues le 20 novembre 2026.
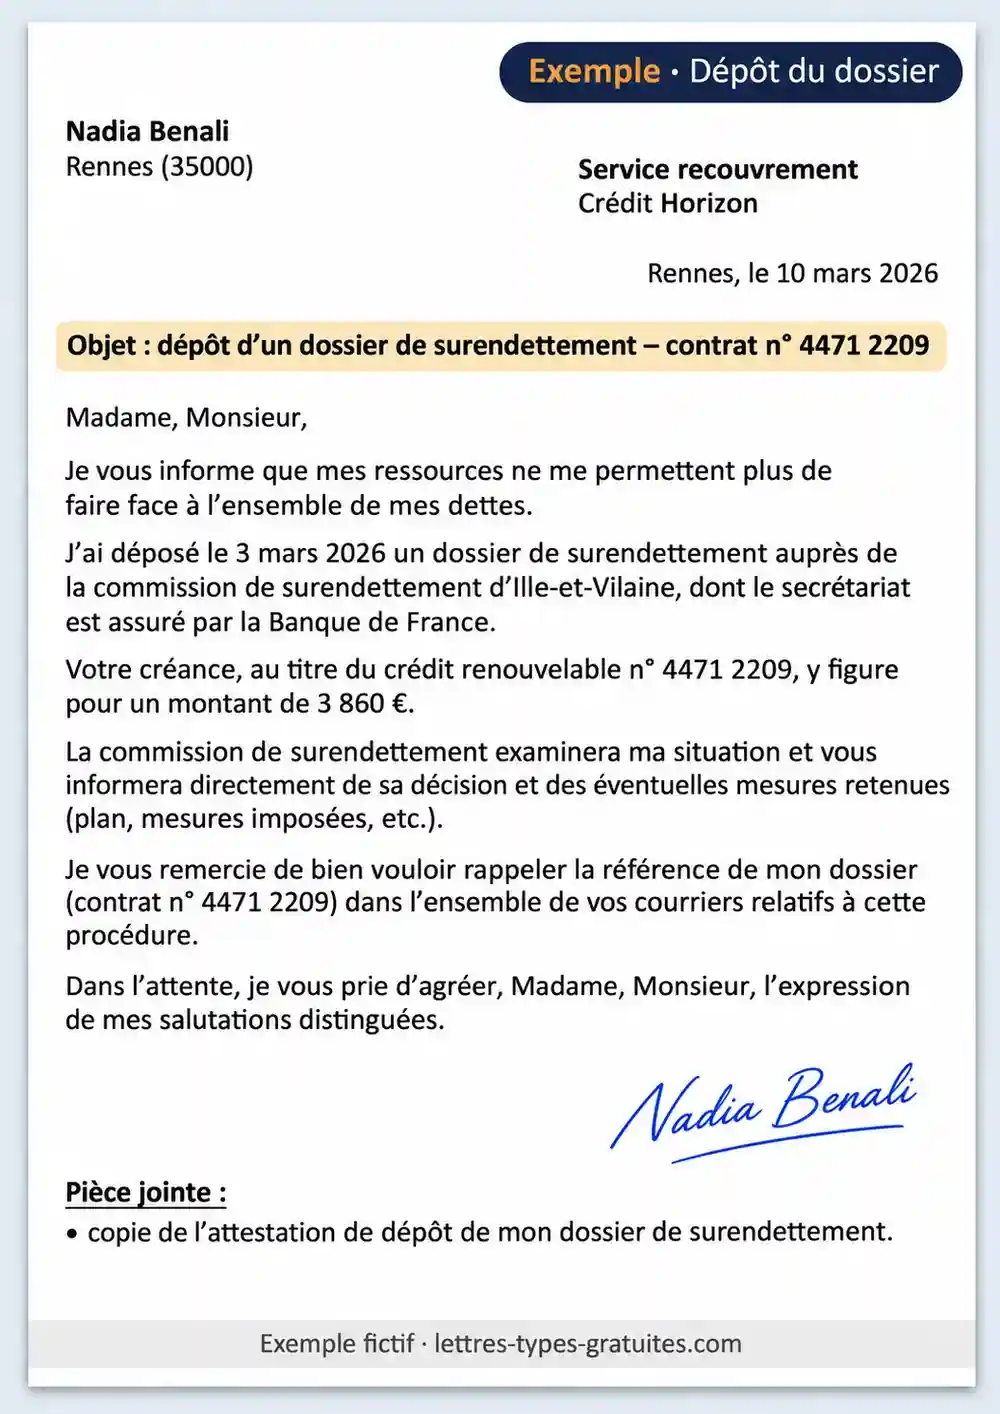
Lettre pour informer vos créanciers du dépôt de votre dossier
- Quand : juste après le dépôt de votre dossier, quand un créancier continue de vous relancer.
- Qui envoie : vous, à chaque créancier qui vous écrit ou vous téléphone.
- Effet : le créancier sait que sa créance figure dans votre dossier ; la lettre n’a pas d’effet juridique, c’est la décision de recevabilité, notifiée par la commission, qui suspend les saisies.
- À joindre : si vous l’avez, la copie de l’attestation de dépôt.
[Prénom Nom]
[Adresse]
[Code postal Ville]
[Nom du créancier]
[Service recouvrement]
[Adresse]
À [ville], le [date]
Objet : dépôt d’un dossier de surendettement – contrat ou dossier n° [numéro]
Madame, Monsieur,
Mes ressources ne me permettent plus de faire face à l’ensemble de mes dettes. J’ai donc déposé le [date] un dossier de surendettement auprès de la commission de surendettement de [département], dont le secrétariat est assuré par la Banque de France [référence du dossier : [numéro à 12 chiffres]].
Votre créance au titre du [crédit / compte / contrat] n° [numéro] figure dans ce dossier pour un montant de [montant] €.
La commission vous informera de sa décision sur la recevabilité de mon dossier. Je vous remercie de rappeler la référence ci-dessus dans vos prochains courriers et de m’écrire à l’adresse indiquée en en-tête.
[Si vous le souhaitez : je reste disponible pour vous communiquer toute information utile au [téléphone].]
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Pièce jointe : [copie de l’attestation de dépôt, si vous l’avez reçue]
Conseil : n’annoncez pas que vous cessez tous vos paiements. Selon la fiche service-public, après le simple dépôt, vous restez tenu de payer vos dépenses courantes et de rembourser vos crédits ; c’est après la recevabilité que le paiement des anciennes dettes est interdit.
Lettre au bailleur en cas de loyers impayés ou de procédure d’expulsion
- Quand : vous avez des arriérés de loyer et vous avez déposé un dossier, ou une procédure d’expulsion est engagée.
- Qui envoie : vous, locataire, à votre bailleur ou à l’agence.
- Effet : le bailleur sait que sa créance est dans le dossier et que vous payez le loyer courant ; vous lui rappelez que la commission ou vous-même pouvez demander au juge de suspendre l’expulsion.
- À joindre : l’attestation de dépôt ou la décision de recevabilité, et la preuve du dernier loyer payé.
[Prénom Nom]
[Adresse]
[Code postal Ville]
[Nom du bailleur ou de l’agence]
[Adresse]
À [ville], le [date]
Lettre recommandée avec avis de réception
Objet : dossier de surendettement – logement situé [adresse du logement]
Madame, Monsieur,
Je vous informe que j’ai déposé le [date] un dossier de surendettement auprès de la commission de surendettement de [département]. [Ce dossier a été déclaré recevable le [date].] Ma dette de loyers et de charges, de [montant] € arrêtée au [date], y figure.
Je continue à payer mon loyer et mes charges courants, soit [montant] € par mois, à chaque échéance. [Je vous joins la preuve du paiement du mois de [mois].]
[Si une procédure d’expulsion est engagée : je vous informe que la commission peut demander au juge de suspendre la procédure d’expulsion, et que je peux moi-même saisir le juge à cette fin. Je souhaite pouvoir rester dans le logement pendant le traitement de mon dossier.]
La commission vous tiendra informé(e) de la suite de la procédure. Je reste disponible pour en parler au [téléphone].
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Pièces jointes : [attestation de dépôt ou décision de recevabilité] ; [preuve du dernier paiement]
Conseil : le loyer courant doit toujours être payé, même pendant la procédure. Si vous avez reçu un commandement de payer, la page commandement de payer : que faire détaille les délais à respecter.
Lettre à votre banque pour garder votre compte
- Quand : votre dossier vient d’être déclaré recevable et votre banque menace de clôturer votre compte ou de retirer vos moyens de paiement.
- Qui envoie : vous, à votre agence bancaire.
- Effet : vous demandez le maintien du compte et une confirmation écrite de vos moyens de paiement.
- À joindre : la copie de la décision de recevabilité.
[Prénom Nom]
[Adresse]
[Code postal Ville]
[Nom de la banque]
[Agence]
[Adresse]
À [ville], le [date]
Objet : décision de recevabilité de mon dossier de surendettement – compte n° [numéro]
Madame, Monsieur,
Mon dossier de surendettement a été déclaré recevable par la commission de surendettement de [département] le [date]. Je vous joins la copie de cette décision.
Je vous demande de maintenir mon compte ouvert et de me confirmer par écrit les moyens de paiement dont je dispose désormais : carte, chéquier, virements, prélèvements de mes factures courantes.
Mes revenus de [salaire / allocations / pension] continueront d’être versés sur ce compte, et je continue à y régler mon loyer et mes charges courantes.
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Pièce jointe : copie de la décision de recevabilité
Conseil : la FAQ de la Banque de France indique que votre banque doit maintenir votre compte et vos moyens de paiement pendant la procédure. Si votre compte est déjà saisi, la page contester une saisie bancaire explique comment récupérer la somme insaisissable.
Surendettement : par où commencer, en 5 étapes
- Faites le point : listez vos ressources, vos charges et chacune de vos dettes avec son montant et son créancier.
- Demandez de l’aide : un Point conseil budget, le CCAS de votre commune ou un travailleur social peut vous accompagner gratuitement.
- Si la difficulté est limitée : proposez un échéancier à vos créanciers avec la page demander un échéancier et le simulateur d’échéancier.
- Si vous ne pouvez plus payer : déposez un dossier de surendettement ; la checklist des pièces vous donne la liste des justificatifs selon votre situation.
- Pendant toute la procédure : payez votre loyer, vos factures courantes, les pensions alimentaires et les amendes.
Êtes-vous en situation de surendettement ?
La fiche service-public fixe 4 conditions pour déposer un dossier :
- être une personne physique, c’est-à-dire un particulier ;
- être de nationalité française, où que vous habitiez, ou être étranger et habiter en France ;
- être dans l’impossibilité de payer vos dettes personnelles ou professionnelles, actuelles ou à venir ;
- être de bonne foi.
Aucun pourcentage d’endettement n’est fixé dans les fiches officielles consultées : la commission examine votre capacité de remboursement, c’est-à-dire la part de vos revenus que vous pouvez consacrer à vos dettes une fois vos dépenses courantes couvertes.
À savoir : la FAQ de la Banque de France formule la condition de résidence autrement (habiter en France ou, depuis l’étranger, avoir des dettes envers des créanciers français). Cette page suit la fiche service-public, plus détaillée sur ce point ; en cas de doute, appelez le 34 14.
Les 3 solutions de la commission de surendettement
Si votre dossier est recevable, la commission oriente votre dossier selon votre patrimoine et votre capacité de remboursement :
👉 Faites glisser pour voir le tableau complet
| Solution | Pour qui | Ce qu’elle prévoit | FICP |
|---|---|---|---|
| Plan conventionnel de redressement | Vous possédez un bien immobilier et votre dette est remboursable | Accord signé avec les créanciers : report, rééchelonnement, remise, baisse de taux ; 7 ans au maximum | 7 ans au maximum, effacée après 5 ans sans incident |
| Mesures imposées | Votre dette est remboursable, sans bien immobilier, ou la conciliation a échoué | Décision de la commission : rééchelonnement sur 7 ans au maximum, report jusqu’à 2 ans | 7 ans au maximum, effacée après 5 ans sans incident |
| Rétablissement personnel | Votre situation est irrémédiablement compromise | Effacement des dettes, avec liquidation judiciaire si vous possédez des biens de valeur | 5 ans |
La FAQ de la Banque de France précise que certaines mesures peuvent être combinées, et que les propriétaires sont encouragés à conserver leur résidence principale, même si une vente peut être nécessaire dans certains cas. Pour contester une décision de la commission, voyez les modèles de la page lettres de recours surendettement.
Les étapes et les délais de la procédure
👉 Faites glisser pour voir le tableau complet
| Étape | Délai | À savoir |
|---|---|---|
| Dépôt du dossier | En ligne, au guichet ou par courrier simple | Attestation de dépôt sous 2 jours ouvrables ; inscription au FICP |
| Décision de recevabilité | 3 mois au maximum après le dépôt | En pratique 5 à 6 semaines selon la Banque de France |
| Contestation de l’irrecevabilité | 15 jours après la notification | Déclaration signée, en recommandé ou remise au secrétariat |
| Orientation et solution | Plan, mesures imposées ou rétablissement | Procédure complète souvent de 4 à 6 mois selon la Banque de France |
| Demande de mesures imposées après échec du plan | 15 jours | Sans demande, le dossier est clos |
| Contestation des mesures imposées | 30 jours après réception de la notification | Le juge des contentieux de la protection tranche |
| Contestation d’un rétablissement personnel | 30 jours après la notification | Déclaration signée au secrétariat de la commission |
Les deux délais de la recevabilité ne se contredisent pas : 3 mois est le délai maximal fixé à la commission, 5 à 6 semaines la durée habituelle observée par la Banque de France. Le délai qui vous protège est le premier.
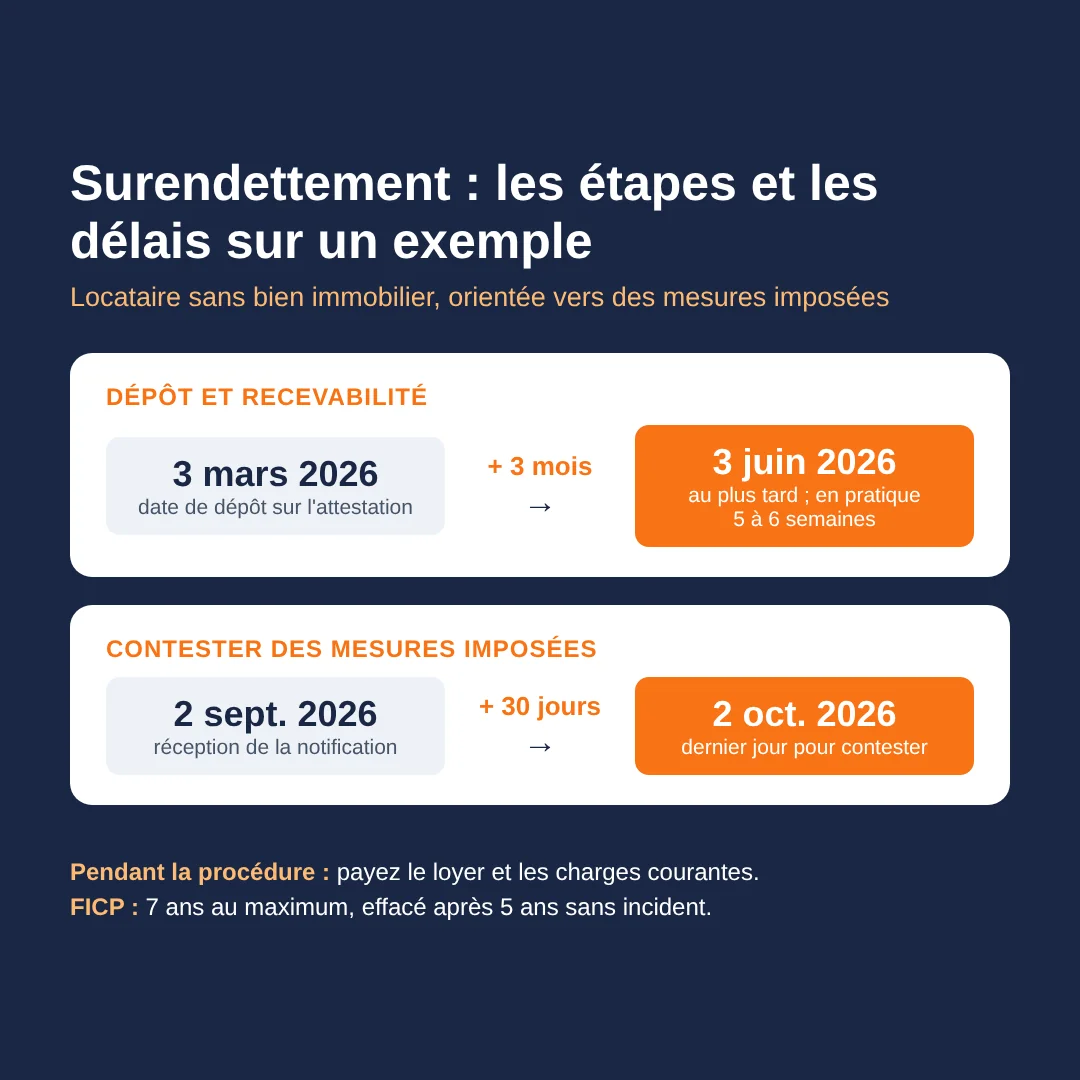
Exemple de calcul : un dossier déposé le 3 mars 2026 doit recevoir sa décision de recevabilité au plus tard le 3 juin 2026. Des mesures imposées dont la notification est reçue le 2 septembre 2026 peuvent être contestées jusqu’au 2 octobre 2026.
Pendant la procédure : ce qui change pour vous
À partir de la décision de recevabilité, selon la fiche service-public :
- certaines saisies sont suspendues automatiquement jusqu’à la mise en place des mesures, pendant 2 ans au maximum ;
- les intérêts et les pénalités de retard s’arrêtent sur les dettes concernées ;
- vous ne devez plus rembourser vos découverts, crédits à la consommation et crédit immobilier, sauf l’assurance du prêt immobilier ;
- vous ne devez ni aggraver votre endettement, ni donner ou vendre vos biens.
Vous continuez en revanche à payer votre loyer, vos factures courantes, les pensions alimentaires, les prestations compensatoires et les amendes. La Banque de France rappelle aussi que l’inscription au FICP n’interdit pas légalement un crédit, mais que les prêteurs consultent le fichier avant d’en accorder un.
Surendettement et expulsion locative
Le surendettement ne vous dispense pas de payer le loyer courant : c’est la condition pour être protégé. Ce que prévoient les fiches officielles :
- Après le dépôt : si une vente forcée de votre logement est ordonnée, vous pouvez demander le report de l’adjudication.
- Après la recevabilité : la commission peut demander au juge de suspendre l’expulsion, et vous pouvez aussi saisir vous-même le juge du tribunal judiciaire.
- En cas de rétablissement personnel : la dette de loyers est effacée ; si un juge avait constaté la clause résolutoire du bail, ses effets sont suspendus pendant 2 ans (voir rétablissement personnel).
Signalez toute procédure d’expulsion dès le dépôt, dans la lettre explicative du dossier, et joignez le commandement de quitter les lieux ou la décision.
Les dettes qui échappent à la procédure
La FAQ de la Banque de France indique que les amendes et sanctions pénales sont exclues de la procédure : pour une amende routière, il faut s’adresser au service des amendes ; pour une amende prononcée par un tribunal, au tribunal. Les pensions alimentaires et les prestations compensatoires doivent continuer à être payées.
En cas de rétablissement personnel, restent aussi dues les dettes alimentaires, les dommages et intérêts dus à une victime, les dettes de prêt sur gage, les sommes payées à votre place par une caution particulier et les dettes frauduleuses envers un organisme social.
Qui peut vous aider ?
- Les Points conseil budget et le CCAS de votre commune : la Banque de France les cite parmi les structures qui aident à remplir le dossier.
- Un travailleur social de votre département ou de votre caisse.
- La Banque de France au 34 14, pour vérifier qu’un dossier est complet ou poser une question.
Attention : la procédure est gratuite. Méfiez-vous de toute offre payante pour « monter » votre dossier de surendettement.
Les erreurs à éviter face au surendettement
- Attendre la saisie ou l’expulsion pour réagir.
- Souscrire un nouveau crédit pour rembourser les anciens.
- Arrêter de payer le loyer et les factures courantes.
- Cesser de rembourser ses crédits dès le dépôt, alors que l’interdiction commence à la recevabilité.
- Oublier une dette, même envers un proche, dans le dossier.
- Payer un intermédiaire pour une procédure gratuite.
- Laisser passer les délais de 15 ou de 30 jours après une décision.
Cas concret : de la première relance aux mesures imposées
Exemple fictif : Mme B., 52 ans, locataire à Rennes, sans bien immobilier, voit son contrat de travail prendre fin. Elle cumule trois crédits à la consommation, un découvert et deux mois de loyer impayés.
- Février 2026 : elle prend rendez-vous avec un Point conseil budget, qui l’aide à lister ses dettes et à remplir le dossier.
- 3 mars 2026 : date de dépôt indiquée sur son attestation. La commission a jusqu’au 3 juin 2026 pour se prononcer.
- Mars 2026 : elle envoie la lettre aux créanciers qui la relancent et la lettre au bailleur, en continuant à payer son loyer courant.
- 14 avril 2026 : son dossier est déclaré recevable, six semaines après le dépôt. Elle cesse de rembourser ses crédits et envoie la lettre à sa banque.
- Été 2026 : locataire sans bien immobilier, avec une dette jugée remboursable, elle est orientée directement vers des mesures imposées.
- 2 septembre 2026 : elle reçoit la notification des mesures : rééchelonnement de ses dettes. Elle a jusqu’au 2 octobre 2026 pour les contester, ce qu’elle ne fait pas.
Elle est inscrite au FICP pendant la durée des mesures, 7 ans au maximum ; si elle les respecte sans incident pendant 5 ans, l’inscription sera effacée au bout de 5 ans.
Cas particuliers
Vous vivez en couple
Vous pouvez déposer seul, même si vous vivez avec quelqu’un. La Banque de France précise que les protections ne valent alors que pour la personne qui a déposé le dossier. Un couple peut aussi déposer un dossier commun.
Vous êtes propriétaire
Votre dossier ne peut pas être refusé pour ce seul motif. Si votre dette est remboursable, la commission recherche d’abord un plan conventionnel de redressement.
Vous êtes entrepreneur individuel
Vous devez avoir radié votre entreprise et n’avoir que des dettes personnelles ; sinon, c’est le tribunal qui est compétent.
Vous avez des dettes d’impôts ou de CAF
Elles peuvent figurer dans le dossier. Avant d’en arriver là, une demande de délai aux impôts ou une remise gracieuse peut suffire ; pour un trop-perçu CAF, voyez répondre à un trop-perçu.
Questions fréquentes sur le surendettement
Que faire en cas de surendettement ?
Déposez gratuitement un dossier de surendettement auprès de la Banque de France, en ligne, au guichet ou par courrier simple. Continuez à payer votre loyer et vos charges courantes. Un Point conseil budget, un CCAS ou un travailleur social peut vous aider à remplir le dossier.
Comment sortir du surendettement ?
Selon votre situation, la commission de surendettement propose un plan conventionnel de redressement, des mesures imposées ou, si vos dettes ne sont pas remboursables, un rétablissement personnel qui les efface. Pour un plan ou des mesures, il faut ensuite respecter les échéances jusqu’au bout.
Le dépôt d’un dossier stoppe-t-il immédiatement les poursuites ?
Non, pas automatiquement. Après le dépôt, vous pouvez demander la suspension des saisies. C’est la décision de recevabilité qui suspend automatiquement certaines saisies, jusqu’à la mise en place des mesures et pendant 2 ans au plus.
La procédure de surendettement est-elle gratuite ?
Oui. C’est un service public gratuit mis en œuvre par la Banque de France. Aucun frais n’est demandé pour déposer ou faire examiner un dossier.
Combien de temps dure la procédure de surendettement ?
La commission a 3 mois au maximum après le dépôt pour décider de la recevabilité. Selon la Banque de France, la première décision arrive en général 5 à 6 semaines après le dépôt, et la procédure complète dure souvent 4 à 6 mois.
Puis-je déposer un dossier de surendettement si je suis propriétaire ?
Oui. La commission ne peut pas déclarer votre dossier irrecevable au seul motif que vous êtes propriétaire. Les propriétaires dont la dette est remboursable se voient d’abord proposer un plan conventionnel de redressement.
Que devient mon logement en cas d’expulsion et de surendettement ?
Continuez à payer votre loyer courant. Après la recevabilité, la commission peut demander au juge de suspendre l’expulsion, et vous pouvez aussi saisir vous-même le juge. Un rétablissement personnel efface la dette de loyers arrêtée à la date de la décision.
Peut-on garder son compte bancaire pendant la procédure ?
Oui. La Banque de France indique que votre banque doit maintenir votre compte et vos moyens de paiement pendant la procédure. Vos revenus continuent d’y être versés et vous y payez vos charges courantes.
Quelles dettes ne sont pas concernées par le surendettement ?
Les amendes et les sanctions pénales sont exclues de la procédure. Les pensions alimentaires et les prestations compensatoires doivent continuer à être payées. D’autres dettes, comme les dommages et intérêts dus à une victime, restent dues même en cas de rétablissement personnel.
Qu’est-ce que le rétablissement personnel ?
C’est la solution retenue quand la situation est irrémédiablement compromise : les dettes sont effacées, avec ou sans vente des biens de valeur selon qu’il y a ou non une liquidation judiciaire. L’inscription au FICP dure alors 5 ans.
Pour aller plus loin
- Dossier de surendettement : pièces, dépôt et délais, avec la checklist des pièces
- Plan conventionnel de redressement : accord, durée et recours après un échec
- Rétablissement personnel : conditions et dettes effacées
- Contester une décision de la commission de surendettement
- Écrire à sa banque en cas de difficultés financières
- Toutes les lettres pour les difficultés financières
Sources officielles : service-public.gouv.fr, surendettement ; dépôt du dossier (F134) ; recevabilité (F34642) ; plan conventionnel (F16982) ; mesures imposées (F1947) ; rétablissement personnel (F16978) ; Banque de France, FAQ surendettement ; Banque de France, FICP. Vérifié le 20/11/2026.
